السيارات الكهربائية: التحول العالمي ومستقبل البنزين والديزل
تحليل عالمي للسيارات الكهربائية ببيانات وكالة الطاقة الدولية 2026: الهجين والبطاريات والشحن وقواعد أوروبا وسيناريوهات 2030 و2035 و2050.
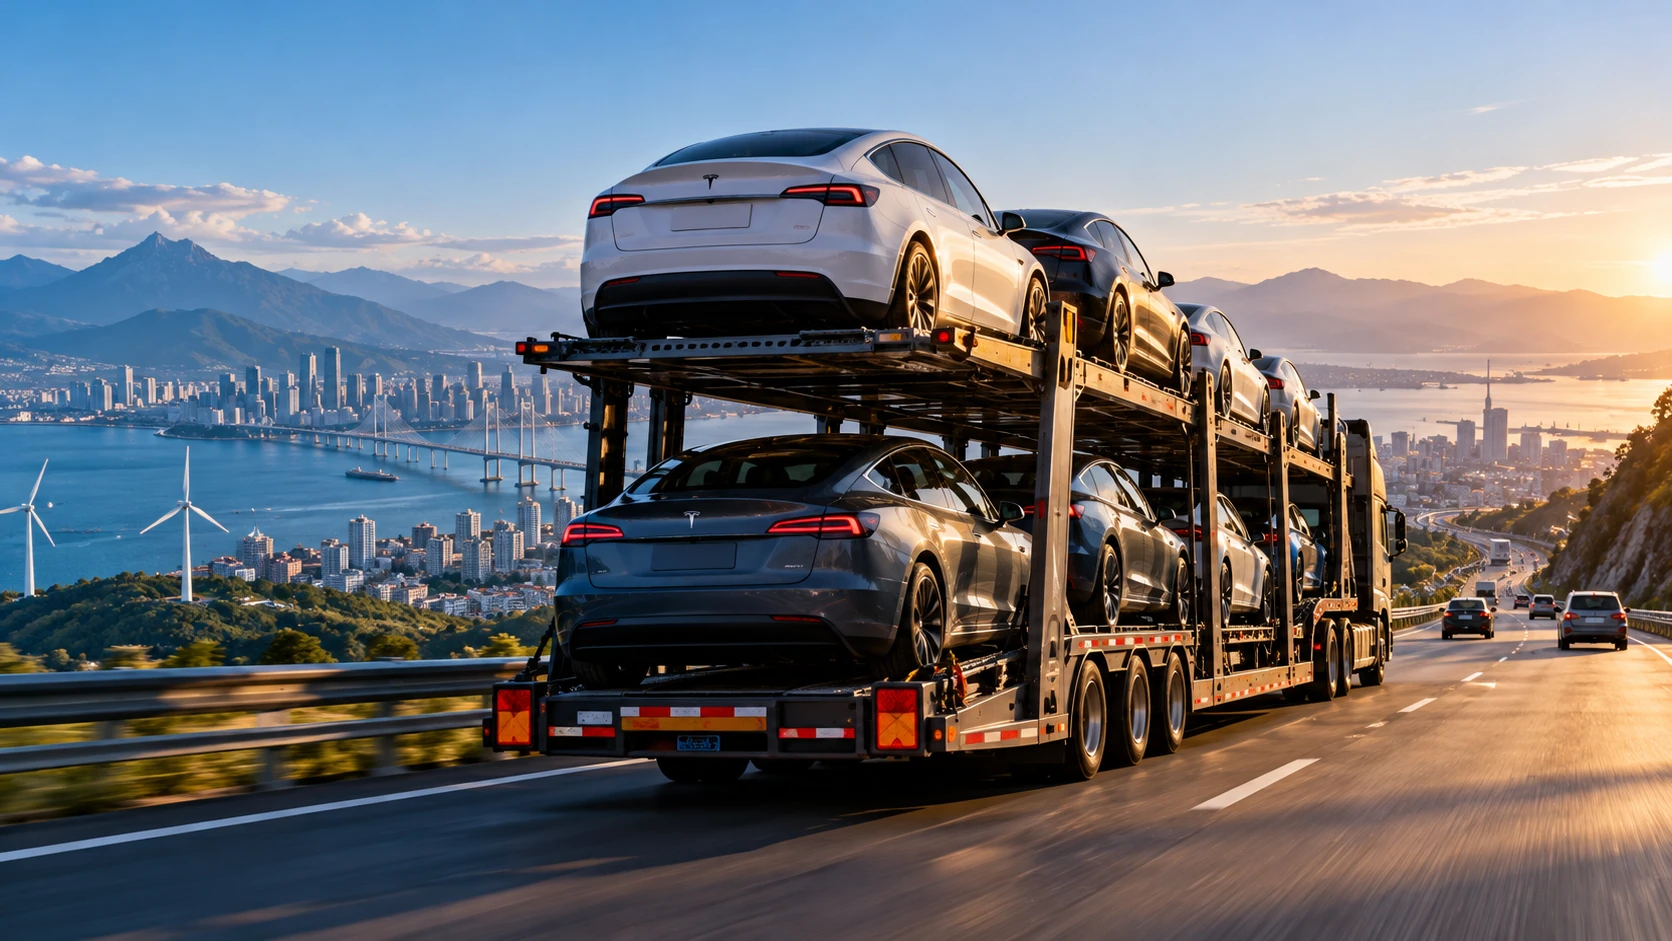
رسم تحريري مولد بالذكاء الاصطناعي لصالح PRESDA لشاحنة سيارات على طريق ساحلي متخيل. ليس صورة لشحنة أو موقع أو حدث فعلي لشركة سيارات.
لا تنقل شاحنة السيارات مركبات فحسب، بل تحمل أيضاً رهانات على أسعار الطاقة ومصانع البطاريات وشبكات الشحن وعادات ملايين السائقين. وتتغير هذه الرهانات حول العالم. فالسيارة الكهربائية تتقدم نحو السوق الواسعة، لكن التحول ليس متساوياً بين البلدان، ولا مجرد عد تنازلي لاختفاء البنزين والديزل.
التمييز الأساسي هو بين ما يشتريه الناس اليوم وما يبقى على الطرق. وفق وكالة الطاقة الدولية، شكلت السيارات الكهربائية ربع مبيعات السيارات الجديدة عالمياً في 2025، لكنها لم تتجاوز نحو 5% من أسطول السيارات القائم. لا تناقض بين الرقمين، فتجديد الأسطول أبطأ بكثير من تغيير معروض صالات البيع. يعتمد هذا المقال على تقرير الوكالة لعام 2026 وتحديث يوليو وبيانات الشركات الرسمية، مع مراجعة السياسات في 20 أكتوبر 2026. المصدر: www.iea.org
ما المقصود بالسيارة الكهربائية؟
تخزن السيارة الكهربائية بالبطارية، أو BEV، الكهرباء في بطارية قابلة للشحن، وتتحرك بمحرك كهربائي دون محرك بنزين أو ديزل. ويستعيد الكبح المتجدد بعض الطاقة عند التباطؤ. أما الهجينة القابلة للشحن الخارجي، أو PHEV، فتجمع الشحن من الشبكة ومحرك احتراق. ويتوقف استهلاكها للوقود بدرجة كبيرة على انتظام شحنها وطول رحلاتها ومتى يعمل المحرك الحراري. المصدر: afdc.energy.gov
الهجينة التقليدية، أو HEV، لا توصل عادة بمقبس. فهي تستخدم الوقود وبطارية أصغر ومحركاً كهربائياً لتحسين الكفاءة، بينما تقدم الهجينة الخفيفة مساعدة كهربائية أكثر محدودية. في هذا المقال تشمل أرقام الوكالة للسيارات الكهربائية مركبات BEV وPHEV، ولا تشمل الهجينة العادية. وتعد سيارات خلايا الوقود الهيدروجينية تقنية دفع كهربائي أخرى بسوق أصغر كثيراً. الخلط بين الفئات قد يضخم الانطباع عن حجم نشاط الشركة في السيارات العاملة بالبطارية وحدها.
السوق العالمية: سنة قياسية ثم 2026 متفاوتة
تجاوزت المبيعات العالمية للسيارات الكهربائية 20 مليون سيارة في 2025، بزيادة سنوية قدرها 20%. وشكلت السيارات العاملة بالبطارية وحدها 65% من المبيعات الكهربائية. وكانت الفوارق الإقليمية واضحة: اقتربت حصة الكهربائية من 55% من المبيعات الجديدة في الصين، وبلغت 28% في أوروبا، وبقيت دون 10% بقليل في الولايات المتحدة. هذه حصص من المبيعات الجديدة وليست من كل المركبات المستخدمة، كما أن أوروبا ليست مرادفاً للاتحاد الأوروبي. المصدر: www.iea.org
يضع تحديث يوليو 2026 حدوداً لفكرة النمو المتواصل في خط مستقيم. فقد مثلت الكهربائية 24% من مبيعات السيارات العالمية في النصف الأول، بينما كان حجم مبيعاتها أقل قليلاً من الفترة نفسها في 2025. وكاد ارتفاع الربع الثاني يعوض تراجع الربع الأول. وتوقعت الوكالة حينها حصة سنوية تبلغ 29% ونمواً في المبيعات بنحو 10%. هذه توقعات وليست نتيجة نهائية لعام 2026، وتحل نسبة 29% محل تقدير مايو البالغ 28%. المصدر: www.iea.org
قد ترتفع الحصة رغم انخفاض عدد السيارات المبيعة إذا تقلصت السوق الكلية بسرعة أكبر. لذلك لا يثبت التعثر الإقليمي المؤقت فشل التحول، ولا يضمن ربع قوي استمرار النمو. تؤثر الفائدة والحوافز والطرازات الجديدة والقيود التجارية وأسعار الوقود في الشراء. والتحليل الجاد يتابع مؤشرات متعددة بدلاً من انتقاء عنوان يؤيد رأياً مسبقاً.
الصين: المركز الصناعي للتحول
تجمع الصين سوقاً محلية ضخمة وتصنيعاً للبطاريات وموردي مكونات ومنافسة شديدة. ولا تقتصر ميزتها على كثرة السيارات الكهربائية التي تبيعها، بل تشمل تطوير المنصات وتوفير الخلايا وتوسيع الإنتاج داخل منظومة صناعية مترابطة. وتقدر الوكالة أنها أنتجت قرابة ثلاثة أرباع السيارات الكهربائية العالمية في 2025. وتنتج شركات أجنبية سياراتها هناك أيضاً، لذا ينبغي الفصل بين مكان التصنيع وجنسية العلامة. المصدر: www.iea.org
تمنح المنافسة المستهلك خيارات أكثر وتضغط الأسعار نزولاً، لكنها قد تقلص هوامش المنتجين وتدفعهم للتصدير. وأشار تحديث الوكالة في يوليو إلى اتساع الفارق بين السيارات المصدرة من الصين وتلك المسجلة كمبيعات خارجها. فالشحنات ليست طلباً نهائياً. وستحدد المخزونات والرسوم الجمركية وكلفة شبكات الصيانة مقدار ما يتحول من القوة الصناعية الصينية إلى حصة عالمية مستدامة.
أوروبا والولايات المتحدة: إشارات سياسية مختلفة
كان انتعاش أوروبا في 2025 كبيراً، إذ بلغت المبيعات الكهربائية 4.2 مليون سيارة، وساعد تشديد معايير الانبعاثات في تحفيز العرض وتعديل الأسعار. وداخل الاتحاد الأوروبي كانت الحصة دون 27% بقليل. ومع ذلك تختلف النرويج وألمانيا وفرنسا وأسواق الجنوب كثيراً. فضرائب سيارات الشركات ودخل الأسر والشحن في العمارات وتوافر الطرازات الصغيرة الميسورة تؤثر بقدر النقاشات القارية. المصدر: www.iea.org
توضح الولايات المتحدة حساسية الطلب لتغير السياسات. سجلت الوكالة نحو 1.5 مليون سيارة كهربائية مبيعة في 2025، أقل قليلاً من 2024. وانتهت الإعفاءات الضريبية الفدرالية للشراء بعد سبتمبر 2025، ما ساهم في تقديم بعض المشتريات ثم انخفاض الربع الرابع. لكن ذلك لا يعني إلغاء كل حوافز الولايات والبلديات وشركات الكهرباء. ينبغي للمشتري مراجعة القواعد التي تنطبق على معاملته تحديداً.
ويختلف التحول الأمريكي باختلاف السكن والجغرافيا. فمن يملك مرآباً وكهرباء ليلية رخيصة يواجه حساباً مختلفاً عن ساكن شقة يعتمد على الشحن السريع العام. وقد تزيد المسافات الطويلة والمركبات الكبيرة والجر والبرد الحاجة إلى سعة البطارية أو سهولة الشحن. هذه تحديات عملية في التصميم والبنية التحتية، وليست دليلاً على أن جميع السائقين الأمريكيين لديهم الاحتياجات نفسها.
اليابان والهند والأسواق خارج العناوين المعتادة
تذكرنا اليابان بأن نجاح الهجين لا يعني انتشاراً سريعاً للسيارات القابلة للشحن. ففي 2025 كانت حصة الكهربائية أقل من 3% من المبيعات الجديدة، مقابل نحو الثلث للهجينة التقليدية، بحسب الوكالة. وتشمل استراتيجية تويوتا متعددة المسارات الهجين والهجين القابل للشحن والبطاريات والهيدروجين. وهي تستجيب لاختلاف الأسواق، لكنها تترك سؤال سرعة نمو الطلب على السيارات العاملة بالبطارية وحدها مفتوحاً. المصدر: global.toyota
ارتفعت مبيعات السيارات الكهربائية في الهند 75% في 2025، إلى نحو 165 ألف سيارة، أي قرابة 4% من السوق. ومثلت تاتا وماهيندرا نحو 60% من هذه المبيعات عبر إنتاج محلي. لكن السيارات ليست القصة الهندية كلها. فالدراجات والسكوترات والمركبات الكهربائية الثلاثية العجلات تلبي ميزانيات ورحلات يومية مختلفة. وحصر قياس التحول في سيارات الركوب المرتفعة الثمن يخفي تطبيقات مهمة. المصدر: www.iea.org
تزداد أهمية جنوب شرق آسيا وأمريكا اللاتينية. تقدم فينفاست الفيتنامية، وتوسع العلامات الصينية في تايلاند وإندونيسيا، ونمو الطلب البرازيلي والمكسيكي، مسارات مختلفة للكهرباء. وفي أفريقيا وأسواق أقل دخلاً، تعقد واردات المستعمل والتمويل وموثوقية الكهرباء والصيانة المشهد. قد تصبح التقنية أرخص عالمياً وتبقى خارج قدرة أسرة بعينها. وستحسم الظروف المحلية سرعة التبني.
تسلا وبي واي دي وفولكسفاغن وتويوتا: منافسة بشروط مختلفة
سلمت تسلا 1,636,129 مركبة في 2025. وأعلنت بي واي دي مبيعات قدرها 2,256,714 سيارة ركوب كهربائية بالبطارية، إلى جانب نشاط كبير في الهجين القابل للشحن. لذلك فإن مقارنة تسلا بكل مركبات الطاقة الجديدة لدى بي واي دي تضخم الفارق في سوق البطارية وحدها. وكان حجم سيارات الركوب الكهربائية بالكامل لدى بي واي دي أكبر بالفعل، لكن تحديد الفئات يبقى ضرورياً. أما الربحية والضمان والأسعار المستدامة فهي أسئلة منفصلة عن الحجم. المصدر: ir.tesla.com المصدر: www1.hkexnews.hk
أعلنت مجموعة فولكسفاغن تسليم 983,120 مركبة كهربائية بالبطارية في 2025، بزيادة 32%، وتشمل المركبات التجارية الثقيلة. وتجعلها علاماتها ومصانعها منظمة مختلفة عن تسلا وبي واي دي. ويقدم نشاط تويوتا الهجين نموذجاً آخر، يحسن كفاءة الاحتراق مع تطوير أنظمة دفع أخرى. وتزيد هيونداي وكيا وبي إم دبليو ورينو وجيلي وشركات أحدث المنافسة. ولا توجد استراتيجية تزيل مخاطر التنفيذ. المصدر: annualreport2025.volkswagen-group.com
تحتاج الشركات التقليدية إلى تمويل منصات جديدة مع الحفاظ على مصانعها ومورديها وشبكاتها القائمة. وعلى الوافدين الجدد تحويل الابتكار السريع إلى جودة مستقرة وخدمة طويلة الأمد. تزداد أهمية البرمجيات وإدارة البطارية وتكامل الشحن، لكن السيارة تظل منتجاً مادياً يفترض أن يعمل لسنوات. ويتناول تحليل PRESDA للأتمتة التحدي المرتبط بتغير المهارات والتنظيم الصناعي. اقرأ أيضاً في PRESDA
البطاريات: تقدم دون كيمياء سحرية واحدة
بطاريات الليثيوم أيون عائلة من التقنيات. لا يستخدم فوسفات حديد الليثيوم، أو LFP، النيكل أو الكوبالت في المهبط، ويناسب تطبيقات تهتم بالكلفة والمتانة. وقد توفر التركيبات الغنية بالنيكل كثافة طاقة أعلى عندما تكون الكتلة والمدى أولوية. كما تؤثر هندسة الحزمة والإدارة الحرارية وجودة التصنيع. ولا يكفي اسم الكيمياء لمعرفة أداء سيارة محددة. المصدر: www.iea.org
تشير الوكالة إلى انخفاض متوسط أسعار البطاريات 8% في 2025، لكن المقياس يشمل المركبات والتخزين الثابت. وهو لا يعني انخفاض سعر كل سيارة كهربائية بالنسبة نفسها. وقد توسع بطاريات الصوديوم أيون والحالة الصلبة الخيارات مستقبلاً، إلا أن نجاح المختبر وبدء الإنتاج والتصنيع الواسع الميسور مراحل مختلفة. ينبغي تقييم المنتجات المتاحة، لا افتراض أن اختراقاً معلناً قد غير جميع صالات العرض بالفعل.
الشحن: ميزة يومية وعقبة في الأماكن العامة
يمكن للشحن المنزلي تحويل وقت الوقوف إلى وقت للتزود بالطاقة، ويتيح مكان العمل فرصة مشابهة. ويهم الشحن السريع العام الرحلات الطويلة والأسر التي لا تملك موقفاً خاصاً، لكن عدد المقابس مجرد بداية. تحدد الموثوقية وإمكانية الوصول والدفع والتوافق والقدرة المتاحة عند وصول عدة سيارات معاً جودة البنية التحتية الفعلية. المصدر: www.iea.org
القدرة القصوى للشاحن ليست معدل توصيل ثابتاً. فالسيارة وحرارة البطارية ومستوى شحنها وظروف المحطة قد تحدها، وغالباً يتباطأ الشحن عند الاقتراب من الامتلاء. ويشير زمن الشحن القصير المعلن إلى شروط ونطاق شحن محددين. وقد تحتاج التوصيلات والمحولات المحلية إلى تطوير حتى مع كفاية الإنتاج الوطني. يمكن للشحن المدار نقل الطلب خارج الذروة، بينما تتطلب إعادة الكهرباء من السيارة للشبكة معدات متوافقة وترتيبات تجارية قابلة للتطبيق.
سعر الشراء ليس سوى البداية
تشمل المقارنة المفيدة الشراء أو التأجير والتمويل وفقدان القيمة والتأمين والطاقة والصيانة وإعادة البيع. تتجنب الكهربائية تغييرات زيت المحرك وكثيراً من مكوناته، لكن الإطارات والتعليق وإصلاح الحوادث والتأمين تظل تكاليف فعلية. ولا تعوض فاتورة الكهرباء المنخفضة تلقائياً سعراً مرتفعاً أو تراجعاً سريعاً في القيمة. توسع السيارات المستعملة الوصول، وتجعل حالة البطارية والضمان القابل للتحويل أكثر أهمية. المصدر: afdc.energy.gov
لنأخذ حساباً توضيحياً لا متوسطاً للسوق. سيارة كهربائية تستهلك 18 كيلوواط ساعة لكل 100 كيلومتر، بسعر مفترض قدره 0.20 وحدة نقدية للكيلوواط ساعة، تكلف 3.60 لكل 100 كيلومتر قبل خسائر الشحن. وسيارة بنزين تستهلك 6 لترات بسعر 1.50 للتر تكلف 9.00. وإذا بلغ سعر الكهرباء العامة 0.60 للكيلوواط ساعة، يصبح الرقم الكهربائي 10.80. لذلك قد يكون الوصول إلى شحن ميسور أهم من الادعاء بأن نظام دفع معين أرخص دائماً.
الأثر البيئي: مقارنة دورة الحياة كاملة
لا تطلق الكهربائية عوادم أثناء السير، لكنها ليست بلا أثر. تصنيع بطاريتها يحتاج طاقة ومواد، وتوليد الكهرباء قد ينتج غازات دفيئة، كما تستمر الإطارات والطرق في إنتاج الجسيمات. يجب أن تشمل المقارنة الاستخراج والتصنيع وإمدادات الطاقة والقيادة ونهاية العمر لكلا المركبتين، وأن تقارن أحجاماً واستخدامات متقاربة، لا مركبة كهربائية ضخمة بسيارة بنزين صغيرة جداً. المصدر: www.iea.org
قدر تحليل للمجلس الدولي للنقل النظيف في 2025 أن انبعاثات غازات الدفيئة طوال دورة حياة الكهربائية المبيعة في الاتحاد الأوروبي أقل 73% من نظيراتها البنزين، وفق مزيج الكهرباء المتوقع وافتراضات الدراسة. هذه نتيجة أوروبية نمذجية، وليست نسبة عامة لكل بلد وسيارة. تحسن الكهرباء الأنظف المقارنة، بينما قد تقلص الشبكة عالية الكربون أو البطارية الكبيرة جداً أو الاستخدام المحدود الفائدة. والانبعاثات المناخية ليست مقياساً كاملاً لكل الضرر البيئي. المصدر: theicct.org
تثير سلاسل الليثيوم والغرافيت والنيكل والكوبالت مسائل المياه والأرض والعمل والتركز الجيوسياسي، ولا تستخدم كل كيمياء جميع هذه المواد. يستعيد التدوير موارد مهمة، لكنه لا يستطيع إمداد أسطول متوسع فوراً بينما كثير من البطاريات لا يزال في الخدمة. تكمل السيارات الصغيرة الكفؤة والتوريد المسؤول وإطالة العمر والنقل العام التحول الكهربائي. تغيير المحرك وحده لا يحل الازدحام ولا المساحة التي تستحوذ عليها السيارات في المدن.
الاتحاد الأوروبي و2035: القانون والمقترح والنقاش السياسي
يحدد الإطار الأوروبي المعتمد خفضاً بنسبة 100% في متوسط انبعاثات ثاني أكسيد الكربون من عوادم السيارات والشاحنات الخفيفة الجديدة ابتداء من 2035، مقارنة بهدف 2021. وهو لا يأمر بإتلاف كل السيارات القائمة. وفي ديسمبر 2025 اقترحت المفوضية خفض الهدف إلى 90%، مع تعويضات تتعلق بالوقود المستدام والفولاذ الأوروبي منخفض الكربون. المقترح لا يصبح بمجرد تقديمه لائحة بديلة نافذة. المصدر: www.europarl.europa.eu المصدر: www.consilium.europa.eu
كان النقاش لا يزال يتطور في الوثائق التي راجعناها. ففي 16 أكتوبر 2026 أعلنت فرنسا وألمانيا نهجاً مشتركاً يجمع خفض الكربون والمرونة التنظيمية والإنتاج الأوروبي، مع التعهد بالعمل مع الشركاء للوصول إلى اتفاق. يوثق البيان تقارباً سياسياً، لا اكتمال التشريع الأوروبي. لذلك ينبغي التمييز بين الإطار القائم وآلية المفوضية المقترحة ومواقف التفاوض اللاحقة. المصدر: www.elysee.fr
ماذا سيحدث للبنزين والديزل؟
ستبقى مركبات الاحتراق على الطرق بعد أن تتصدر الكهربائية بعض أسواق السيارات الجديدة. يضمن الأسطول القائم وتجارة المستعمل وكلفة الإصلاح وتفاوت البنية التحتية فترة تعايش طويلة. وقد تقلل الهجينة الكفؤة الوقود، بينما تحقق القابلة للشحن وفوراتها الأقوى حين تشحن بانتظام وتقود كهربائياً. لا يغني الاسم عن فحص الاستخدام الفعلي. الهجينة القابلة للشحن التي تعمل أساساً بالوقود تظل سيارة مستهلكة للوقود.
ويختلف مستقبل الديزل بين سيارات الركوب والنقل الثقيل. تفرض الحمولة والمدى وكثافة الاستخدام شروطاً صعبة على الشاحنات، لكن المسافات اليومية الكبيرة قد تعزز جدوى البديل الكهربائي إذا نظم الشحن جيداً. وقد تخدم أنواع الوقود الاصطناعي والحيوي تطبيقات محددة، إلا أن الكلفة والطاقة والمواد والتوافر تحد الادعاء بإبقاء أسطول الاحتراق كله بسهولة. يمكن للتقنيات التعايش دون أن تحقق تخفيضات متساوية للانبعاثات.
2030 و2035 و2050: سيناريوهات لا مواعيد حتمية
السؤال العملي لعام 2030 هو هل تتوسع السيارات الميسورة والشحن الموثوق والقدرة الصناعية معاً. يتوقع تقرير الوكالة لعام 2026 أن تتجنب المركبات الكهربائية في النقل البري استهلاك نحو 5 ملايين برميل نفط يومياً بحلول 2030. هذا طلب متجنب مقارنة بحالة افتراضية دون تلك المركبات، وليس ضماناً بانخفاض الاستهلاك النفطي الكلي بالقدر نفسه. وسيارات الركوب جزء من كهربة النقل البري وليست كلها. المصدر: www.iea.org
لعام 2035، تضع السيناريوهات الاستكشافية للوكالة الكهربائية عند نحو نصف مبيعات السيارات الجديدة عالمياً. ويميز التقرير بين سيناريو السياسات الحالية وسيناريو السياسات المعلنة، بافتراضات مختلفة. هذه توقعات مشروطة مع تفاوت كبير بين الأسواق، وليست حظراً عالمياً لمحرك الاحتراق، ولا دليلاً على أن نصف الأسطول القائم سيصبح كهربائياً حينها. المصدر: www.iea.org
أما 2050، فإن إعطاء نسبة عالمية دقيقة للمبيعات أو الأسطول يوحي بيقين لا تدعمه هذه الأدلة. يتطلب الخفض العميق لكربون النقل كهرباء أنظف ومركبات أقل انبعاثاً واستثمارات وتغيرات في التنقل تتجاوز السيارة الخاصة. وقد يقلص التحول السريع الاعتماد على النفط المستورد، بينما يطيل البطيء الطلب والانبعاثات. ستحسم التقنية والقدرة الشرائية واستمرار السياسات النتيجة. الهدف المناخي ليس توقعاً للسوق.
آثار تتجاوز صالات البيع
يحصل المستهلك على خيارات أوسع لكنه يحتاج معلومات أفضل عن الشحن وحالة البطارية والدعم الطويل. ويتحول جانب من القيمة لدى المصنعين والموردين من المحركات وأنظمة الوقود إلى الخلايا وإلكترونيات القدرة والبرمجيات. يحتاج العمال إلى تدريب واستثمار حيث تتأثر الوظائف. وتوازن الحكومات بين الواردات الميسورة والتصنيع المحلي والمنافسة ومرونة التوريد. قد تحمي الرسوم مصنعاً وترفع في الوقت نفسه الكلفة على مشتريه.
بالنسبة لمنتجي النفط، تغير الكهرباء نمو الطلب قبل أن تزيل الطلب نفسه. يجب على المصافي والموزعين والمصدرين النظر إلى الأساطيل الإقليمية والشحن والطيران والبتروكيماويات، لا استنتاج كل شيء من مبيعات السيارات الكهربائية. كما تتأثر الأسعار بقرارات العرض والجغرافيا السياسية. يقدم تحليل PRESDA للقوة النفطية سياقاً أوسع لتغير العلاقة بين النقل وأمن الطاقة. اقرأ أيضاً في PRESDA
لن يصل مستقبل السيارة في اليوم نفسه إلى كل مكان. سيظهر في سعر سيارة كهربائية صغيرة وموثوقية شاحن عمارة وجدوى مصنع بطاريات وقيمة ديزل قديم عند بيعه. الدفع الكهربائي يعيد تشكيل الصناعة العالمية بالفعل. وسيعتمد مدى هذا التحول وعدالته على الأنظمة المبنية حول المركبة بقدر اعتماده على المركبة ذاتها.
نشرة PRESDA
تابع الأخبار. افهم ما يجري.
موجز لأخبار الذكاء الاصطناعي والألعاب والرياضة والأعمال والعالم والمشاهير وأسلوب الحياة.