ماكدونالدز: الإمبراطورية العقارية وراء البرغر
من الأخوين ماكدونالد إلى راي كروك: كيف تعمل العقارات والإيجارات والامتياز؟ شرح حسابات 2025 والفرق بين مبيعات الشبكة وإيرادات الشركة وأرباحها.
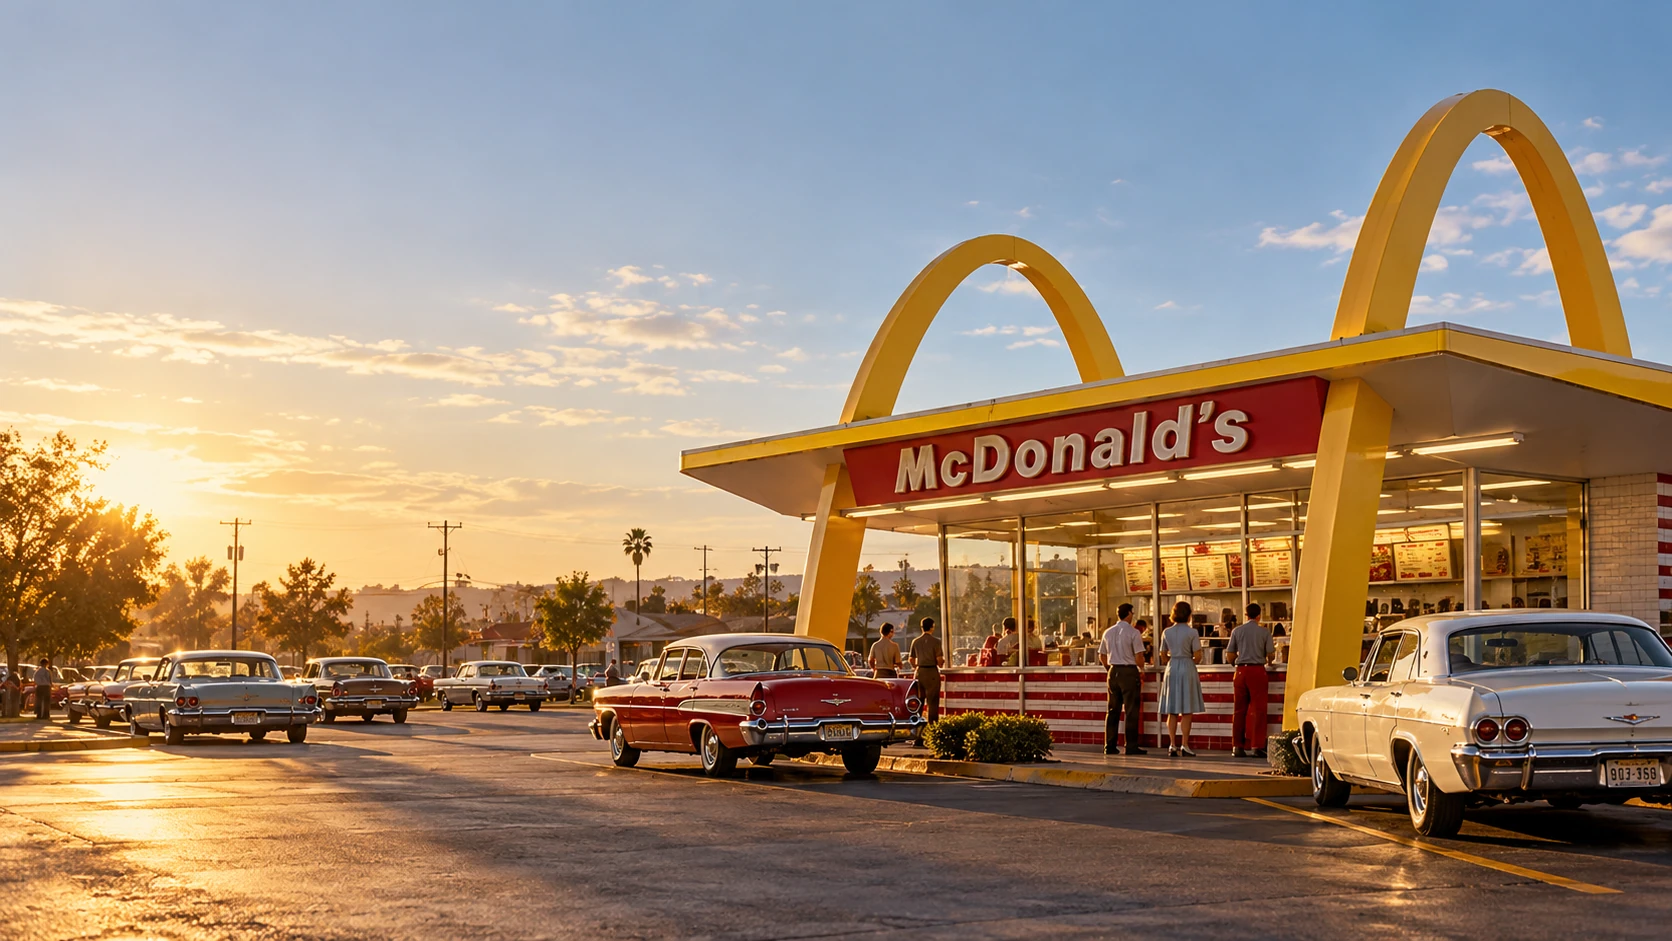
رسم تحريري من PRESDA مولد بالذكاء الاصطناعي لمطعم قديم متخيل. ليس صورة أرشيفية ولا توثيقاً لموقع محدد من مطاعم ماكدونالدز.
يرى الزبون مطعماً، ويرى صاحب الامتياز مشروعاً عليه إدارته. أما ماكدونالدز فترى الاثنين معاً، إلى جانب موقع قد تمتد حياته التجارية سنوات أطول بكثير من أي عرض على قائمة الطعام. ويساعد هذا الاختلاف في الرؤية على تفسير تحصيل الشركة مليارات الدولارات من الإيجارات، إضافة إلى رسوم الامتياز.
وصف ماكدونالدز بأنها إمبراطورية عقارية يوضح جانباً مهماً من اقتصادها، لكنه قد يحجبه أيضاً. فالشركة لا تملك كل أرض يقوم عليها مطعم، والإيجار ليس مصدر إيرادها الوحيد ولا ربحاً صافياً. القصة الأدق هي تكامل علامة غذائية وعقود امتياز والسيطرة على مواقع تجارية. وتميز الأرقام التالية بين السنة المالية 2025 والتطورات المؤرخة في 2026.
قبل راي كروك: فكرة الأخوين التشغيلية
افتتح ريتشارد وموريس ماكدونالد مطعمهما في سان برناردينو عام 1940. وفي 1948 أعادا تنظيمه حول قائمة محدودة وخدمة أسرع وأكثر توحيداً. كان الابتكار في التشغيل: تقليل التعقيد يسهل تكرار المهام وتنسيق العاملين وتقديم خدمة يمكن توقعها. وتوثق مكتبة الكونغرس مكانة الأخوين في تاريخ تختزله روايات كثيرة في إنجاز كروك وحده. المصدر: guides.loc.gov
تعرف كروك، وكان يبيع آلات إعداد مخفوق الحليب، إلى المطعم عام 1954. وافتتح مطعمه في ديس بلينز في 15 أبريل 1955، لتبدأ مرحلة توسع المشروع الذي نظمه. لم يكن ذلك أول مطعم ماكدونالدز على الإطلاق. وفي 1961 اشترى حقوق الأخوين مقابل 2.7 مليون دولار. ويسجل تاريخ الشركة هذه المحطات، ثم التوسع الدولي إلى كندا وبورتوريكو عام 1967. المصدر: corporate.mcdonalds.com
يوضح هذا التمييز التاريخي طبيعة العمل: طور الأخوان نظاماً للمطعم، وبنى كروك مؤسسة قادرة على نشره. ولم يكن التوسع مجرد إقناع آخرين ببيع الهامبرغر، بل احتاج إلى قواعد ورأس مال وإمدادات منتظمة ووسائل للحفاظ على المعايير عندما يكون من يخدم الزبون مالك مشروع مستقل.
الفكرة العقارية التي غيرت النموذج
ساعد المسؤول المالي هاري سونبورن في تأسيس الاستراتيجية العقارية عبر شركة فرانشايز ريالتي عام 1956. وفر استئجار المواقع والمباني ثم إتاحتها للمشغلين أساساً مالياً وتعاقدياً للتوسع. ويشرح متحف التمويل الأمريكي كيف أصبحت العقارات عنصراً مركزياً في تطور ماكدونالدز. المصدر: static.moaf.org
المنطق واضح: يمنح ترخيص المطعم حق استخدام العلامة وأساليبها، بينما تضيف السيطرة على المقر علاقة أطول عمراً. فقد يظل الموقع المزدحم مفيداً تجارياً رغم تغير المديرين وتجديد المبنى وتبدل الأذواق. وإذا انتهى عقد الامتياز، يمكن أن تساعد السيطرة على الموقع في استمرار وجود العلامة فيه، وفق العقود والقوانين المعنية.
لكن ذلك لا يجعل الهامبرغر غير مهم. فالموقع المخصص للمطعم يحتاج إلى زبائن، ولا يستطيع مؤجر تحصيل إيجارات قوية إلى الأبد من مشروع متعثر. تعمل الاستراتيجية العقارية بأفضل صورة عندما ينجح المطعم. جاذبية العلامة والعقار مترابطان، وليسا تفسيرين متنافسين لمصدر المال.
من يملك المطعم والأرض والمشروع؟
في نهاية 2025، بلغ عدد مطاعم ماكدونالدز 45,356 مطعماً، نحو 95% منها بنظام الامتياز. وفي أسواقها المجمعة محاسبياً، امتلكت الشركة قرابة 56% من الأراضي و80% من المباني المستخدمة لمطاعمها. ولا تصف هذه النسب العقارية كل موقع في الشبكة العالمية. المصدر: corporate.mcdonalds.com
يدير صاحب الامتياز التقليدي مشروع المطعم ويستثمر فيه، بينما تملك ماكدونالدز المقر عادة أو تستأجره وتمنح الامتياز. وعندما تستأجر الشركة الموقع، قد يوجد مالك عقاري مستقل يتلقى منها الإيجار. وهكذا يمكن أن يجمع المطعم بين مشروع يديره صاحب الامتياز ومبنى تملكه الشركة وأرض يملكها طرف آخر. لا يكشف الشعار للمارة أي ترتيب ينطبق على المكان.
وتعتمد أسواق أخرى على أصحاب تراخيص تطوير أو شركات زميلة تختلف مسؤولياتهم الاستثمارية. لذلك لا يصح تعميم النموذج العقاري الأمريكي التقليدي على كل بلد. كما لا يصح احتساب المطاعم الممنوحة بالامتياز كأن موظفي الشركة الأم يديرونها جميعاً مباشرة.
تتبع الإيرادات من دون احتسابها مرتين
تسجل حسابات 2025 إيرادات إيجار قدرها 10.442 مليارات دولار، ورسوم امتياز دورية بقيمة 6.018 مليارات، ورسوم تأسيس أولية قدرها 88 مليوناً. ومجموعها 16.548 مليار دولار من إيرادات الامتياز. وأضافت المطاعم التي تديرها الشركة مبيعات قدرها 9.690 مليارات، والإيرادات الأخرى 647 مليوناً، ليبلغ الإيراد المجمع 26.885 مليار دولار. هذه مبالغ لسنة مالية بالدولار الأمريكي، وليست قيمة المحفظة العقارية. المصدر: www.sec.gov المصدر: www.sec.gov
وبحساب تلك الأرقام، مثلت الإيجارات نحو 38.8% من الإيراد الكلي و63.1% من إيرادات الامتياز. النسبتان صحيحتان لأن أساس المقارنة مختلف. ولا تعني أي منهما أن الإيجار يمثل النسبة نفسها من الربح. فقد تصاحب الإيراد الكبير نفقات كبيرة، ولا يمكن توزيع تكاليف مؤسسة كاملة بمجرد النظر إلى أكبر بند في دخلها.
بلغت مبيعات الشبكة بأكملها 139.4 مليار دولار في 2025. ويشمل هذا المؤشر الأكبر مبيعات أصحاب الامتياز إلى زبائنهم، وليس مبلغاً إضافياً تحصله الشركة الأم أو يضاف إلى إيراداتها. يمكن لعملية شراء واحدة أن تنتج مبيعات للمشغل ومدفوعات تعاقدية لماكدونالدز، من دون أن تتحول إلى عمليتي شراء منفصلتين. المصدر: mcdonalds.mediaroom.com
لماذا لا يكون الإيجار مالاً بلا تكلفة؟
في ترتيبات الامتياز التقليدية، ترتبط إيرادات الشركة بالنشاط عبر الإيجارات والرسوم، بما فيها حدود دنيا تعاقدية ومكونات متصلة بالمبيعات. ومع ذلك، يمول أصحاب الامتياز العمل اليومي من أجور وطعام ومرافق وتكاليف أخرى. وللشركة أيضاً التزامات على العقارات التي تستأجرها ومسؤوليات عقارية بحسب العقود، فضلاً عن تكاليف إدارة النظام. وتشرح الإفصاحات السنوية اختلاف الهياكل التعاقدية. المصدر: www.sec.gov
وجود حد أدنى تعاقدي للدفع لا يضمن الازدهار الاقتصادي. فقد يساعد المستفيد على توقع إيراده، لكنه يزيد الضغط على مشغل تتراجع أعماله. وبالمقابل، يستطيع المطعم الناجح تمويل مدفوعاته وإعادة الاستثمار. يجب تقييم العلاقة من الجانبين، لا افتراض أن ارتفاع ما تحصل عليه الشركة الأم يترك المشغل المحلي في الوضع المالي نفسه.
قد تؤمن الملكية استمرار استخدام الموقع وتتيح الاستفادة من تغير قيمته، لكنها تربط رأس المال بالعقار. ويقلل الاستئجار الحاجة إلى شراء كل موقع، مع إنشاء التزامات مستقبلية. لا يوجد خيار أفضل دائماً؛ فالنتيجة تتوقف على المكان وشروط العقد والتمويل والطلب. كما لا يجوز تقديم القيمة الدفترية باعتبارها تقييماً مستقلاً حديثاً للسعر السوقي.
ماذا يشتري صاحب الامتياز وماذا يخاطر؟
يجمع الامتياز بين اسم معروف وإطار تشغيل قابل للتكرار. فلا يبدأ المستثمر بعلامة مجهولة وقائمة طعام فارغة. لكنه يقبل في المقابل مدفوعات وشروطاً تحدد كيفية الإدارة. الجاذبية هي العمل بهوية قائمة، والمقابل هو استقلال محلي تقيده احتياجات علامة أكبر.
تنشأ لذلك مفاوضات مستمرة بشأن التحديث والعروض والمعدات وتوزيع التكاليف. فقد يجذب التخفيض زبائن للشبكة، لكنه يبدو أقل جدوى لمطعم ترتفع نفقاته. وقد تفيد أعمال التجديد العلامة على المدى الطويل بينما تتطلب إنفاقاً فورياً. هذه توترات بنيوية في الامتياز، وليست دليلاً على أن كل المشغلين يعيشون النزاع نفسه أو يحققون هامش الربح نفسه.
لذلك لا تكفي أرباح الشركة لتقدير الدخل الشخصي لصاحب امتياز نموذجي. تؤثر الإيجارات المحلية والديون والأجور ومزيج المبيعات والأداء التشغيلي في النتيجة. كما لا تحول العلامة المألوفة المشروع إلى استثمار عقاري سلبي. يبقى تشغيل المطعم عملاً كثيف المتابعة، وتنعكس فيه قرارات التوظيف والخدمة بسرعة.
انتشار عالمي وتكيف محلي
جعل التوسع ماكدونالدز معروفة بعيداً عن أصلها الأمريكي، لكن شهرة الاسم لا تضمن نجاح كل موقع جديد. يحتاج النظام الموحد إلى العمل مع زبائن وقوانين وموردين وأسواق عقارية محلية. كثرة الاختلافات تضعف الهوية المشتركة، وقلتها المفرطة قد تجعل العلامة غير منتبهة إلى المكان الذي تعمل فيه.
يشمل تطور العلامة أيضاً تقديم الراحة بطرق جديدة. فخدمة السيارات والتوصيل والطلب الرقمي تغير كيفية وصول الزبون وانتقال الطلب داخل المطعم. وقد تسهل الشراء وتضيف في الوقت نفسه متطلبات للمطبخ والعاملين. لا تكون العملية الرقمية مفيدة إلا إذا نُفذت بدقة وباقتصاد قابل للاستمرار للأطراف المشاركة.
ويظل الموقع المادي مهماً: مدخل السيارات ووضوح المطعم ونطاق التوصيل والقدرة على التعامل مع قنوات متعددة تؤثر في الأداء. لا تنقل حملة إعلانية ممتازة مدخلاً سيئ الموقع ولا تضيف مساحة للمطبخ. هنا تتلاقى العقارات والمطاعم: يجب أن يدعم المبنى الخدمة التي تعد بها العلامة.
اختبار 2026: القدرة على تحمل السعر وجودة التنفيذ
في إعلانها الصادر في 4 أغسطس عن الربع الثاني من 2026، قالت ماكدونالدز إن المبيعات المقارنة عالمياً ارتفعت 1.3%، ومنها 0.8% في الولايات المتحدة. وهذه مقارنة لمبيعات مطاعم مؤهلة خلال فترات متماثلة، وليست إعلاناً بأن عدد الزبائن زاد في كل مطعم. قد تتغير المبيعات بسبب الأسعار أو مزيج الطلبات أو عدد الزيارات، ولا يجوز التعامل مع هذه العوامل بوصفها شيئاً واحداً. المصدر: corporate.mcdonalds.com
السؤال الاستراتيجي هو قدرة الشركة على الحفاظ على تجربة ميسورة وموثوقة مع استمرار الاستثمار والعوائد. فالحجم لا يلغي منافسة المطاعم الأخرى والمتاجر والوجبات المنزلية. يقيم الزبون الحساس للسعر الفاتورة والتجربة، لا تعقيد ميزانية مانح الامتياز. العقار يدعم النظام، لكن الطلب يظل مصدر تمويله.
تتيح ماكدونالدز مقارنة مفيدة مع مشروعين استهلاكيين مختلفين: تحول SKIMS حضور المشاهير إلى مؤسسة ملابس وتجزئة، وتربط كوكاكولا العلامة بشبكة تعبئة وتوزيع. في كل حالة، يكون المنتج المرئي جزءاً فقط من المشروع. وفي ماكدونالدز، تأتي الميزة المستمرة من تنسيق العلامة والمشغلين والمواقع، بشرط أن يظل المطعم جديراً بزيارة الزبون التالية. كيم كارداشيان: إمبراطورية الأعمال وراء SKIMS كوكاكولا: كيف أصبح مشروب بسيط رمزاً عالمياً
نشرة PRESDA
تابع الأخبار. افهم ما يجري.
موجز لأخبار الذكاء الاصطناعي والألعاب والرياضة والأعمال والعالم والمشاهير وأسلوب الحياة.