Coches eléctricos: la transición mundial y el futuro de la gasolina y el diésel
Análisis mundial del coche eléctrico con datos AIE 2026: híbridos, baterías, recarga, normas europeas y escenarios para 2030, 2035 y 2050.
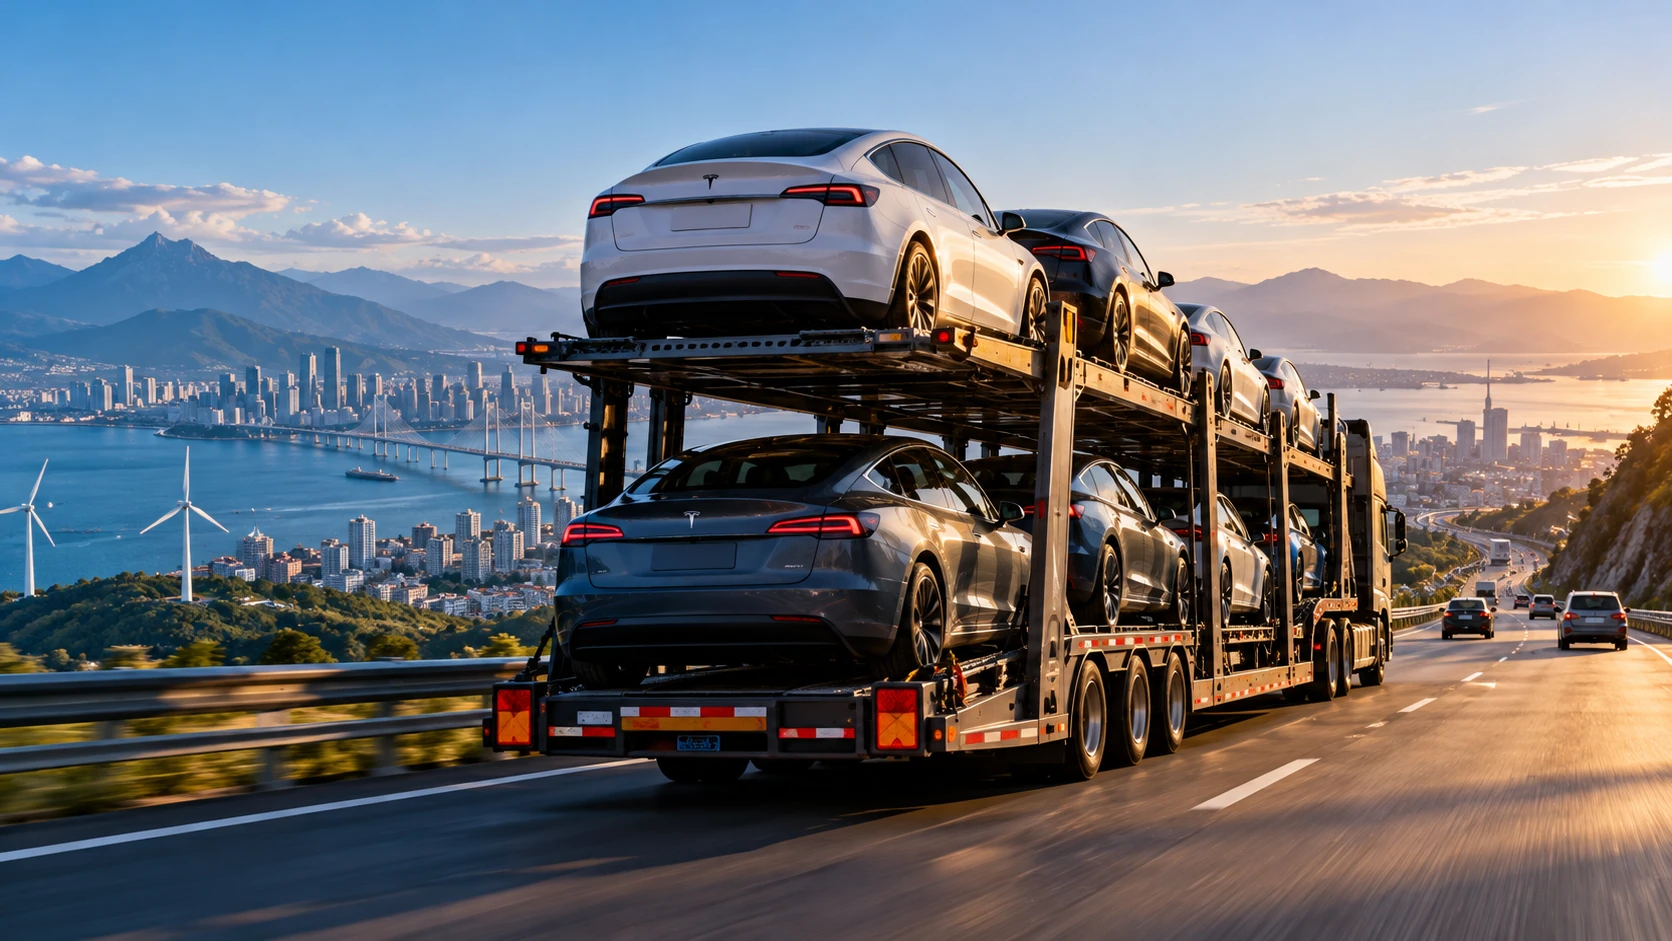
Ilustración editorial generada por IA para PRESDA: un camión portavehículos en una carretera costera imaginaria. No es una fotografía de un envío, lugar o evento real.
Un camión portavehículos transporta también apuestas sobre precios energéticos, fábricas de baterías, redes de recarga y hábitos de millones de conductores. Esas apuestas están cambiando en todo el mundo. El coche eléctrico avanza hacia el mercado de masas, pero la transición no es uniforme ni una simple cuenta atrás hasta la desaparición de la gasolina y el diésel.
La distinción central es entre lo que se compra hoy y lo que sigue circulando. Según la Agencia Internacional de la Energía, los eléctricos representaron una cuarta parte de las ventas mundiales de coches nuevos en 2025, pero alrededor del 5% del parque existente. Ambas cifras son compatibles: renovar un parque requiere mucho más tiempo que cambiar un escaparate. Este artículo utiliza el informe de la AIE de 2026, su actualización de julio y publicaciones oficiales de fabricantes. Las políticas se comprobaron el 20 de octubre de 2026. Fuente: www.iea.org
¿Qué se considera un coche eléctrico?
Un vehículo eléctrico de batería, o BEV, almacena electricidad en una batería recargable y utiliza un motor eléctrico, sin motor de gasolina ni diésel. El frenado regenerativo recupera parte de la energía al desacelerar. Un híbrido enchufable, o PHEV, combina recarga externa y motor de combustión. Su consumo depende mucho de la frecuencia de carga, la longitud de los trayectos y cuándo funciona el motor térmico. Fuente: afdc.energy.gov
Un híbrido convencional, o HEV, normalmente no se enchufa. Combina combustible, una batería pequeña y un motor eléctrico para mejorar la eficiencia. Los híbridos ligeros aportan una asistencia más limitada. Aquí, las cifras de coches eléctricos de la AIE incluyen BEV y PHEV, no los híbridos convencionales. Los coches de pila de combustible de hidrógeno son otra tecnología de propulsión eléctrica con un mercado mucho menor. Mezclar categorías puede exagerar el tamaño del negocio exclusivamente eléctrico de una marca.
El mercado mundial: un récord y un 2026 desigual
Las ventas mundiales de coches eléctricos superaron los 20 millones en 2025, un 20% más que el año anterior. Los modelos exclusivamente de batería representaron el 65% de esas ventas. Las diferencias regionales fueron grandes: los eléctricos se acercaron al 55% de las ventas nuevas en China, alcanzaron el 28% en Europa y quedaron justo por debajo del 10% en Estados Unidos. Son porcentajes de ventas nuevas, no de vehículos en circulación, y Europa no equivale a la Unión Europea. Fuente: www.iea.org
La actualización de julio de 2026 complica cualquier relato de crecimiento lineal. Los eléctricos representaron el 24% de las ventas mundiales de coches en el primer semestre, mientras su volumen fue ligeramente inferior al del mismo periodo de 2025. El crecimiento del segundo trimestre casi compensó la caída inicial. La AIE pasó a prever una cuota anual del 29% y un crecimiento de ventas de aproximadamente el 10%. Es una previsión, no el resultado definitivo de 2026, y sustituye la estimación del 28% publicada en mayo. Fuente: www.iea.org
La cuota puede aumentar aunque disminuya el volumen si el mercado total cae más. Un retroceso regional temporal no demuestra el fracaso de la electrificación; un trimestre fuerte tampoco garantiza una expansión continua. Tipos de interés, ayudas, lanzamientos, restricciones comerciales y precios de combustibles influyen en las decisiones. Una evaluación rigurosa sigue varios indicadores en lugar de elegir el titular que confirma una opinión previa.
China: el centro industrial de la transición
China reúne un enorme mercado interno, fabricantes de baterías, proveedores y una competencia intensa. Su ventaja no consiste solo en vender muchos coches eléctricos. Puede desarrollar plataformas, obtener celdas y ampliar la producción dentro de un ecosistema industrial denso. La AIE estima que produjo casi tres cuartas partes de los coches eléctricos mundiales en 2025. También fabrican allí empresas extranjeras, por lo que hay que distinguir ubicación de producción y nacionalidad de marca. Fuente: www.iea.org
Para el comprador, la competencia amplía opciones y presiona los precios a la baja. Para el fabricante, puede estrechar márgenes y fomentar exportaciones. La actualización de julio de la AIE señaló una brecha creciente entre los vehículos exportados desde China y los registrados como vendidos fuera. Los envíos no son demanda final. Inventarios, aranceles y costes de establecer redes de servicio determinarán cuánto de esa fortaleza industrial se convierte en cuota internacional duradera.
Europa y Estados Unidos: señales políticas diferentes
El repunte europeo de 2025 fue considerable: se vendieron 4,2 millones de coches eléctricos, con normas de emisiones más exigentes impulsando oferta y precios. Dentro de la UE, la cuota quedó ligeramente por debajo del 27%. Sin embargo, Noruega, Alemania, Francia y los mercados del sur siguen siendo distintos. Fiscalidad de vehículos de empresa, ingresos, recarga en edificios y modelos pequeños asequibles importan tanto como el debate continental. Fuente: www.iea.org
Estados Unidos muestra la sensibilidad de la demanda a las políticas. La AIE registró alrededor de 1,5 millones de ventas eléctricas en 2025, algo menos que en 2024. Los créditos fiscales federales a la compra finalizaron después de septiembre de 2025, favoreciendo compras adelantadas y una posterior caída trimestral. Eso no significa que desaparecieran todas las ayudas estatales, locales o de compañías eléctricas. Los compradores deben comprobar las reglas concretas de su operación.
La electrificación estadounidense también depende de vivienda y geografía. Tener garaje y electricidad nocturna barata cambia la cuenta frente a depender de cargadores rápidos públicos. Largas distancias, vehículos grandes, remolque y frío pueden elevar las necesidades de batería o recarga. Son retos prácticos de diseño e infraestructura, no motivos para suponer que todos los conductores estadounidenses necesitan lo mismo.
Japón, India y los mercados fuera del foco habitual
Japón recuerda que el éxito híbrido no equivale a una rápida adopción enchufable. En 2025, los eléctricos fueron menos del 3% de las ventas nuevas, mientras los híbridos convencionales representaron alrededor de un tercio, según la AIE. La estrategia multivía de Toyota abarca híbridos, enchufables, eléctricos de batería e hidrógeno. Intenta responder a mercados distintos, pero mantiene abierta la cuestión estratégica de cuánto crecerá la demanda exclusivamente eléctrica. Fuente: global.toyota
Las ventas de coches eléctricos en India aumentaron un 75% en 2025, hasta unas 165.000 unidades y cerca del 4% del mercado. Tata y Mahindra representaron aproximadamente el 60% mediante producción nacional. Pero los coches solo cuentan una parte de la movilidad india. Escúteres, motos y vehículos de tres ruedas eléctricos atienden otros presupuestos y desplazamientos diarios. Medir la transición únicamente mediante turismos caros deja fuera aplicaciones importantes. Fuente: www.iea.org
El sudeste asiático y América Latina son mercados cada vez más relevantes. VinFast en Vietnam, las marcas chinas en Tailandia e Indonesia y la demanda de Brasil y México muestran distintas vías de electrificación. En África y otros mercados de menores ingresos, importaciones usadas, financiación, fiabilidad eléctrica y reparaciones complican el panorama. Una tecnología puede abaratarse mundialmente y seguir fuera del alcance de una familia. Las condiciones locales decidirán el ritmo.
Tesla, BYD, Volkswagen y Toyota: estrategias distintas
Tesla entregó 1.636.129 vehículos en 2025. BYD declaró 2.256.714 turismos eléctricos de batería, además de una gran actividad de híbridos enchufables. Comparar Tesla con todos los vehículos de nueva energía de BYD exagera la diferencia exclusivamente eléctrica. El volumen de turismos de batería de BYD ya era mayor, pero las categorías deben explicitarse. Rentabilidad, garantías y precios sostenibles son cuestiones diferentes del volumen de ventas. Fuente: ir.tesla.com Fuente: www1.hkexnews.hk
Volkswagen Group declaró 983.120 entregas eléctricas de batería en 2025, un 32% más, incluidos vehículos comerciales pesados. Sus marcas y fábricas forman una organización distinta de Tesla o BYD. El negocio híbrido de Toyota ofrece otra estrategia: mejorar la eficiencia térmica mientras desarrolla otras motorizaciones. Hyundai, Kia, BMW, Renault, Geely y nuevos fabricantes amplían la competencia. Ninguna estrategia elimina el riesgo de ejecución. Fuente: annualreport2025.volkswagen-group.com
Los grupos tradicionales deben financiar nuevas plataformas mientras mantienen fábricas, proveedores y redes existentes. Los recién llegados deben convertir innovación rápida en calidad constante y atención duradera. Software, gestión de baterías e integración de recarga ganan importancia, pero un coche sigue siendo un producto físico que debe funcionar durante años. El análisis de PRESDA sobre automatización aborda el desafío paralelo de transformar capacidades y organización industrial. También en PRESDA
Baterías: avances sin una química milagrosa
Las baterías de ion-litio constituyen una familia tecnológica. El litio-ferrofosfato, o LFP, evita níquel y cobalto en el cátodo y se utiliza donde importan coste y durabilidad. Las químicas ricas en níquel pueden ofrecer mayor densidad energética cuando peso y autonomía son prioritarios. Diseño del conjunto, gestión térmica y calidad de fabricación también cuentan. El nombre de una química no predice por sí solo el rendimiento de un vehículo. Fuente: www.iea.org
La AIE calcula una caída media del 8% en los precios de baterías en 2025, con una medida que incluye vehículos y almacenamiento estacionario. No significa que cada coche eléctrico se abaratara un 8%. El sodio-ion y el estado sólido podrían ampliar opciones, pero laboratorio, primeras series y fabricación asequible a gran escala son hitos distintos. Conviene evaluar productos disponibles sin asumir que un anuncio ya ha transformado todos los concesionarios.
Recarga: ventaja cotidiana y cuello de botella público
Cargar en casa convierte estacionamiento en repostaje. El lugar de trabajo ofrece una oportunidad similar. La carga rápida pública es crucial para viajes largos y hogares sin aparcamiento privado, pero contar enchufes es solo el principio. Fiabilidad, accesibilidad, pagos, compatibilidad y potencia cuando llegan varios coches a la vez determinan la utilidad real de la infraestructura. Fuente: www.iea.org
La potencia máxima anunciada no es una entrega constante. Coche, temperatura, nivel de batería y condiciones de la estación pueden limitarla; normalmente disminuye al acercarse al lleno. Una parada breve anunciada corresponde a condiciones y a un intervalo de carga concretos. Conexiones y transformadores locales pueden necesitar mejoras aunque la generación nacional sea suficiente. La recarga gestionada desplaza demanda fuera de las horas punta; devolver energía a la red requiere equipos compatibles y acuerdos comerciales viables.
El precio de compra es solo el comienzo
La comparación útil considera compra o arrendamiento, financiación, depreciación, seguro, energía, mantenimiento y reventa. Los BEV evitan cambios de aceite y muchos componentes térmicos, pero neumáticos, suspensión, reparaciones y seguro siguen costando dinero. Una factura energética menor no compensa automáticamente un precio alto o una depreciación rápida. La segunda mano amplía el acceso y da más importancia al estado de la batería y las garantías transferibles. Fuente: afdc.energy.gov
Un ejemplo ilustrativo, no una media de mercado: un eléctrico que consume 18 kWh cada 100 km, con electricidad supuesta a 0,20 unidades monetarias por kWh, gasta 3,60 cada 100 km antes de pérdidas de recarga. Un coche de gasolina que consume 6 litros a 1,50 por litro gasta 9,00. Si la electricidad pública cuesta 0,60 por kWh, la primera cifra sube a 10,80. El acceso a carga asequible puede importar más que afirmar que una motorización siempre es más barata.
Impacto ambiental: comparar ciclos de vida completos
Un eléctrico no emite gases de escape al circular, pero no carece de impactos. Su batería requiere energía y materiales; generar electricidad puede emitir gases de efecto invernadero; neumáticos y carreteras siguen produciendo partículas. La comparación debe incluir extracción, fabricación, suministro energético, conducción y fin de vida de ambos vehículos. También debe comparar tamaños y usos razonablemente similares, no un SUV eléctrico con un coche de gasolina diminuto. Fuente: www.iea.org
Un análisis del ICCT de 2025 estimó emisiones de gases de efecto invernadero durante el ciclo de vida un 73% menores para eléctricos vendidos en la UE que para equivalentes de gasolina, según su mezcla eléctrica proyectada y otras hipótesis. Es un resultado europeo modelizado, no un porcentaje universal. Electricidad más limpia mejora la comparación; una red intensiva en carbono, una batería enorme o poco uso durante la vida útil pueden reducir la ventaja. Las emisiones climáticas tampoco representan todo el daño ambiental. Fuente: theicct.org
Litio, grafito, níquel y cobalto plantean cuestiones de agua, suelo, trabajo y concentración geopolítica. No todas las químicas utilizan todos esos materiales. El reciclaje recupera recursos, pero no puede abastecer inmediatamente un parque creciente cuando muchas baterías siguen en servicio. Vehículos pequeños y eficientes, suministro responsable, mayor duración y transporte público complementan la electrificación. Cambiar el motor no resuelve por sí solo congestión ni espacio urbano destinado a coches.
UE 2035: ley vigente, revisión propuesta y debate político
El marco adoptado por la UE establece una reducción del 100% de las emisiones medias de CO2 del escape de coches y furgonetas nuevos desde 2035 respecto al objetivo de 2021. No ordena desguazar los vehículos existentes. En diciembre de 2025, la Comisión propuso cambiar el objetivo al 90%, con compensaciones relacionadas con combustibles sostenibles y acero europeo bajo en carbono. Una propuesta no constituye por sí misma un reglamento sustitutorio aprobado. Fuente: www.europarl.europa.eu Fuente: www.consilium.europa.eu
Los documentos comprobados muestran un debate aún cambiante. El 16 de octubre de 2026, Francia y Alemania anunciaron un enfoque común sobre descarbonización, flexibilidad regulatoria y fabricación europea, indicando que trabajarían con sus socios para alcanzar un acuerdo. Esa declaración documenta alineamiento político, no la finalización del proceso legislativo europeo. Hay que distinguir el marco existente, el mecanismo propuesto por la Comisión y las posteriores posiciones negociadoras. Fuente: www.elysee.fr
¿Qué ocurrirá con la gasolina y el diésel?
Los vehículos de combustión seguirán circulando mucho después de que los eléctricos dominen algunos mercados nuevos. Parque existente, comercio de segunda mano, reparaciones e infraestructura desigual prolongarán la convivencia. Los híbridos eficientes pueden reducir consumo; los enchufables ahorran más combustible cuando se cargan regularmente y circulan eléctricamente. Ninguna etiqueta sustituye el examen del uso real. Un híbrido enchufable utilizado principalmente con combustible sigue siendo un coche consumidor de combustible.
El diésel tampoco tiene el mismo horizonte en turismos que en transporte pesado. Los camiones exigen carga útil, autonomía y utilización intensiva, aunque un kilometraje alto puede favorecer alternativas eléctricas con recarga organizada. Combustibles sintéticos y biocombustibles pueden cubrir aplicaciones concretas, pero coste, energía, materias primas y disponibilidad limitan la idea de conservar sin dificultad todo el parque térmico. Varias tecnologías pueden coexistir sin ofrecer reducciones de emisiones equivalentes.
2030, 2035 y 2050: escenarios, no citas con el destino
Para 2030, importa que modelos asequibles, recarga fiable y capacidad industrial crezcan conjuntamente. El informe 2026 de la AIE proyecta que los vehículos eléctricos de carretera podrían evitar alrededor de 5 millones de barriles diarios de demanda petrolera en 2030. Es demanda evitada frente a un escenario sin esos vehículos, no una garantía de que el consumo total caiga exactamente esa cantidad. Los turismos son solo una parte de la electrificación vial. Fuente: www.iea.org
Para 2035, los escenarios exploratorios de la AIE sitúan los eléctricos alrededor de la mitad de las ventas mundiales de coches nuevos. El informe diferencia el escenario de políticas actuales del de políticas declaradas, con hipótesis distintas. Son proyecciones condicionales y con grandes diferencias entre mercados. No equivalen a una prohibición mundial del motor térmico ni demuestran que la mitad de todo el parque será eléctrica para entonces. Fuente: www.iea.org
Para 2050, ofrecer una cuota mundial exacta transmitiría más certeza de la que permite la evidencia. Descarbonizar profundamente el transporte requerirá electricidad más limpia, vehículos menos emisores, infraestructura y cambios de movilidad más allá del automóvil privado. Una transición rápida podría reducir dependencia petrolera; una lenta prolongaría consumo y emisiones. Tecnología, accesibilidad y estabilidad política decidirán el resultado. Un objetivo climático no es una previsión comercial.
Las consecuencias van mucho más allá del concesionario
El consumidor gana opciones, pero necesita información sobre recarga, estado de baterías y servicio duradero. Fabricantes y proveedores afrontan un desplazamiento de valor desde motores y sistemas de combustible hacia celdas, electrónica de potencia y software. Los trabajadores necesitan formación e inversión allí donde cambian los empleos. Los gobiernos equilibran importaciones asequibles, fabricación nacional, competencia y resiliencia. Un arancel puede proteger una fábrica y encarecer sus productos para los compradores.
Para productores de petróleo, la electrificación cambia el crecimiento de la demanda antes de eliminarla. Refinerías, distribuidores y exportadores deben considerar parques regionales, mercancías, aviación y petroquímica, no extrapolar únicamente desde coches eléctricos. Los precios también dependen de decisiones de oferta y geopolítica. El análisis de PRESDA sobre poder petrolero aporta contexto a la relación cambiante entre transporte y seguridad energética. También en PRESDA
El futuro del automóvil no llegará el mismo día a todas partes. Se manifestará en el precio de un pequeño eléctrico, la fiabilidad de un cargador comunitario, la viabilidad de una fábrica de baterías y el valor de un diésel envejecido. La propulsión eléctrica ya transforma la industria mundial. Su alcance y equidad dependerán tanto de los sistemas construidos alrededor del vehículo como del propio vehículo.
El boletín de PRESDA
Sigue la actualidad. Entiende lo que pasa.
Las claves de la IA, los videojuegos, el deporte, la economía, la actualidad internacional, los famosos y el estilo de vida.
Artículos relacionados
Seguir leyendo
Inteligencia artificial
LA REVOLUCIÓN DE LOS ROBOTS: CÓMO LA IA PODRÍA CAMBIAR LA VIDA COTIDIANA PARA 2030
/ 15 min de lectura
Economía
¿QUIÉN CONTROLA EL PETRÓLEO MUNDIAL? DINERO, PODER Y ORIENTE MEDIO
/ 20 min de lectura
Economía
TESLA PRESENTA UN ROADSTER CON PROPULSORES Y PREVÉ PRODUCIRLO EN 2028
/ 8 min de lectura