L’INTRODUCTION RECORD D’ANTHROPIC CRÉE UNE FORTUNE SUR LE PAPIER POUR SES SALARIÉS
Anthropic arrive au Nasdaq après une offre publique de base de 81,34 milliards de dollars. Estimations patrimoniales, acquisition des droits et limites de vente.
Illustration éditoriale, pas une photographie de cotation. Le bâtiment NYSE est un élément artistique ; Anthropic est cotée au Nasdaq sous ANT. La courbe n’est pas une donnée de marché.
L’arrivée d’Anthropic en Bourse est réelle, mais le titre sur les salariés millionnaires exige une définition précise. Les conditions finales fixent un prix d’offre de 83 dollars et une offre publique de base de 81,34 milliards. Le Nasdaq a marqué la cotation le 19 novembre 2026. Cela donne une référence publique aux titres, pas une somme identique versée à chaque salarié. Source · www.sec.gov Source · www.nasdaq.com
AP décrit la plus grande introduction jamais réalisée, devant celle de SpaceX d’environ 75 milliards de dollars en juin. La comparaison porte sur l’offre, pas sur la valorisation totale, le chiffre d’affaires ou la somme que chaque salarié peut retirer. Source · apnews.com
| Montant ou date | Ce qu’il mesure |
|---|---|
| 19 novembre 2026 | Cotation au Nasdaq, symbole ANT |
| 83 dollars par action | Prix d’offre, pas cours permanent |
| 81,34 milliards de dollars | Offre publique de base, ventes de la société et d’actionnaires |
| 26 milliards de dollars | Placement privé simultané distinct |
Ce qu’établissent les documents définitifs
Le document de tarification du 18 novembre déposé à la SEC mentionne 980 millions d’actions A à 83 dollars, hors option supplémentaire des banques. Anthropic en propose 956 351 354 et les actionnaires vendeurs 23 648 646. Le montant de base résulte du prix multiplié par les titres de cette offre. Source · www.sec.gov
La distinction entre actions nouvelles et secondaires est essentielle. Les fonds ne vont pas au même destinataire. Le prospectus précise qu’Anthropic ne reçoit aucun produit des ventes des actionnaires existants. Présenter tout le montant brut comme de l’argent nouveau pour l’entreprise serait donc incorrect. Source · www.sec.gov
Le document décrit séparément un placement privé de 26 milliards de dollars en actions N. Il ne faut pas le fondre dans la seule tranche publique de base. Options, placements simultanés et frais expliquent aussi pourquoi certains totaux de financement ne mesurent pas exactement la même chose. Source · www.sec.gov
La cotation se fait au Nasdaq, pas au NYSE
Les conditions SEC indiquent le Nasdaq Global Select Market et le symbole ANT. L’événement officiel du Nasdaq confirme ce lieu. L’image fournie représente notamment le bâtiment du New York Stock Exchange dans une illustration ; elle ne constitue pas une photographie documentaire de la cotation. Source · www.sec.gov Source · www.nasdaq.com
La différence paraît visuelle, mais elle est factuelle. Une illustration peut évoquer les marchés sans reproduire un événement. Le texte et les légendes identifient donc la place réelle, au lieu de laisser un bâtiment célèbre dans l’image remplacer le document primaire.
Pourquoi les estimations des salariés varient
Reuters rapporte que Sacra estimait environ 2 800 salariés actuels ou anciens susceptibles de détenir un million de dollars de titres acquis avant impôt, pour une valorisation d’entreprise de 1 350 milliards. Hill estimait aussi 598 salariés non fondateurs avec au moins 100 millions en titres. Ce sont des modèles, pas des comptes individuels publiés. Source · www.investing.com
Reuters précisait ne pas avoir pu vérifier les modèles indépendamment et soulignait l’absence de répartition individuelle dans le dossier. Date de valorisation, acquisition des droits, calendrier des attributions, coût d’exercice et population retenue peuvent changer sensiblement le résultat.
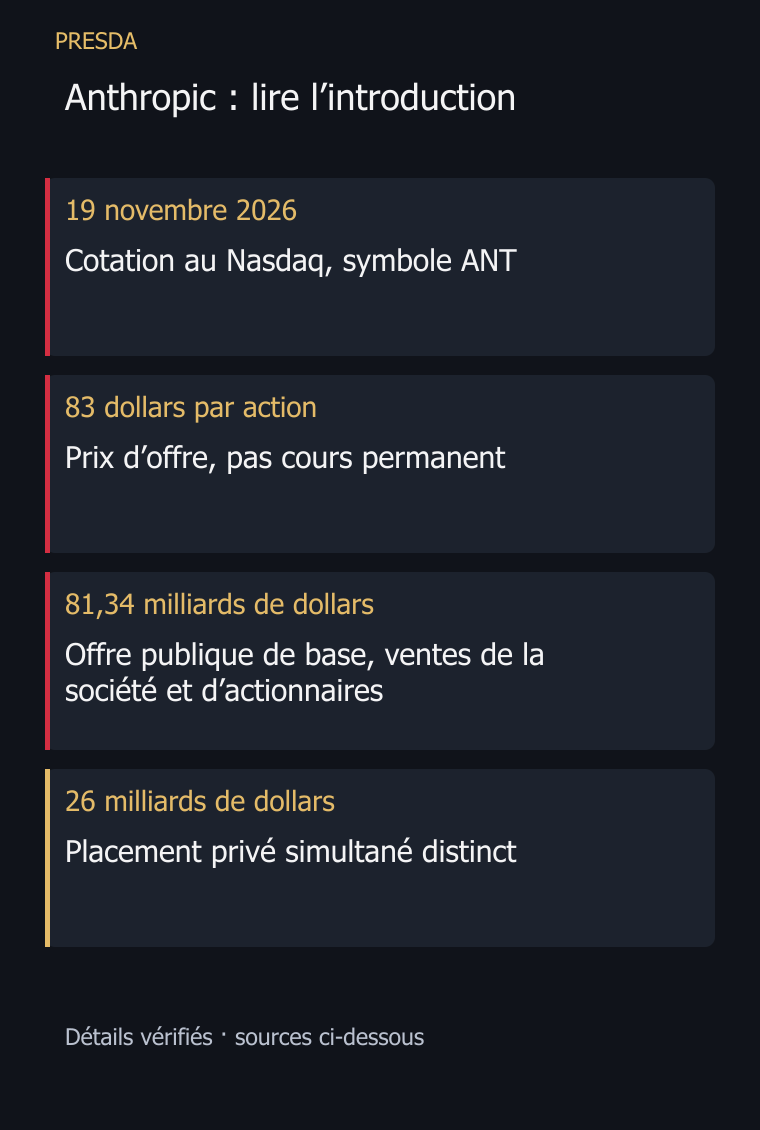
Anthropic : des chiffres de nature différente. Sources : conditions finales déposées à la SEC.
CNN attribuait également à Hill, le marché de titres privés, une estimation d’environ 600 salariés détenant plus de 100 millions de dollars. Un arrondi ne transforme pas un modèle en audit. Une estimation collective ne prouve pas davantage le patrimoine d’une personne nommée dont les titres ne sont pas publiés. Source · kvia.com
Un patrimoine théorique n’est pas du liquide disponible
La richesse sur le papier attribue une valeur à des titres selon un cours donné. Elle ne prouve ni leur vente, ni la réception du produit, ni le paiement des coûts et impôts. Le cours est un élément du calcul, pas la totalité de l’opération permettant d’en réaliser la valeur.
Les options ajoutent le prix d’exercice et les droits effectivement acquis. Les actions soumises à conditions peuvent comporter d’autres restrictions. Comparer une valeur brute de titres à un compte bancaire omet précisément les informations déterminant l’accès réel aux fonds.
Cela ne rend pas les gains potentiels négligeables ou imaginaires. Cela justifie les expressions valeur estimée des titres ou fortune sur le papier. L’occasion économique peut être majeure sans équivaloir à des liquidités nettes d’impôt déjà encaissées.
Tous les titres n’étaient pas vendables immédiatement
Le prospectus décrit des engagements de conservation et une libération anticipée jusqu’à 10 % des titres concernés pour les administrateurs, dirigeants, salariés actuels ou anciens et consultants non fondateurs dès la première séance. C’est une disposition limitée, pas une autorisation générale de tout vendre. Source · www.sec.gov
La situation personnelle dépend encore des attributions, droits acquis, restrictions et circonstances. Une règle générale ne prouve pas une vente effectivement exécutée. Les documents établissent des conditions et possibilités ; les ventes et recettes nettes exigent des preuves supplémentaires.
L’entreprise derrière le cours
Les documents d’Anthropic présentent 17 milliards de dollars de revenus au troisième trimestre 2026 et une perte nette de 23,3 milliards. Ils expliquent que celle-ci inclut une charge non monétaire de 21,9 milliards liée à la juste valeur de titres convertibles, passifs dérivés et SAFEs. Il s’agit d’un trimestre, pas d’une année entière. Source · ipo.anthropic.com
La présentation distingue aussi une marge opérationnelle ajustée de 15 % et une marge opérationnelle de moins 3 %. Les deux mesures ne sont pas interchangeables. Perte nette et marge ajustée se lisent avec leurs définitions et rapprochements, sans supprimer leur contexte comptable.
Ces chiffres expliquent pourquoi le récit dépasse l’enrichissement des salariés. La société cotée doit transformer la demande en activité durable tout en finançant une technologie coûteuse. Les titres restent liés à cette entreprise et au marché, pas à une récompense dont la valeur serait fixée définitivement le jour de l’introduction.
Une gouvernance particulière pour les investisseurs
Le prospectus décrit une public benefit corporation du Delaware et son Long-Term Benefit Trust. Il présente aussi des droits de vote particuliers, dont un contrôle des fondateurs par une catégorie dédiée. Propriété économique et autorité politique interne sont donc distinctes. Source · www.sec.gov
Une mission affichée ne garantit pas chaque décision future. Il faut distinguer finalité déclarée, mécanismes réels et résultats commerciaux. La cotation n’efface pas ces dispositifs et ne donne pas une influence égale à tous les actionnaires.
Notre analyse de la course à l’IA entre États-Unis et Chine éclaire l’importance du capital, des infrastructures et du contrôle. L’introduction d’Anthropic ajoute une dimension boursière à cette compétition, sans prouver une prédiction sur son futur vainqueur.
La version exacte du récit des millionnaires
L’événement confirmé est une offre record suivie d’une cotation au Nasdaq. Pour les salariés, il s’agit d’un gain potentiel considérable en titres, avec des estimations extérieures de milliers de millionnaires sous certaines hypothèses. Ce n’est pas un décompte vérifié de personnes ayant encaissé un million net d’impôt.
Cette formulation conserve l’importance sans inventer de certitude. Cours futurs, ventes déclarées, fiscalité et activité influenceront ce que les titres rapporteront finalement. L’introduction apporte une étape et un marché, sans supprimer la différence entre détenir un actif valorisé et encaisser sa valeur.
FAQ
Questions fréquentes
Anthropic est-elle vraiment entrée en Bourse ?
Oui. Les conditions finales SEC précisent Nasdaq et ANT, et le Nasdaq a marqué la cotation le 19 novembre 2026.
Chaque salarié a-t-il reçu un million en espèces ?
Rien de tel n’est établi. Les estimations concernent des titres, avec des hypothèses de valorisation, droits acquis, coûts et personnes comptées.
Les 81,34 milliards vont-ils intégralement à Anthropic ?
Non. L’offre inclut des ventes d’actionnaires existants. Le prospectus précise que la société n’en reçoit pas le produit.
Les salariés pouvaient-ils tout vendre immédiatement ?
Le prospectus prévoit des restrictions et une libération limitée, dont 10 % pour le groupe non fondateur concerné dès la première séance. Il ne permet pas de conclure à des ventes sans limite.
La newsletter PRESDA
Suivez l’actualité. Gardez une longueur d’avance.
L’essentiel de l’IA, du jeu vidéo, du sport, de l’économie, de l’actualité internationale, des célébrités et de l’art de vivre.
Articles associés
Poursuivre la lecture
 Intelligence artificielle
COURSE À L’IA : CHINE ET ÉTATS-UNIS FACE À LA TECHNOLOGIE LA PLUS PUISSANTE DU MONDE
/ 17 min de lecture
 Économie
KEANU REEVES ET ARCH : UNE ENTREPRISE DE MOTOS CONSTRUITE AVEC GARD HOLLINGER
/ 6 min de lecture
 Économie
DAVID BECKHAM : LES AFFAIRES DERRIÈRE UNE FORTUNE ESTIMÉE À UN MILLIARD DE DOLLARS
/ 7 min de lecture