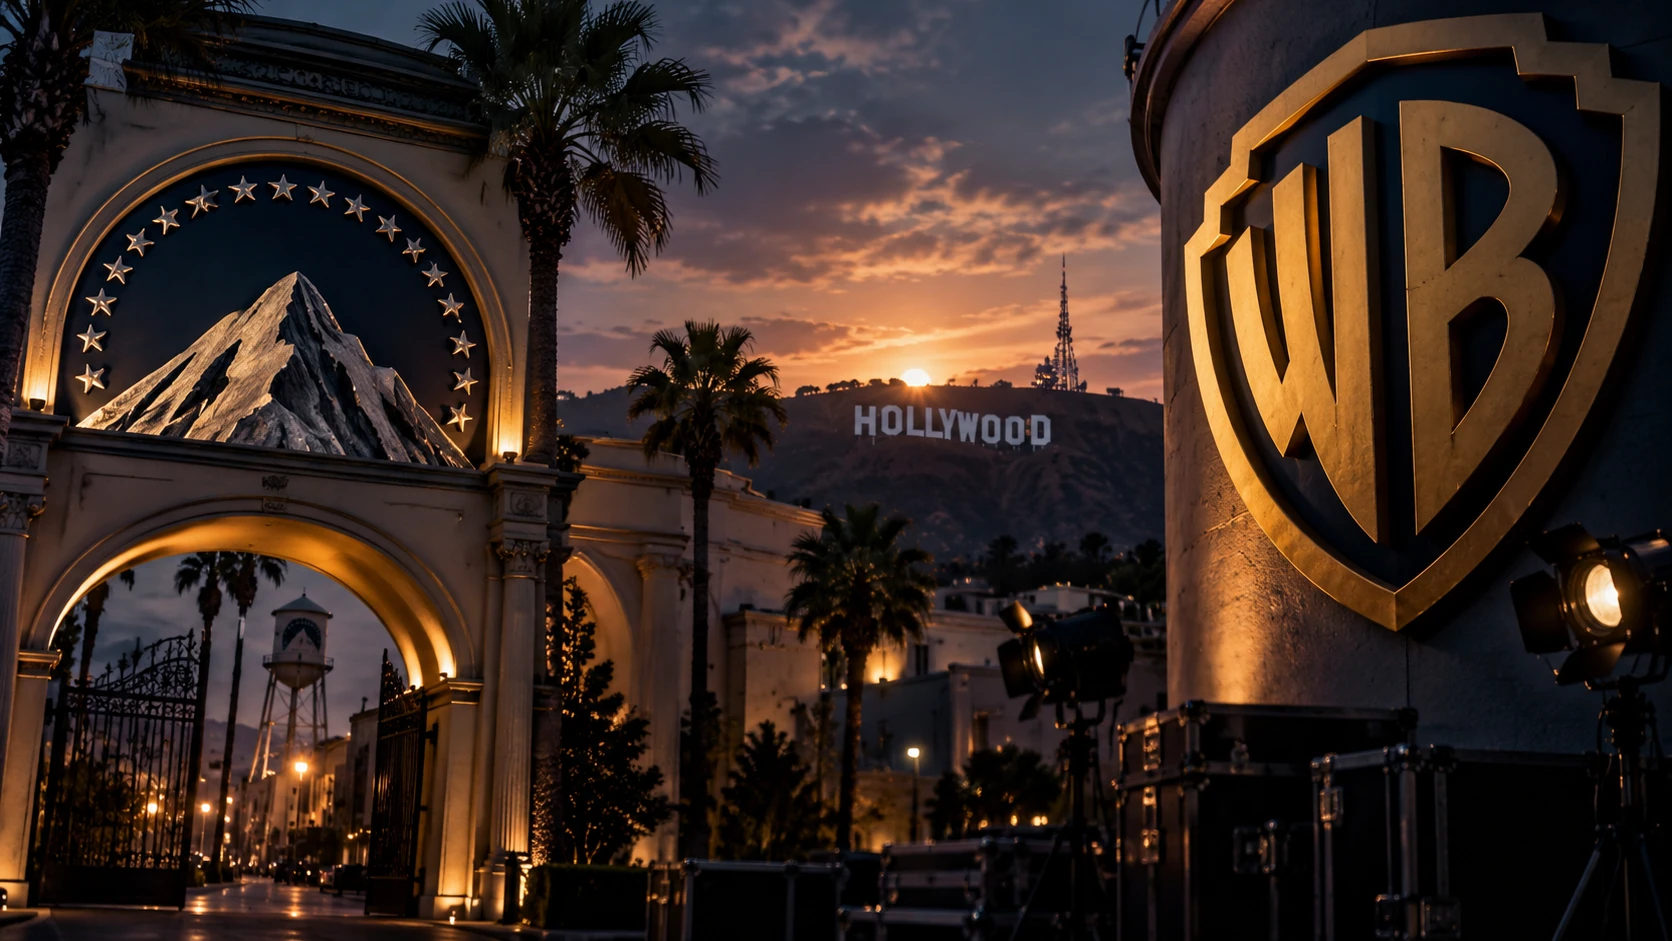
Paramount + Warner Bros. : la méga-opération à 110 milliards de dollars qui redessine Hollywood
Deux géants de Hollywood s’apprêtent à se rapprocher. Avec une finalisation attendue le 6 octobre, le futur groupe Skydance devra concilier taille, dette, création et indépendance éditoriale.
Les portes des studios de Hollywood symbolisent des univers concurrents : des vedettes, des franchises et des dirigeants différents, qui décident quelles histoires verront le jour. Le projet de rachat de Warner Bros. Discovery par Paramount Skydance réunirait deux de ces univers sous une même société mère. Ses conséquences dépassent largement un changement de nom : elles touchent à l’économie du streaming, du cinéma et de l’information télévisée.
À la publication de cet article, le 4 octobre 2026, le rachat n’est pas finalisé. Les entreprises prévoient sa réalisation le 6 octobre, sous réserve des conditions habituelles de clôture. La distinction est essentielle : les avancées réglementaires et les annonces de financement ne constituent pas un transfert de propriété achevé. Paramount et WBD : date de finalisation attendue, 30 septembre 2026
CE QUE REPRÉSENTENT LES 110 MILLIARDS DE DOLLARS
L’opération convenue valorise Warner Bros. Discovery à environ 110 milliards de dollars, dette comprise, pour une valeur des capitaux propres de 81 milliards. Les actionnaires doivent recevoir 31 dollars par action en numéraire, auxquels s’ajoute le supplément applicable à la période postérieure au 30 septembre. La valeur d’entreprise et le montant attribué aux actions sont deux mesures distinctes, et non deux estimations contradictoires. SEC : annonce du rachat et modalités financières, 27 février 2026
Cette ampleur place le rapprochement parmi les plus grandes consolidations de Hollywood. Au-delà du prix, l’essentiel est la réunion de métiers : production cinématographique, télévision, abonnements, publicité et distribution appartiendraient à un ensemble beaucoup plus vaste. Acquérir cette puissance n’est qu’une première étape. La faire fonctionner sans affaiblir les actifs achetés sera plus difficile.
SKYDANCE : UNE NOUVELLE SOCIÉTÉ MÈRE, DES MARQUES CONNUES
Le groupe issu du rapprochement doit porter le nom de Skydance. Une communication réglementaire du 2 octobre prévoit la dénomination juridique Skydance Corporation, qui devrait prendre effet le 6 octobre. Le changement de nom de la société mère ne doit pas être confondu avec la disparition des marques de studios ou de programmes. Formulaire 8-K de Paramount : future dénomination Skydance, 2 octobre 2026
Le portefeuille réunirait Warner Bros., HBO, HBO Max et CNN avec CBS, Paramount+ et Paramount Pictures. L’intérêt est clair : un vaste catalogue peut soutenir la fidélisation des abonnés, les licences et la publicité sur plusieurs supports. Cette diversité impose aussi de choisir où diffuser les programmes et quelles activités financer. SEC : annonce du rachat et modalités financières, 27 février 2026
DAVID ELLISON ET YNON KREIZ : STRATÉGIE ET INTÉGRATION
David Ellison doit diriger le groupe comme président du conseil et directeur général, avec Ynon Kreiz comme codirecteur général à la finalisation. Paramount indique que Kreiz prendra ses fonctions le 5 octobre et supervisera les opérations quotidiennes et l’intégration. Son expérience chez Mattel apporte un savoir-faire dans la transformation de marques établies en activités de divertissement. SEC : nomination de Ynon Kreiz, 30 septembre 2026
Une direction à deux sera jugée sur son exécution, pas sur ses titres. Unifier la comptabilité, la technologie et les opérations commerciales est exigeant ; rapprocher des organisations créatives pose un autre problème. Un studio a besoin de discipline financière, mais les cinéastes et producteurs ont aussi besoin d’interlocuteurs clairement identifiés et de savoir que leurs projets ne disparaîtront pas dans une réorganisation.
POURQUOI LA BATAILLE ANTITRUST COMPTAIT
L’autorisation fédérale n’a pas clos le débat. Reuters a rapporté en juin que le ministère américain de la Justice avait approuvé le rachat. Une coalition de 12 États menée par la Californie a poursuivi sa propre contestation, estimant qu’une concurrence réduite pourrait entraîner moins de productions et des prix plus élevés. Il s’agissait des arguments des États, et non d’une certitude sur les effets de la fusion dans chaque marché. Reuters : autorisation fédérale au titre de la concurrence, juin 2026 Procureur général de Californie : conditions de l’accord, 21 septembre 2026
Le 30 septembre, la juge fédérale Araceli Martínez-Olguín a approuvé l’accord conclu avec les États, levant cet obstacle à la finalisation, selon Reuters. Valider un compromis négocié ne revient pas à constater l’absence de risques liés à la concentration. Cela signifie que l’opération peut avancer dans le cadre juridique ainsi établi. Reuters : approbation judiciaire de l’accord, 30 septembre 2026
Le désaccord économique central est simple. La direction voit dans la taille un moyen de mieux affronter la concurrence. Les critiques redoutent moins d’acheteurs indépendants de créations et moins de fournisseurs concurrents. Les deux raisonnements portent sur le pouvoir de négociation, mais concernent des acteurs différents : le groupe qui cherche des abonnés, et les travailleurs, salles de cinéma et distributeurs qui négocient avec lui.
DES GARANTIES DONT IL FAUDRA ASSURER LE RESPECT
L’accord prévoit des engagements de sorties cinématographiques sur cinq ans, des investissements supplémentaires dans la production américaine, des négociations séparées pour les chaînes câblées de base des deux groupes et un conseil destiné à protéger l’indépendance éditoriale de CNN et CBS. Il prévoit aussi un contrôle indépendant du respect des engagements. Ce sont des obligations à mettre en œuvre, pas des bénéfices déjà obtenus. Procureur général de Californie : conditions de l’accord, 21 septembre 2026
Le véritable test sera ce que ces garanties préserveront. Un quota de films ne mesure pas à lui seul la diversité artistique, et un conseil de surveillance ne remplace pas le jugement éditorial quotidien. Public et professionnels devront examiner les sorties effectives, les commandes et l’indépendance des rédactions, parallèlement au respect des engagements écrits.
PLUS DE 6 MILLIARDS D’ÉCONOMIES : UN OBJECTIF, PAS UNE TRÉSORERIE DISPONIBLE
Paramount vise plus de 6 milliards de dollars de synergies en rythme de croisière. L’annonce de l’opération cite notamment l’intégration technologique, les achats, l’immobilier et l’efficacité opérationnelle. Ces économies désignent un niveau récurrent attendu une fois les changements réalisés. Elles ne correspondent ni à des liquidités immédiatement disponibles ni à une amélioration garantie du bénéfice. SEC : annonce du rachat et modalités financières, 27 février 2026 SEC : nomination de Ynon Kreiz, 30 septembre 2026
Certains doublons peuvent disparaître sans modifier ce que regarde le public. D’autres économies peuvent exiger des choix difficiles sur les effectifs, le développement ou le marketing. L’intégration coûte elle-même de l’argent et mobilise les dirigeants. La question est de savoir si ces gains renforceront les activités ou réduiront la capacité créative qui fait leur valeur.
ENVIRON 80 MILLIARDS DE DETTE CHANGENT L’ÉQUATION
Reuters indiquait le 24 septembre que le groupe devrait supporter environ 80 milliards de dollars de dette après la finalisation. Il s’agit d’une projection, et non du bilan définitif à la clôture. Paramount a ensuite annoncé, le 30 septembre, les conditions d’importants financements obligataires et bancaires, soulignant le poids du financement de l’opération. Reuters : financement du rachat et dette prévue, 24 septembre 2026 Paramount : conditions du financement par emprunt, 30 septembre 2026
La dette impose des décaissements récurrents. Un film à succès ou une série populaire peut aider au remboursement, mais la demande future du public ne se programme pas comme une échéance d’intérêts. Le groupe devra arbitrer entre investissement dans les contenus, dépenses d’intégration et désendettement. Les catalogues sont des atouts, mais posséder des titres célèbres ne garantit pas le succès de chaque nouveauté.
STREAMING : UN CATALOGUE PLUS VASTE NE SUFFIT PAS
Réunir HBO Max et Paramount+ sous un même propriétaire ouvrirait des possibilités d’offres groupées, de technologies communes et de promotion croisée. Cela ne rendrait pas automatiquement tous les titres disponibles dans un abonnement unique, dans tous les pays, dès la clôture. Les contrats de droits, les choix de produits et les plans d’intégration détermineront l’offre réelle.
Pour les consommateurs, les questions sont concrètes : combien coûtera une formule adaptée, quelle place prendra la publicité et quels programmes resteront disponibles ? Un service élargi pourrait être pratique. Une concurrence moins forte pourrait aussi réduire l’incitation à maintenir des prix attractifs. Ni des abonnements moins chers ni des hausses immédiates ne doivent être présentés comme des conséquences déjà acquises.
CINÉMA, TÉLÉVISION ET INFORMATION : TROIS TESTS DISTINCTS
Pour le cinéma, il faudra observer la diversité des films en salles, pas seulement les logos d’une présentation d’entreprise. Pour la télévision, il faudra voir si les producteurs indépendants disposent encore de véritables alternatives lorsqu’ils proposent une série. Un propriétaire plus puissant pourrait financer des projets ambitieux, mais moins de centres de décision pourraient limiter les chemins par lesquels les idées nouvelles atteignent le public.
L’information soulève une question supplémentaire : l’indépendance éditoriale relève autant de l’intérêt général que de l’entreprise. Les dispositifs de surveillance prévus pour CNN et CBS méritent attention, mais leur crédibilité dépendra de la pratique. La concentration de la propriété doit être analysée sans spéculations infondées sur ce que chaque journaliste rapportera.
CE QU’IL FAUDRA OBSERVER APRÈS LA FINALISATION ATTENDUE
Il faudra d’abord confirmer que l’opération est effectivement achevée. Ensuite, les éléments utiles seront précis : calendrier d’intégration, économies réalisées, informations sur la dette, programmes de sorties et évolution des offres. Annoncer un très grand groupe est plus facile que démontrer que sa taille améliore l’expérience du public.
Situation au 4 octobre 2026 : l’opération reste en attente, avec une finalisation prévue le 6 octobre sous réserve des conditions habituelles. Cet article analyse l’accord annoncé et ses conséquences possibles ; il ne décrit pas une fusion déjà réalisée. Paramount et WBD : date de finalisation attendue, 30 septembre 2026
FAQ
Questions fréquentes
Le rachat de Warner Bros. Discovery par Paramount est-il finalisé ?
Non. Au 4 octobre 2026, les entreprises prévoient une finalisation le 6 octobre, sous réserve des conditions habituelles de clôture.
Que comprend la valorisation de 110 milliards de dollars ?
Il s’agit de la valeur d’entreprise annoncée, dette comprise. La valeur des capitaux propres est d’environ 81 milliards de dollars, avec 31 dollars par action en numéraire et le supplément applicable lié au calendrier.
Qui dirigera le groupe issu du rapprochement ?
La société mère prévue est Skydance Corporation. David Ellison sera président du conseil et directeur général, avec Ynon Kreiz comme codirecteur général à la finalisation.
Les abonnements HBO Max et Paramount+ changeront-ils immédiatement ?
Un propriétaire commun ne détermine pas à lui seul les tarifs, les offres groupées ou la disponibilité des programmes. Ces éléments dépendent des choix de produits, des droits et des plans d’intégration.
La newsletter PRESDA
Suivez l’actualité. Gardez une longueur d’avance.
L’essentiel de l’IA, du jeu vidéo, du sport, de l’économie, de l’actualité internationale, des célébrités et de l’art de vivre.
Articles associés
Poursuivre la lecture
Économie
FAMILLE ROTHSCHILD : LA DYNASTIE BANCAIRE QUI A FINANCÉ L’EUROPE
/ 18 min de lecture
Économie
INVESTIR DANS LES NOMS DE DOMAINE : COMMENT UN NOM À 10 DOLLARS PEUT VALOIR DES MILLIONS
/ 16 min de lecture
Économie
QUI CONTRÔLE LE PÉTROLE MONDIAL ? ARGENT, POUVOIR ET MOYEN-ORIENT
/ 20 min de lecture