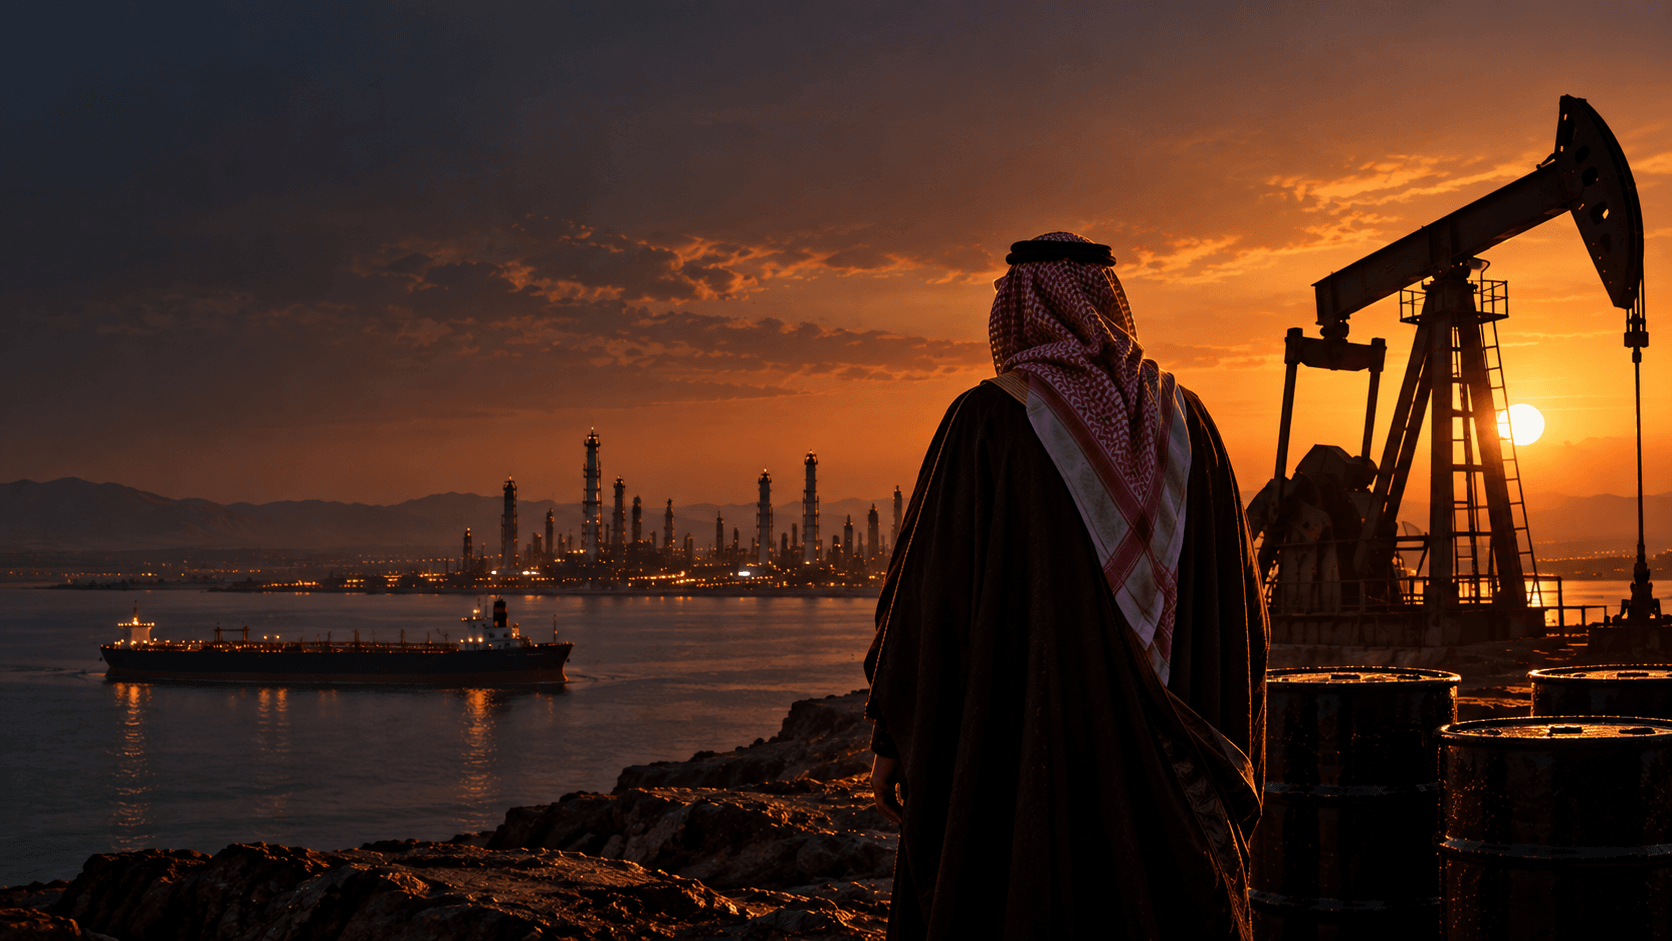
QUI CONTRÔLE LE PÉTROLE MONDIAL ? ARGENT, POUVOIR ET MOYEN-ORIENT
Le pétrole fait toujours fonctionner économies, armées et marchés mondiaux. Mais le contrôle prend plusieurs formes : réserves, production, exportations, capacités inutilisées, raffinage, transport et influence sur les prix racontent des histoires différentes.
Le pétrole n’est pas seulement un carburant. Il représente des revenus, de la logistique, du transport maritime, de l’aviation, de la pétrochimie, de la mobilité militaire, un risque d’inflation et un moyen de pression diplomatique.
C’est pourquoi la question « qui contrôle le pétrole mondial ? » reste importante en 2026, alors même que véhicules électriques, solaire, batteries et efficacité énergétique transforment les marchés.
La réponse n’est ni un pays, ni une entreprise, ni un cartel unique. Le contrôle se répartit entre géologie, capacités de production, exportations, capacités inutilisées, raffinage, routes maritimes, marchés de négoce et demande des consommateurs.
L’Arabie saoudite exerce une influence exceptionnelle. L’OPEP+ peut coordonner une part majeure de l’offre. Les États-Unis sont le géant de la production. La Russie reste un grand exportateur. La Chine dispose d’un immense pouvoir d’achat. Les compagnies nationales contrôlent une grande partie des ressources.
Le véritable marché pétrolier est un réseau de puissances concurrentes, pas un trône unique.
Pour approfondir les liens entre finance et puissance énergétique, lisez La monnaie : comment le papier, l’or et les chiffres ont fini par gouverner le monde et la rubrique Économie de PRESDA.
Qui contrôle le pétrole mondial ?
Aucun pays ne contrôle seul le pétrole mondial. Le contrôle dépend de la partie du système considérée.
Les réserves mesurent le pétrole estimé récupérable selon les définitions, conditions économiques et techniques actuelles. La production mesure les volumes de pétrole ou de liquides pétroliers effectivement mis sur le marché. Les exportations indiquent qui approvisionne les autres pays. Les capacités de production inutilisées indiquent qui peut ajouter rapidement des barils. Le raffinage détermine qui transforme le brut en produits utilisables. Les routes maritimes conditionnent la sécurité de leur acheminement.
L’influence sur les prix est encore autre chose. Elle dépend de l’offre, de la demande, des stocks, des décisions de l’OPEP+, des guerres, des sanctions, des taux d’intérêt, des changes, de la demande des raffineries, des marchés à terme et des anticipations.
La réponse la plus exacte comporte donc plusieurs niveaux : le Moyen-Orient contrôle une très grande part des réserves conventionnelles à faible coût et des exportations ; les États-Unis disposent d’une production et d’une puissance technologique immenses ; l’OPEP+ coordonne une influence sur l’offre ; les marchés mondiaux déterminent les prix par un arbitrage permanent entre craintes, demande et barils.
Pourquoi le pétrole reste-t-il si puissant ?
Le pétrole demeure stratégique parce qu’une grande partie de l’économie mondiale fonctionne encore avec des combustibles liquides.
L’automobile change, mais l’aviation, le transport maritime, les poids lourds, la pétrochimie, l’agriculture, les mines, la construction, la logistique militaire et de nombreux procédés industriels dépendent encore fortement des produits pétroliers. Le kérosène est difficile à remplacer. Les navires transportent toujours le commerce mondial. La pétrochimie fournit plastiques, engrais, solvants, matériaux synthétiques et produits médicaux.
Les renouvelables progressent rapidement et les véhicules électriques ralentissent la croissance du pétrole dans certains marchés du transport. Mais ralentissement ne signifie pas disparition.
Le pétrole reste puissant parce que le monde en consomme chaque jour à une échelle immense. Même de petites perturbations peuvent affecter les prix, l’inflation et la stabilité politique.
Pourquoi le Moyen-Orient possède-t-il autant de pétrole ?
La richesse pétrolière du Moyen-Orient est géologique, pas mystique.
De vastes parties de la région étaient autrefois recouvertes de mers où de la matière organique s’accumulait dans les sédiments. Au fil des temps géologiques, chaleur et pression l’ont transformée en hydrocarbures. Des roches-réservoirs poreuses ont stocké pétrole et gaz, tandis que des roches imperméables les piégeaient sous terre.
L’Arabie saoudite, l’Iran, l’Irak, le Koweït, les Émirats arabes unis et les régions voisines recouvrent certains des systèmes pétroliers conventionnels les plus productifs du monde. L’association de roches-mères, de roches-réservoirs, de pièges et de conditions de conservation a créé des accumulations exceptionnelles.
Ce n’est pas simplement de la chance au sens superficiel. Ce sont la géologie, le temps, la structure des bassins et, ensuite, la capacité humaine à découvrir, financer et exploiter la ressource.
Qui possède les plus grandes réserves pétrolières ?
Les classements des réserves prouvées varient selon les sources et les définitions, mais les bases internationales actuelles placent régulièrement le Venezuela, l’Arabie saoudite, l’Iran, le Canada, l’Irak, les Émirats arabes unis, le Koweït, la Russie et les États-Unis parmi les grands détenteurs.
Le Venezuela figure souvent au premier rang, avec une grande part de brut extra-lourd. L’Arabie saoudite possède d’immenses réserves conventionnelles. Le Canada dispose de vastes ressources en sables bitumineux. L’Iran et l’Irak possèdent de très grandes réserves moyen-orientales. Le Koweït et les Émirats détiennent d’importantes ressources du Golfe. La Russie et les États-Unis restent de grandes puissances pétrolières.
Ces chiffres demandent toutefois de la prudence. Les réserves prouvées dépendent de la géologie, des techniques, de l’économie, des déclarations politiques, des sanctions, de l’investissement et des définitions. Certains jeux de données incluent brut et condensats ; d’autres portent sur les liquides pétroliers ou des ressources plus larges.
Surtout, posséder les plus grandes réserves ne signifie pas automatiquement produire le plus de pétrole.
Qui produit le plus de pétrole ?
Les États-Unis sont le premier producteur mondial de liquides pétroliers dans les données récentes de l’EIA et le premier producteur de brut dans les informations actuelles sur les marchés.
L’Arabie saoudite et la Russie restent les deux autres géants. Le Canada, la Chine, l’Irak, les Émirats arabes unis, le Brésil et l’Iran sont aussi de grands producteurs, selon que l’on mesure le brut, le brut et les condensats, ou l’ensemble des liquides pétroliers.
C’est le paradoxe central du pétrole moderne : les États-Unis peuvent produire davantage que tous les autres tandis que le Moyen-Orient conserve une immense influence sur le marché.
Pourquoi ? Parce que les producteurs moyen-orientaux, notamment l’Arabie saoudite et certains États du Golfe, possèdent de vastes réserves à faible coût, exportent de gros volumes et, dans le cas saoudien, maintiennent des capacités inutilisées qui peuvent compter lors des crises.
Arabie saoudite : la superpuissance pétrolière
L’Arabie saoudite est une superpuissance pétrolière parce qu’elle associe immenses réserves, production à faible coût, grandes exportations, échelle opérationnelle de Saudi Aramco et capacités inutilisées exceptionnelles.
Ces capacités sont cruciales. Un pays capable d’ajouter rapidement des barils possède davantage d’influence à court terme qu’un pays dont les réserves resteront sous terre pendant des années.
L’Arabie saoudite joue aussi un rôle central dans l’OPEP et l’OPEP+. Elle peut soutenir des réductions de production, augmenter l’offre dans certaines conditions ou orienter les anticipations par ses signaux.
Cela ne signifie pas qu’elle contrôle les prix du pétrole. Cela signifie que ses décisions peuvent fortement influencer l’offre et le climat du marché, où de nombreuses autres forces comptent également.
Aramco : une entreprise bâtie sur le pétrole
Saudi Aramco est l’une des entreprises les plus importantes du monde parce qu’elle se trouve au cœur de la puissance pétrolière saoudienne.
Son histoire va des concessions étrangères initiales au contrôle national, puis à une introduction partielle en Bourse. Elle exploite aujourd’hui d’immenses actifs en amont, des activités de raffinage et d’aval, et des exportations centrales pour les recettes de l’État saoudien.
Son échelle se compare difficilement à celle des grandes compagnies privées ordinaires : Aramco est étroitement liée à l’État saoudien et gère l’une des plus vastes bases de ressources pétrolières à faible coût.
Cette dimension ne la protège pas des cours. Ses bénéfices continuent de monter et de baisser avec les marchés mondiaux, la politique de production et la demande.
Qu’est-ce que l’OPEP ?
L’OPEP, Organisation des pays exportateurs de pétrole, est fondée en 1960 par l’Iran, l’Irak, le Koweït, l’Arabie saoudite et le Venezuela.
Elle vise à coordonner les politiques pétrolières des pays exportateurs et à donner aux producteurs davantage d’influence sur un marché longtemps façonné par les compagnies occidentales.
L’OPEP devient mondialement célèbre pendant les chocs pétroliers des années 1970, mais ses membres, son influence et son environnement de marché évoluent avec le temps.
La principale idée fausse consiste à croire qu’elle choisit simplement le prix mondial exact du pétrole. Ce n’est pas le cas. Elle peut influencer l’offre et les anticipations, mais les prix se forment sur les marchés mondiaux.
Qu’est-ce que l’OPEP+ ?
L’OPEP+ est le cadre de coordination élargi réunissant les membres de l’OPEP et des producteurs extérieurs, au premier rang desquels la Russie.
La Russie change l’équation en faisant entrer l’un des plus grands producteurs mondiaux dans les discussions de gestion de l’offre avec l’Arabie saoudite et les autres membres de l’OPEP.
L’OPEP+ fonctionne par objectifs de production, réductions volontaires, signaux au marché et négociations sur le respect des engagements. Certains membres produisent trop, d’autres moins que prévu, et les anticipations peuvent évoluer avant qu’un seul baril physique ne change de mains.
La coopération saoudo-russe compte, mais les deux pays sont aussi concurrents. Chacun recherche revenus, influence et parts de marché.
L’OPEP dispose-t-elle d’un monopole ?
Non. L’OPEP ne possède pas un monopole simple, au sens des manuels, sur le pétrole mondial.
D’importants volumes sont produits hors de l’OPEP et de l’OPEP+ : États-Unis, Canada, Brésil, Guyana, Norvège et autres comptent tous. Le pétrole de schiste américain a rendu la réaction de l’offre extérieure à l’OPEP beaucoup plus puissante qu’il y a plusieurs décennies.
La meilleure expression est « pouvoir de marché ». L’OPEP+ peut coordonner une grande part de l’offre mondiale, et certains membres disposent de barils peu coûteux et d’une influence par leurs exportations.
Mais elle ne contrôle ni chaque baril, ni chaque raffinerie, ni chaque pétrolier, ni chaque acheteur, ni chaque opération à terme.
La révolution américaine du pétrole de schiste
La révolution du pétrole de schiste aux États-Unis a transformé la géopolitique pétrolière mondiale.
Le forage horizontal et la fracturation hydraulique ont permis d’exploiter le pétrole de formations peu perméables, notamment dans le bassin permien. La production peut réagir plus vite que dans de nombreux mégaprojets traditionnels, car ces puits ont des cycles d’investissement plus courts.
Cela réduit la dépendance américaine aux importations de brut en volume et donne aux marchés mondiaux une nouvelle source d’offre flexible.
Le schiste n’a rien de magique. Il dépend des prix, de la productivité des forages, de la discipline d’investissement, des oléoducs, de l’eau, de la main-d’œuvre et de la géologie. Mais il a brisé l’idée ancienne que la puissance pétrolière appartenait surtout aux exportateurs traditionnels.
Pourquoi les États-Unis s’intéressent-ils toujours au Moyen-Orient ?
Si les États-Unis produisent autant de pétrole, pourquoi le Moyen-Orient les préoccupe-t-il encore ?
Parce que le pétrole se négocie à l’échelle mondiale. Une perturbation dans le golfe Persique peut affecter le Brent, le WTI, les produits raffinés, les anticipations d’inflation et les économies des alliés américains, même si les États-Unis importent moins de la région qu’autrefois.
Les qualités de brut diffèrent aussi. Les raffineries sont conçues pour certains mélanges de brut léger, lourd, peu soufré ou soufré. Remplacer un baril par un autre n’est pas toujours simple.
Le Moyen-Orient compte également pour les alliés, les voies maritimes, les engagements militaires, la stabilité économique mondiale et le risque qu’un conflit régional fasse bouger les cours avant même une perte de volumes.
Russie : le pétrole comme puissance économique et politique
La Russie reste l’un des plus grands producteurs et exportateurs mondiaux. Les recettes pétrolières et gazières sont centrales pour les finances publiques et les moyens de pression diplomatiques.
Après l’invasion à grande échelle de l’Ukraine, sanctions, plafonds de prix et changements commerciaux ont orienté davantage de barils russes vers les acheteurs asiatiques, notamment la Chine et l’Inde.
Son rôle dans l’OPEP+ lui fournit un autre canal d’influence, alors même que les sanctions compliquent transport, assurance, financement et investissement.
La puissance pétrolière russe est donc physique et politique : volumes, recettes, ventes à prix réduit, débats sur le contournement des sanctions et coordination avec d’autres producteurs.
Iran : d’immenses réserves sous sanctions
L’Iran possède d’immenses ressources pétrolières et gazières, mais les sanctions et contraintes géopolitiques limitent leur transformation en puissance d’approvisionnement mondiale.
Du pétrole sous terre n’est pas une offre commercialement accessible. Investissement, technologie, assurance maritime, acheteurs, circuits bancaires et conditions diplomatiques comptent tous.
Lorsque l’application des sanctions se relâche ou que les acheteurs prennent des risques, les exportations iraniennes peuvent augmenter. Lorsque la pression croît, elles sont davantage contraintes.
L’Iran montre pourquoi les réserves ne suffisent pas à définir le contrôle.
Irak : richesse pétrolière et fragilité politique
L’Irak est l’un des pays pétroliers les plus importants, avec d’immenses réserves et de grandes capacités d’exportation.
Les recettes pétrolières sont centrales pour l’État irakien. Cela crée possibilités et vulnérabilités : budgets publics, salaires, infrastructures et politique sont liés aux exportations de brut.
Ses contraintes comprennent les goulets d’étranglement des infrastructures, la gestion de l’eau, les besoins d’investissement, les différends entre pouvoir fédéral et régions, la sécurité et la fragmentation politique.
Le pays ne se réduit pas à un stéréotype d’instabilité. C’est une grande puissance pétrolière dont le potentiel dépend des institutions et des infrastructures autant que de la géologie.
Émirats arabes unis, Koweït et Qatar
Les Émirats arabes unis et le Koweït sont de grands producteurs du Golfe, avec d’importantes réserves, des compagnies nationales et une influence exportatrice.
Les Émirats ont beaucoup investi dans ADNOC, le raffinage, la pétrochimie, la logistique, la finance, le tourisme et les renouvelables. Le Koweït possède une grande base de réserves et reste étroitement dépendant des recettes pétrolières.
Le Qatar est différent. Son importance énergétique stratégique est surtout liée au gaz naturel et au GNL, pas simplement au brut. Son gisement North Field en fait un géant des marchés gaziers mondiaux.
Cette distinction compte : pétrole et gaz se recoupent géopolitiquement, mais servent des marchés, infrastructures et systèmes de prix différents.
Venezuela : réserves immenses, production limitée
Le Venezuela est l’exemple classique montrant que réserves et production ne sont pas synonymes.
Il possède d’immenses ressources, notamment le brut extra-lourd de la ceinture de l’Orénoque. Mais ce pétrole exige investissement, traitement pour améliorer sa qualité, mélange, technologie et opérations stables.
Des années de crise politique, de sous-investissement, de dégradation des infrastructures, de sanctions et de difficultés opérationnelles ont fortement limité la production au regard de la ressource.
Un pays peut posséder d’immenses réserves sans pouvoir les transformer en un approvisionnement fiable.
Le détroit d’Ormuz
Le détroit d’Ormuz est l’un des passages énergétiques stratégiques les plus importants au monde.
Il se situe entre le golfe Persique et le golfe d’Oman. Les exportations de pétrole et de GNL d’Arabie saoudite, d’Irak, du Koweït, du Qatar, des Émirats arabes unis et d’Iran dépendent fortement des routes proches, même si certaines alternatives par conduites existent.
Les données récentes de l’EIA décrivent un transit par Ormuz correspondant à environ un cinquième de la consommation mondiale de liquides pétroliers, ce qui en fait un point central de la sécurité énergétique.
Une perturbation grave n’aurait pas besoin d’arrêter tous les flux pour faire bouger les prix. Coûts d’assurance, retards des pétroliers, risque militaire et craintes du marché pourraient rapidement renchérir l’énergie.
Les autres passages stratégiques du pétrole
Ormuz n’est pas le seul passage critique.
Le détroit de Malacca relie l’énergie moyen-orientale aux consommateurs est-asiatiques. Le canal de Suez et l’oléoduc SUMED relient mer Rouge et Méditerranée. Bab el-Mandeb relie la mer Rouge au golfe d’Aden. Les détroits turcs comptent pour les flux énergétiques de la mer Noire.
La géographie crée du pouvoir stratégique parce que le pétrole est physique. Il doit passer par des ports, canaux, oléoducs, détroits, terminaux et pétroliers.
Les marchés peuvent être numériques. Les barils ne le sont pas.
Qui fixe les prix du pétrole ?
Aucun roi, président, entreprise ou cartel ne fixe simplement à lui seul le prix mondial du pétrole.
Les cours reflètent l’offre, la demande, les stocks, les décisions de l’OPEP+, les guerres, les sanctions, la croissance, les taux d’intérêt, les monnaies, la demande des raffineries, les contraintes maritimes, les marchés à terme et les anticipations.
Le Brent est la principale référence internationale. Le WTI est la référence américaine essentielle. Tous deux sont des prix de marché liés à des flux physiques de brut et aux transactions à terme.
Une décision saoudienne de production peut faire évoluer les cours. Un rapport sur les stocks américains, une surprise de demande chinoise, un arrêt de raffinerie, une crainte de guerre ou une prévision de récession aussi.
Pourquoi la guerre fait-elle monter les prix avant la perte de barils ?
Les marchés pétroliers intègrent le risque avant les perturbations physiques.
Si les opérateurs pensent qu’un conflit menace Ormuz, les exportations russes, des oléoducs, des raffineries ou l’assurance maritime, les prix peuvent augmenter immédiatement. C’est la prime de risque.
Les marchés anticipent. Ils n’attendent pas la disparition des barils lorsque la probabilité de perturbation change.
C’est pourquoi les tensions au Moyen-Orient peuvent faire bouger les cours même lorsque la production reste stable.
Les entreprises derrière les barils
Une grande partie des ressources pétrolières mondiales est contrôlée par des États et des compagnies nationales, pas par les grandes entreprises privées occidentales.
Saudi Aramco, ADNOC, Kuwait Petroleum Corporation, National Iranian Oil Company, le secteur public irakien et d’autres compagnies nationales sont au plus près des ressources.
Les groupes internationaux comme ExxonMobil, Chevron, Shell, BP et TotalEnergies restent importants pour la technologie, les capitaux, les projets en eaux profondes, le GNL, le raffinage, le négoce et les opérations mondiales.
Mais l’époque où les majors occidentales contrôlaient directement la majorité du pétrole moyen-oriental est depuis longtemps révolue.
Comment le pétrole a créé d’immenses richesses
Les recettes pétrolières ont transformé les États du Golfe et d’autres producteurs en finançant infrastructures, villes, ports, aéroports, éducation, systèmes de santé, dépenses militaires et fonds souverains.
L’Arabie saoudite, les Émirats arabes unis, le Koweït et le Qatar ont utilisé les revenus des hydrocarbures pour renforcer les capacités de l’État et investir dans le monde.
Mais la richesse pétrolière est volatile. Un gouvernement reposant sur ces recettes doit gérer les cycles d’expansion et de contraction, les attentes de la population et les risques de transition à long terme.
Le pétrole peut bâtir une ville. Il peut aussi bâtir une dépendance.
La malédiction des ressources
La malédiction des ressources désigne l’idée qu’une richesse naturelle peut entraîner une faible diversification, des risques de corruption, des distorsions monétaires, une vulnérabilité aux prix et des problèmes de gouvernance.
Ce n’est pas automatique. Le pétrole ne cause pas mécaniquement l’autoritarisme ou la corruption. Institutions, histoire, dirigeants, taille de la population, pressions extérieures et stratégie économique comptent.
Certains producteurs transforment leurs ressources en investissement et en stabilité. D’autres restent piégés dans la dépendance à une seule matière première.
La malédiction ne relève pas de la géologie. Elle relève de l’économie politique.
Pourquoi les pays du Golfe se diversifient-ils ?
Les pays du Golfe cherchent à se diversifier parce que la richesse pétrolière est puissante, mais incertaine.
Saudi Vision 2030, les stratégies émiraties et les projets apparentés mettent l’accent sur le tourisme, la finance, la logistique, les technologies, l’industrie manufacturière, les mines, les loisirs, le sport, les renouvelables et l’investissement mondial.
La logique est simple : la ressource qui les a enrichis ne croîtra peut-être pas éternellement au même rythme, et les générations futures auront besoin de revenus au-delà des exportations de brut.
La diversification est difficile, car les recettes pétrolières sont si importantes que les remplacer demande davantage que des slogans. Il faut des emplois, de la productivité, un secteur privé solide et une compétitivité mondiale.
Pétrodollars : le sens réel du terme
Les pétrodollars ne sont pas un système secret obligeant tous les pays à acheter tout leur pétrole exclusivement en dollars américains.
Le terme désigne généralement les dollars gagnés par les pays exportateurs grâce aux ventes de pétrole libellées dans cette monnaie, puis réinvestis dans les actifs financiers mondiaux, les importations, les réserves ou les investissements.
Le commerce pétrolier a historiquement renforcé le dollar parce que les grandes matières premières sont souvent cotées en dollars et que les marchés financiers américains sont profonds et liquides.
Mais sa domination possède de nombreuses causes au-delà du pétrole : marchés financiers, titres du Trésor, facturation commerciale, État de droit, puissance militaire, effets de réseau et réserves des banques centrales.
Le pétrole et le dollar américain
Le pétrole a contribué à renforcer le rôle du dollar dans le commerce mondial, sans créer à lui seul sa domination.
Pour comprendre plus précisément pourquoi la monnaie a de la valeur et pourquoi le dollar reste puissant, lisez l’histoire de la monnaie de PRESDA.
Le rôle pétrolier du dollar compte parce qu’importateurs et exportateurs d’énergie ont souvent besoin de liquidités en dollars. Les exportateurs investissent aussi leurs recettes dans des actifs en dollars, des fonds souverains et les marchés mondiaux.
Le dollar n’est pourtant pas protégé par un accord pétrolier magique unique. Il repose sur un écosystème de finance, de confiance et de liquidité.
La Chine peut-elle transformer le système pétrolier ?
La Chine est l’un des plus grands importateurs de pétrole, ce qui lui confère un immense pouvoir d’acheteur.
Pékin a expérimenté des règlements en yuans, construit des relations avec les producteurs du Golfe, acheté des barils russes à prix réduit et maintenu des liens énergétiques avec l’Iran dans un contexte complexe de sanctions.
Ces initiatives peuvent réduire à la marge la dépendance au dollar. Elles ne remplacent pas encore, à l’échelle mondiale, le système pétrolier centré sur lui.
Changer la monnaie de règlement ne dépend pas seulement d’une volonté politique. Il faut liquidité, confiance, convertibilité, profondeur financière, marchés de couverture et volonté des exportateurs de détenir cette monnaie.
Pétrole : mythes et réalité
MYTHE : le Moyen-Orient possède presque tout le pétrole mondial.
RÉALITÉ : il détient une très grande part des réserves conventionnelles, mais d’importantes ressources et de grands producteurs existent ailleurs.
MYTHE : l’Arabie saoudite fixe le prix mondial du pétrole.
RÉALITÉ : ses décisions peuvent fortement influencer l’offre, mais les prix se forment sur les marchés internationaux.
MYTHE : l’OPEP contrôle chaque baril.
RÉALITÉ : d’importants volumes sont produits hors de l’OPEP et de l’OPEP+.
MYTHE : le pays ayant les plus grandes réserves produit le plus.
RÉALITÉ : réserves et production sont différentes.
MYTHE : les États-Unis sont indépendants des prix pétroliers moyen-orientaux parce qu’ils produisent beaucoup sur leur territoire.
RÉALITÉ : les consommateurs américains restent exposés aux prix du marché mondial.
MYTHE : les compagnies occidentales possèdent la majorité du pétrole moyen-oriental.
RÉALITÉ : les compagnies nationales et les gouvernements contrôlent une grande partie des ressources de la région.
Que se passe-t-il lorsque le monde utilise moins de pétrole ?
Les prévisions de demande pétrolière divergent fortement.
L’AIE, l’OPEP et l’EIA ne s’accordent pas toujours sur la date du pic de demande, le rythme d’adoption des véhicules électriques, la croissance pétrochimique, la demande aérienne ou la consommation des économies en développement.
Véhicules électriques et efficacité peuvent ralentir la croissance de la demande d’essence. Les renouvelables peuvent remplacer le pétrole dans certains marchés électriques où il reste utilisé. Mais pétrochimie, aviation, transport maritime et industrie lourde sont plus difficiles à remplacer rapidement.
Un monde consommant moins de pétrole peut encore en consommer beaucoup.
Le pétrole disparaîtra-t-il un jour ?
Il est peu probable que le pétrole disparaisse rapidement.
Sa part dans les transports peut diminuer avec les véhicules électriques. La demande peut atteindre un pic ou un plateau selon les politiques, la technologie et la croissance. Mais pétrochimie, aviation, transport maritime et usages industriels peuvent maintenir son importance pendant des décennies.
Une domination qui recule n’est pas une disparition.
La question politique est de savoir si les États producteurs peuvent s’adapter avant que demande, prix ou politiques climatiques n’érodent les fondements de leur modèle économique.
Qui contrôle réellement le pétrole mondial ?
Personne ne possède le marché pétrolier mondial.
L’Arabie saoudite exerce une influence exceptionnelle grâce à ses réserves, ses exportations et ses capacités inutilisées. L’OPEP+ peut coordonner une grande part de l’offre mondiale. Les États-Unis sont un géant de la production. La Russie reste un grand exportateur. La Chine possède un immense pouvoir d’achat.
Les compagnies nationales contrôlent une grande partie des ressources. Négociants, raffineurs, routes maritimes, consommateurs, sanctions, technologies et marchés financiers façonnent tous le système.
La puissance pétrolière naît d’une combinaison de géologie, de capacités de production et de réserve, de géographie maritime, de finance et de politique.
Personne ne possède le marché pétrolier mondial. Mais certains pays peuvent le faire bouger davantage que d’autres ; tant que l’économie mondiale consommera des millions de barils chaque jour, cette influence restera l’une des forces majeures de la géopolitique.
FAQ
Questions fréquentes
Qui contrôle le pétrole mondial ?
Aucun pays ne le contrôle seul. L’Arabie saoudite, l’OPEP+, les États-Unis, la Russie, la Chine, les compagnies nationales, les négociants, les raffineurs, les routes maritimes et les consommateurs influencent différentes parties du système.
L’Arabie saoudite contrôle-t-elle les prix du pétrole ?
Elle peut fortement influencer l’offre et les anticipations, notamment par ses capacités inutilisées et l’OPEP+, mais les prix mondiaux se forment sur les marchés internationaux.
Qui possède les plus grandes réserves pétrolières ?
Le Venezuela, l’Arabie saoudite, l’Iran, le Canada, l’Irak, les Émirats arabes unis, le Koweït, la Russie et les États-Unis figurent parmi les grands détenteurs, mais les classements dépendent des définitions et des sources.
Qui produit le plus de pétrole ?
Dans les données récentes de l’EIA et des marchés, les États-Unis sont le premier producteur mondial de liquides pétroliers et de brut, tandis que l’Arabie saoudite et la Russie restent d’autres producteurs majeurs.
Pourquoi le détroit d’Ormuz est-il important ?
C’est une route essentielle pour les exportations de pétrole et de GNL du golfe Persique. Une perturbation grave pourrait augmenter les prix mondiaux de l’énergie avant même l’arrêt de tous les flux physiques.
La newsletter PRESDA
Suivez l’actualité. Gardez une longueur d’avance.
L’essentiel de l’IA, du jeu vidéo, du sport, de l’économie, de l’actualité internationale, des célébrités et de l’art de vivre.
Articles associés
Poursuivre la lecture
Économie
INVESTIR DANS LES NOMS DE DOMAINE : COMMENT UN NOM À 10 DOLLARS PEUT VALOIR DES MILLIONS
/ 16 min de lecture
Économie
L’ARGENT : COMMENT LE PAPIER, L’OR ET LES CHIFFRES ONT PRIS LE POUVOIR SUR LE MONDE
/ 20 min de lecture
Économie
Samsung : du commerce alimentaire à l’empire technologique mondial
/ 13 min de lecture