L’ARGENT : COMMENT LE PAPIER, L’OR ET LES CHIFFRES ONT PRIS LE POUVOIR SUR LE MONDE
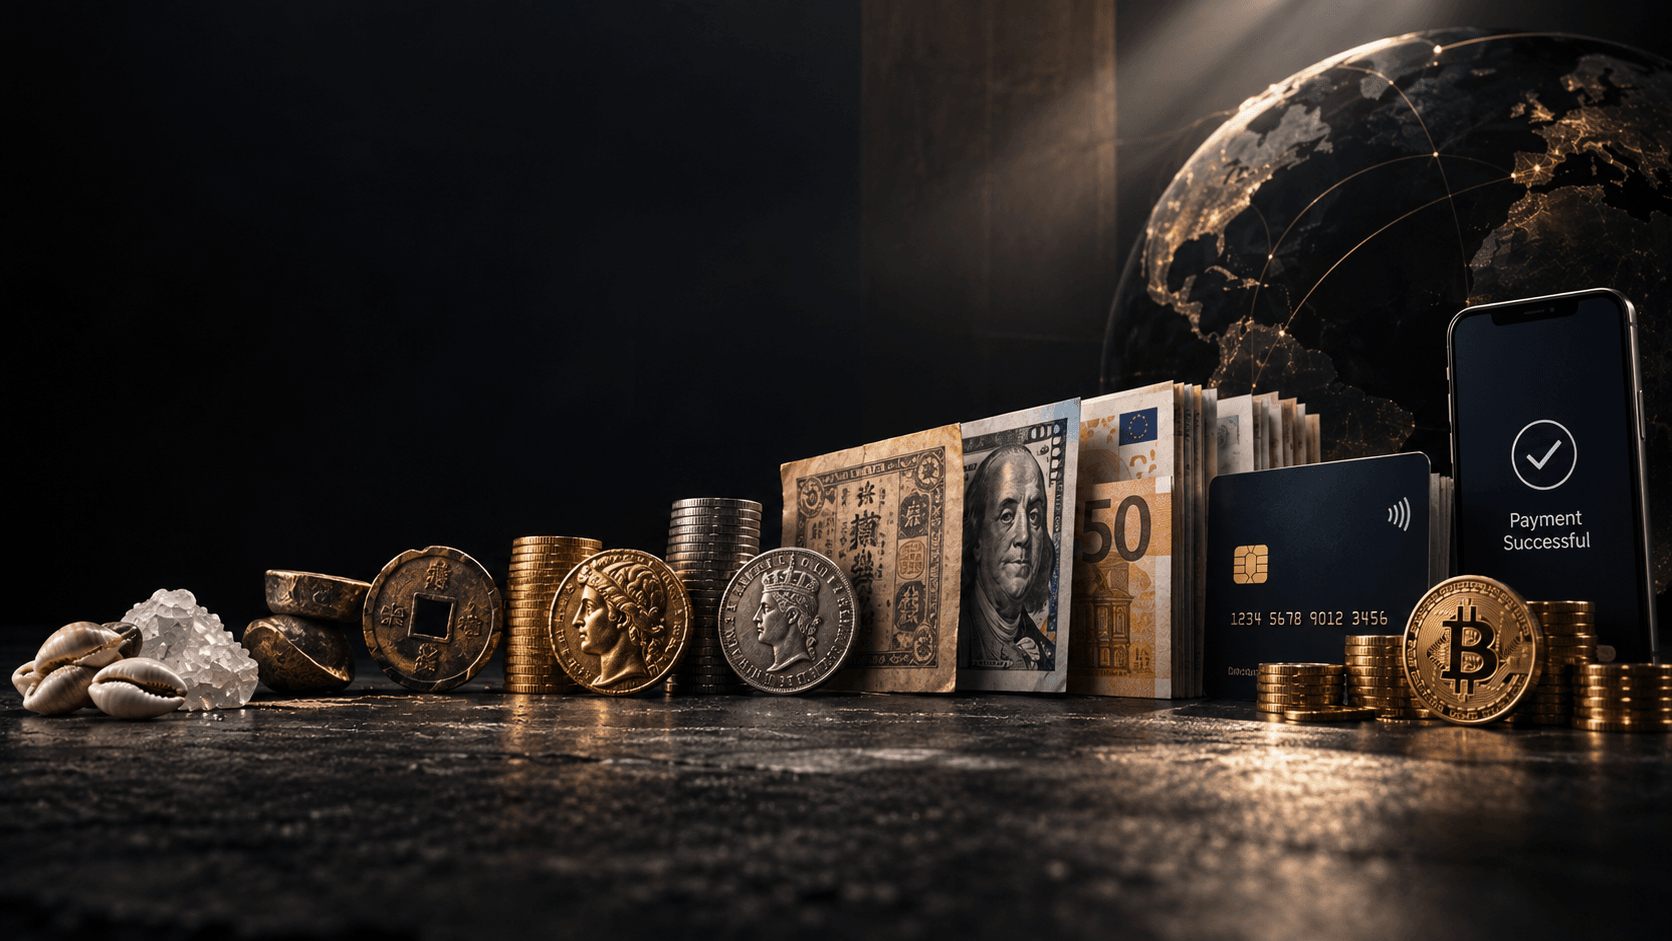
Des coquillages, de l’argent et de l’or aux billets, aux cartes et aux paiements numériques, la monnaie change de forme depuis des millénaires. Mais sa véritable puissance a toujours reposé sur la confiance.
Pourquoi échanger de la nourriture, du travail, une voiture ou même une maison contre des morceaux de papier ?
Et pourquoi faire confiance aux chiffres lumineux d’une application bancaire ?
Un billet de 100 dollars n’est physiquement qu’un support imprimé. Un solde bancaire est surtout une information stockée dans des systèmes financiers. Un paiement par carte est un message circulant dans des réseaux. Pourtant, des milliards de personnes organisent leur vie autour de ces symboles.
C’est pourquoi l’histoire de la monnaie ne se résume pas aux pièces, aux billets et aux applications de paiement. C’est l’histoire de la confiance.
L’humanité est passée de l’échange de biens matériels à la confiance dans les coquillages, le métal, le papier, les registres bancaires, les cartes plastiques et les soldes numériques parce que les sociétés ont construit des systèmes qui les rendaient acceptables par autrui.
La question centrale est simple : comment la monnaie est-elle devenue assez puissante pour régir le monde ?
Pour approfondir les liens entre argent, pouvoir et histoire, lisez nos articles sur l’Empire romain, l’histoire de l’or et notre rubrique Économie.
Avant la monnaie
Avant les monnaies standardisées, les personnes échangeaient biens, travail, promesses et obligations de nombreuses façons. Le vieux récit scolaire décrit des économies de troc simples : une chèvre contre trois sacs de blé, un outil contre un panier de poissons.
Cela se produisait dans certaines circonstances, mais ce récit est trop simple pour être une origine universelle. Beaucoup d’économies anciennes reposaient sur le crédit, la dette, les échanges réciproques, les obligations sociales, le tribut, les dons et des systèmes comptables.
Dans une même communauté, le troc immédiat terme à terme n’était pas toujours nécessaire. On pouvait se souvenir des services rendus, enregistrer des dettes, régler plus tard des obligations ou utiliser des mesures communes de valeur sans transférer de pièces.
La monnaie s’est développée parce que les échanges devenaient plus faciles avec des moyens largement reconnus de mesurer, conserver et transférer la valeur.
Quand des objets deviennent monnaie
Des objets devenaient monnaie lorsqu’on les acceptait non seulement pour leur usage direct, mais parce que d’autres les accepteraient aussi.
Les sociétés utilisaient diverses monnaies-marchandises : cauris, céréales, bétail, sel, tissus, métaux, perles et autres objets. Le choix dépendait de l’environnement, des réseaux commerciaux, de la signification sociale et de la commodité pratique.
Une monnaie utile partage généralement certaines propriétés : elle est reconnaissable, relativement rare, transportable, durable, divisible et difficile à contrefaire. Toutes les formes historiques ne les possédaient pas au même degré, mais cela aide à comprendre pourquoi certains objets circulaient plus loin que d’autres.
Les cauris, par exemple, étaient transportables, reconnaissables et valorisés dans certaines parties d’Afrique, d’Asie et de l’océan Indien. Les céréales mesuraient la valeur dans des sociétés agricoles, mais étaient encombrantes et périssables. Le métal, durable et divisible, convenait particulièrement aux échanges lointains.
Pourquoi l’or et l’argent ?
L’or et l’argent sont devenus de puissants matériaux monétaires parce qu’ils associaient rareté, durabilité, beauté, divisibilité et facilité de transport. Ils ne rouillent pas comme le fer. On peut les fondre, les peser, les diviser et les conserver. Leur offre est limitée par l’extraction et l’affinage.
Mais l’or n’est pas devenu monnaie partout en vertu d’une loi naturelle universelle. Son rôle s’est construit historiquement et socialement. L’or et l’argent étaient valorisés parce que d’autres les valorisaient, que les souverains les acceptaient, que les marchands les échangeaient et que des institutions organisaient des systèmes autour d’eux.
Les métaux précieux résolvaient aussi un problème de confiance. Un morceau pouvait être pesé et contrôlé. Si sa pureté et son poids inspiraient confiance, il circulait plus facilement que de nombreux biens locaux.
Cela ne rendait pas la monnaie métallique parfaite. Les pièces pouvaient être rognées, dévaluées par réduction de leur métal précieux, contrefaites ou thésaurisées. Le métal était lourd. Les grandes transactions restaient parfois difficiles. Les étapes suivantes ont cherché à résoudre ces problèmes.
L’invention des pièces
Les pièces ont transformé la monnaie en permettant aux autorités politiques d’apposer sur le métal des signes de poids, de pureté et de légitimité.
Les premiers monnayages sont souvent associés à la Lydie, en Anatolie occidentale, au Ier millénaire av. J.-C. Ses pièces d’électrum, un alliage naturel d’or et d’argent, comptent parmi les exemples les plus célèbres de monnaies frappées anciennes.
La marque comptait. Au lieu de peser le métal à chaque échange, les utilisateurs pouvaient se fier, en théorie du moins, au signe de l’autorité émettrice. Une pièce restait du métal, mais aussi une promesse politique.
Le monnayage s’est diffusé dans le monde grec, l’Empire perse, le monde romain et bien d’autres systèmes. Les pièces facilitaient la paie des armées, la collecte des impôts et la standardisation des échanges.
La monnaie et l’Empire romain
Rome montre comment la monnaie pouvait devenir une infrastructure impériale. Le denier, l’aureus et d’autres pièces permettaient de payer les soldats, de percevoir les impôts, de faire circuler les biens et de relier les provinces à une économie plus vaste.
Les pièces étaient aussi des médias politiques. Les empereurs plaçaient leurs visages, titres, victoires, dieux et messages dans les mains des habitants. Une pièce pouvait indiquer qui régnait, ce que le souverain voulait faire retenir et les valeurs que le régime prétendait défendre.
En ce sens, la monnaie romaine n’était jamais seulement économique. C’était de la propagande, de l’administration et de l’identité sous forme métallique.
Le système a changé au fil des siècles, notamment lorsque les dépenses militaires, l’instabilité politique et les tensions budgétaires se sont accrues. Ces évolutions prolongent notre article sur la vie dans l’Empire romain.
Quand les souverains affaiblissaient leur propre monnaie
L’altération monétaire consiste à réduire la teneur en métal précieux des pièces tout en conservant leur valeur nominale ou leur apparence officielle.
Les gouvernements le faisaient pour étirer leurs ressources, payer les armées, répondre aux tensions budgétaires ou aux pénuries. Mais la confiance pouvait souffrir lorsque les gens comprenaient qu’une pièce contenait moins d’or ou d’argent qu’auparavant.
L’histoire romaine en offre des exemples célèbres, notamment la diminution progressive de l’argent dans certaines pièces. Cette altération pouvait favoriser inflation et méfiance, mais ne doit pas être traitée comme la cause unique et simple du déclin de Rome.
La monnaie fonctionne par la confiance. Si les utilisateurs soupçonnent un affaiblissement discret de l’unité de compte, prix, confiance et légitimité politique peuvent devenir instables.
La Chine et la révolution du papier-monnaie
Le papier-monnaie était révolutionnaire parce qu’il séparait la valeur monétaire de la valeur matérielle de l’objet.
En Chine, le grand commerce rendait les lourdes monnaies métalliques peu pratiques. Marchands et institutions financières ont développé des billets et instruments de change, puis la monnaie de papier émise par l’État s’est développée sous les Song. Le jiaozi est souvent cité parmi ses premières formes.
Définir exactement le premier papier-monnaie est complexe, car billets privés, certificats d’échange et monnaie publique se recoupent dans leur développement historique. Mais la Chine a clairement été pionnière des systèmes monétaires de papier, des siècles avant la généralisation des billets européens modernes.
La rupture était conceptuelle autant que technique. Une feuille pouvait représenter un pouvoir d’achat parce que l’on faisait confiance à l’émetteur, au droit, au remboursement ou à l’ordre monétaire général.
La monnaie n’avait plus besoin de tirer sa valeur de sa matière. Elle pouvait valoir parce qu’un système digne de confiance lui attribuait cette valeur.
Marco Polo et l’étonnement devant le papier-monnaie
La découverte européenne du papier-monnaie chinois est entrée dans l’imaginaire médiéval. Marco Polo a célèbrement décrit son usage sous la domination mongole en Chine, comme un étonnant système de valeur garantie par l’État.
Son récit demande de la prudence. La littérature de voyage médiévale mêlait observation, traduction, émerveillement et conventions littéraires. Chaque détail n’est pas une preuve incontestable.
La réaction reste compréhensible. Pour des Européens habitués au métal et aux instruments locaux de crédit, voir un gouvernement transformer du papier en monnaie acceptée pouvait sembler presque magique.
L’essentiel n’est pas que le papier ait été magique. C’est que l’autorité publique, l’administration et l’acceptation collective pouvaient lui donner un fonctionnement monétaire.
Comment les billets sont arrivés en Europe
Le papier-monnaie européen s’est développé par les banques, le commerce et les institutions de crédit, plutôt que par une simple copie directe de la Chine.
Banques marchandes, lettres de change, reçus de dépôt et premières banques permettaient de transférer de la valeur sans transporter physiquement de grandes quantités de métal. Une promesse écrite pouvait être plus sûre et plus efficace que des sacs de pièces sur des routes dangereuses.
Avec le temps, les billets sont devenus plus familiers comme créances sur des banques ou des institutions émettrices. Ils circulaient parce qu’on pensait pouvoir les convertir ou les faire accepter par autrui.
C’était un nouveau saut de confiance. Un billet n’était pas seulement du papier. C’était une créance inscrite dans un réseau juridique et financier.
Que promettait un billet à l’origine ?
Historiquement, de nombreux billets promettaient une forme de conversion. Ils pouvaient représenter une créance sur de l’or, de l’argent ou des actifs détenus par une banque.
Cela éclaire trois catégories utiles. La monnaie-marchandise vaut en partie parce que l’objet lui-même est recherché, comme un métal précieux. La monnaie représentative est une créance sur autre chose, par exemple un billet convertible en métal. La monnaie fiat est acceptée par le droit, les institutions et l’usage social sans être convertible en une quantité fixe de marchandise.
Les systèmes réels brouillaient souvent ces catégories. Des pièces pouvaient avoir une valeur conventionnelle supérieure à leur métal. Les billets pouvaient n’être que partiellement couverts. Les gouvernements pouvaient suspendre la convertibilité pendant les crises.
La leçon essentielle est que la monnaie a toujours mêlé confiance matérielle, juridique et sociale.
L’étalon-or
L’étalon-or liait les monnaies à l’or par des règles de convertibilité et des prix fixes. Dans une version idéalisée, une unité monétaire représentait une quantité définie d’or, et ces définitions déterminaient les taux de change internationaux.
Ses partisans l’appréciaient parce qu’il pouvait limiter la création monétaire arbitraire et soutenir la confiance internationale. Les monnaies semblaient ancrées dans quelque chose de rare et reconnu mondialement.
Mais le système contraignait aussi gouvernements et banques centrales. En cas de crise financière, de guerre ou de dépression, maintenir la convertibilité pouvait imposer des choix douloureux : taux plus élevés, dépenses réduites, pressions déflationnistes ou moindre souplesse monétaire.
L’étalon-or n’était pas un système unique et intemporel. Ses versions variaient selon les pays et les périodes, avec suspensions, rétablissements et compromis politiques.
Pourquoi les pays ont abandonné l’or
Les pays ont affaibli ou abandonné leur lien à l’or pour de nombreuses raisons : guerres, crises bancaires, dépression, mouvements de capitaux, évolution des balances commerciales et besoin de souplesse monétaire.
La Première Guerre mondiale a éprouvé ces systèmes avec les emprunts et dépenses massifs des gouvernements. L’entre-deux-guerres a vu des tentatives de restauration de l’ordre monétaire, mais la Grande Dépression a révélé les difficultés de la convertibilité dans une crise économique sévère.
Pour de nombreux responsables, répondre au chômage, aux faillites bancaires et à la chute de la demande devenait plus important que défendre une parité fixe avec l’or.
L’abandon n’a pas eu lieu en un instant mondial unique. Ce fut un long processus de suspensions, de refontes et de changements institutionnels.
Bretton Woods : le dollar au centre
En 1944, les délégués de 44 pays se sont réunis à Bretton Woods, dans le New Hampshire, pour concevoir l’ordre monétaire d’après-guerre.
Le système liait de nombreuses monnaies au dollar américain, lui-même convertible en or pour les autorités monétaires étrangères à 35 dollars l’once. Le Fonds monétaire international et la Banque mondiale sont issus de cette même vision institutionnelle de l’après-guerre.
Bretton Woods a placé le dollar au centre parce que les États-Unis détenaient une immense puissance économique et financière après la Seconde Guerre mondiale. La convertibilité en or soutenait la crédibilité du système, tandis que les marchés et institutions américains donnaient au dollar une portée mondiale.
Ce n’était ni seulement un système-or ni seulement un système-dollar. C’était un hybride : monnaies nationales, parités avec le dollar, convertibilité en or pour les détenteurs officiels et institutions internationales destinées à stabiliser les paiements.
1971 : la rupture du dollar avec l’or
En août 1971, le président Richard Nixon a annoncé la suspension de la convertibilité du dollar en or pour les autorités monétaires étrangères.
La décision répondait à des pressions. Les avoirs étrangers en dollars avaient augmenté, les réserves d’or américaines étaient limitées, l’inflation montait, les difficultés de balance des paiements persistaient et la confiance dans la convertibilité diminuait.
Cela ne signifie pas que Nixon ait inventé la monnaie fiat en une nuit. De nombreuses formes de monnaie non marchandise existaient déjà, et la sortie de Bretton Woods s’est déroulée par négociations, modifications des changes et adaptations institutionnelles.
Mais 1971 reste un tournant majeur. La monnaie la plus importante du monde s’éloignait résolument d’une promesse fixe d’or.
Qu’est-ce qui donne sa valeur à la monnaie aujourd’hui ?
La monnaie fiat moderne a de la valeur parce qu’elle s’inscrit dans un système d’acceptation, de droit, de fiscalité, d’institutions, de politique monétaire, de capacité productive et de confiance publique.
Elle fonctionne parce que chacun s’attend à ce que les autres l’acceptent.
Cette confiance n’est pas seulement psychologique. Les gouvernements exigent le paiement des impôts dans leur monnaie. Les tribunaux font respecter les contrats. Les banques centrales gèrent les conditions monétaires. Les entreprises fixent les prix. Les travailleurs acceptent les salaires. Les banques entretiennent les paiements. Les marchés créent de la liquidité.
Si suffisamment de personnes cessent de croire qu’une monnaie gardera sa valeur ou sera acceptée demain, le système s’affaiblit. Si les institutions restent crédibles et l’économie productive, papier et soldes numériques permettent d’obtenir de vrais biens et services.
Qui crée la monnaie ?
La création monétaire est plus complexe que l’expression « faire tourner la planche à billets ».
Les banques centrales émettent de la monnaie physique et créent les réserves utilisées dans le système bancaire. Elles influencent aussi les taux, la liquidité et les conditions financières. Mais la plupart de la monnaie des économies modernes n’existe pas sous forme de billets.
Les banques commerciales jouent également un rôle majeur. Lorsqu’une banque accorde un prêt, elle peut créer un dépôt correspondant sur le compte de l’emprunteur. Ce dépôt constitue de la monnaie dépensable, même sans impression de nouveaux billets à cet instant.
Cela ne signifie pas que les banques créent une monnaie illimitée sans contraintes. Exigences de fonds propres, réglementation, demande d’emprunt, risque de crédit, systèmes de réserves, politique de la banque centrale et remboursements comptent. La monnaie moderne est créée par des institutions, pas par magie.
Pourquoi les gouvernements ne peuvent-ils pas simplement imprimer davantage ?
Gouvernements et banques centrales ne peuvent pas créer un pouvoir d’achat sans limite, car la monnaie n’est utile que si elle permet d’obtenir de vrais biens et services.
Si la monnaie ou le crédit augmentent beaucoup plus vite que la capacité de production, les prix peuvent monter. Les anticipations comptent aussi : si l’on prévoit une perte de valeur, on peut dépenser plus vite, réclamer des salaires plus élevés ou refuser la monnaie.
Mais dire « imprimer de la monnaie provoque l’inflation » est trop simple. Elle peut aussi venir de chocs d’offre, de prix de l’énergie, de variations de change, de guerres, du pouvoir de marché, d’une poussée de la demande ou des anticipations.
La règle plus juste est la suivante : créer du pouvoir de dépense n’est pas automatiquement désastreux, mais en créer trop par rapport aux capacités réelles et à la confiance peut détruire le pouvoir d’achat d’une monnaie.
Quand la monnaie s’effondre
L’hyperinflation survient lorsque la monnaie perd son pouvoir d’achat à une vitesse extrême et que la confiance s’effondre.
Parmi les cas célèbres figurent l’Allemagne de Weimar au début des années 1920, la Hongrie après la Seconde Guerre mondiale, le Zimbabwe dans les années 2000 et le Venezuela dans les années 2010. Chacun avait ses causes : guerre, dette, crise budgétaire, effondrement productif, instabilité politique, pressions extérieures ou perte de confiance.
L’hyperinflation produit des billets surréalistes parce que les valeurs nominales poursuivent la hausse des prix. Un billet avec beaucoup de zéros n’est pas un signe de richesse. Il indique souvent que les unités ordinaires n’achètent plus grand-chose.
Le coût humain est lourd : les salaires prennent du retard, l’épargne s’évapore, les prix deviennent chaotiques et les personnes cherchent d’autres réserves de valeur.
Les billets les plus étonnants jamais imprimés
L’histoire monétaire regorge de billets inhabituels, mais les exemples les plus étranges naissent généralement des crises, de l’expérimentation ou du symbolisme.
La Hongrie a émis des valeurs énormes pendant son hyperinflation d’après-guerre, notamment des billets libellés en unités de pengő si élevées qu’ils sont devenus des symboles d’effondrement monétaire. Le Zimbabwe a ensuite imprimé des billets de très forte valeur nominale pendant sa propre hyperinflation.
Des monnaies de nécessité sont apparues lorsque les systèmes officiels se désorganisaient ou que les pénuries de pièces compliquaient les échanges quotidiens. Communautés, entreprises et gouvernements ont émis des billets provisoires pour maintenir le commerce.
Les billets ont aussi utilisé des matériaux inhabituels. Les billets modernes en polymère, présents notamment en Australie, au Canada et au Royaume-Uni, ont été conçus en partie pour leur durabilité et leur sécurité.
Le dessin d’un billet n’est donc jamais aléatoire. Il reflète technologie, confiance, crise, identité et nécessité pratique de faire fonctionner les paiements.
Pourquoi des portraits sur la monnaie ?
La monnaie porte des portraits parce qu’elle est aussi un message public.
Billets et pièces montrent souvent souverains, présidents, héros nationaux, scientifiques, écrivains, bâtiments, animaux, inventions et paysages. Ces choix disent aux citoyens et aux étrangers ce qu’un État veut honorer.
Un portrait transforme la mémoire politique en geste quotidien. On peut manipuler des milliers de fois un fondateur national, une reine, un poète ou un scientifique sans y penser.
C’est pourquoi le graphisme monétaire peut susciter des controverses. Changer un billet n’est pas seulement une décision esthétique. C’est un débat sur l’identité, l’histoire et la légitimité.
La lutte contre la contrefaçon
La contrefaçon est aussi ancienne que la monnaie. Dès qu’une société fait confiance à un signe, quelqu’un tente de l’imiter.
Les pièces antiques subissaient rognage, substitution de métaux communs et fausses marques. Le papier créait de nouveaux problèmes : des imprimeurs habiles pouvaient copier les billets. La monnaie numérique a ajouté des risques de fraude, d’usurpation d’identité et de sécurité des paiements.
Les billets modernes utilisent filigranes, fils de sécurité, micro-impressions, hologrammes, encres spéciales, reliefs, fenêtres transparentes et supports en polymère. Les gouvernements les redessinent parce que les faussaires apprennent et que les technologies évoluent.
La lutte fondamentale reste la même : préserver la confiance en rendant la monnaie reconnaissable, difficile à imiter et assez simple à vérifier sans risque par tous.
L’ascension du dollar américain
Le dollar est devenu la principale monnaie de réserve internationale par une combinaison de taille économique, d’institutions d’après-guerre, de marchés financiers profonds, de puissance politique, de réseaux commerciaux et de confiance dans les actifs libellés en dollars.
Bretton Woods a compté, mais n’explique pas tout. Le rôle du dollar dépend aussi de la taille et de la liquidité des marchés américains, de son usage dans le commerce mondial, de la profondeur du marché des titres du Trésor et des effets de réseau.
Une monnaie de réserve est utile lorsque beaucoup d’autres l’utilisent déjà. Cela crée de l’inertie. Les banques centrales la détiennent, les entreprises y empruntent, des matières premières y sont cotées et les paiements internationaux l’utilisent souvent.
La domination du dollar est puissante, mais l’histoire invite à ne considérer aucun ordre monétaire comme permanent.
Pourquoi le dollar reste-t-il si puissant ?
Le dollar conserve sa puissance parce qu’il est liquide, largement accepté et profondément intégré à la finance mondiale.
Les banques centrales détiennent une partie de leurs réserves en dollars. La dette internationale est souvent émise en dollars. De nombreux contrats et matières premières sont cotés dans cette monnaie. Les investisseurs peuvent acheter et vendre de grandes quantités de dette publique américaine sur des marchés profonds.
Cela donne aux États-Unis des avantages, notamment un financement plus facile et une influence géopolitique par le système financier. Cela crée aussi responsabilités et vulnérabilités : la demande mondiale de dollars relie leur politique intérieure à la stabilité internationale.
Le pouvoir d’une monnaie de réserve ne relève pas seulement de la fierté nationale. Il repose sur les réseaux, la confiance juridique, la profondeur des marchés et l’idée que les autres continueront d’accepter la même unité.
Des espèces à la carte
Les cartes de paiement ont changé la monnaie en permettant de dépenser sans remettre d’espèces.
Cartes à règlement différé, cartes de crédit, cartes bancaires et réseaux de paiement ont permis d’autoriser, d’enregistrer puis de régler des achats plus tard. Les distributeurs automatiques ont rendu les dépôts bancaires plus accessibles sans passage au guichet.
Les cartes n’ont pas supprimé les anciennes fonctions monétaires. Elles en ont changé l’interface. Le client voyait du plastique. Derrière se trouvaient banques, commerçants, réseaux, décisions de crédit, commissions et systèmes de règlement.
C’était un pas de plus vers une monnaie invisible : la valeur circulait par des écritures plutôt que par des objets.
Quand la monnaie devient des chiffres
Une grande partie de la monnaie moderne n’existe jamais sous forme d’espèces.
Elle prend la forme d’écritures dans les banques, les prestataires de paiement et les systèmes financiers. Les salaires arrivent en dépôts. Les factures se paient par virements. Les magasins acceptent le sans-contact. Les familles envoient de l’argent par applications. La finance internationale passe par des messages et des réseaux de règlement.
Cela rend la monnaie plus rapide et plus pratique, mais aussi plus dépendante des infrastructures. Électricité, télécommunications, cybersécurité, systèmes d’identité et confiance institutionnelle font partie de la vie monétaire.
Une pièce peut rester dans une poche sans mot de passe. La monnaie numérique nécessite tout un système autour d’elle.
Bitcoin : une monnaie sans banque centrale ?
Bitcoin a été lancé en 2009 après un livre blanc publié sous le nom de Satoshi Nakamoto. Il proposait une monnaie électronique de pair à pair utilisant une blockchain, des règles d’émission fixes et une validation décentralisée plutôt qu’une banque centrale.
Ses partisans le décrivent comme une monnaie numérique ou un or numérique parce que ses règles d’offre sont algorithmiques et qu’il peut être transféré sans intermédiaire financier traditionnel.
La comparaison a des limites. Son prix est volatil. L’adoption pour les paiements courants reste limitée dans beaucoup d’endroits. La conservation peut être risquée. La réglementation évolue. Le passage à l’échelle et la consommation d’énergie suscitent de vifs débats.
L’importance historique de Bitcoin ne vient pas d’un remplacement de la monnaie, mais d’une question nouvelle devenue grand public : une rareté numérique peut-elle exister sans émetteur central ?
La crypto ne se résume pas au Bitcoin
Les cryptomonnaies dépassent Bitcoin. D’autres réseaux utilisent des conceptions, gouvernances et objectifs techniques différents.
Les stablecoins sont particulièrement importants parce qu’ils cherchent à suivre la valeur d’une monnaie ou d’un actif existant, le plus souvent le dollar. Leur objectif diffère de celui des cryptomonnaies très volatiles : rapprocher le comportement de jetons numériques de celui d’une monnaie familière.
La tokenisation constitue une autre évolution : des droits sur des instruments financiers ou des actifs réels sont représentés numériquement. La promesse est un règlement plus rapide et la programmabilité ; les risques concernent réglementation, conservation, transparence et défaillances opérationnelles.
La crypto ne doit pas être traitée comme un ensemble uniforme. Un jeton spéculatif, un stablecoin adossé au dollar et une monnaie numérique de banque centrale posent des questions très différentes.
Les monnaies numériques de banque centrale
Une monnaie numérique de banque centrale, ou MNBC, serait une forme numérique de monnaie souveraine émise ou garantie par une banque centrale.
Les banques centrales les étudient pour de nombreuses raisons : efficacité des paiements, inclusion financière, résilience, concurrence avec les systèmes privés, règlements transfrontaliers et avenir de la monnaie publique.
Elles soulèvent aussi des questions sérieuses. Quel serait le degré de confidentialité des transactions ? Quels effets sur les banques commerciales ? Les déposants transféreraient-ils leurs avoirs hors des banques en période de crise ? Quelle surveillance publique serait intégrée aux paiements ?
Un avenir mondial sans espèces fondé sur les MNBC n’est pas inévitable. Les pays avancent à des rythmes différents, et certains restent prudents parce que paiements, vie privée et systèmes bancaires sont politiquement sensibles.
Les espèces vont-elles disparaître ?
Les espèces peuvent perdre leur place dominante dans certaines économies, mais leur disparition n’est pas assurée.
Elles persistent parce qu’elles préservent la vie privée, sont familières, résistent aux pannes, servent aux petites transactions, restent accessibles hors de la banque numérique et inspirent culturellement confiance dans de nombreux lieux.
Les paiements numériques progressent parce qu’ils sont rapides, pratiques et étroitement liés au commerce en ligne, aux smartphones, aux abonnements et aux plateformes mondiales.
L’avenir sera probablement inégal. Certains lieux utiliseront très peu d’espèces. D’autres les conserveront pour la résilience, l’inclusion et la confiance. L’histoire suggère que les nouvelles formes se superposent souvent aux anciennes plutôt que de les remplacer instantanément.
Monnaie : mythes et réalités
MYTHE : les pièces ont simplement remplacé le troc.
RÉALITÉ : crédit, dette, réciprocité et échanges de marchandises coexistaient avec de nombreux systèmes monétaires anciens.
MYTHE : le papier-monnaie a été inventé dans l’Europe moderne.
RÉALITÉ : la Chine a développé des systèmes de monnaie de papier des siècles auparavant.
MYTHE : chaque dollar était autrefois directement couvert par un morceau d’or équivalent.
RÉALITÉ : les systèmes historiques étaient plus complexes et ont changé dans le temps.
MYTHE : la monnaie moderne ne vaut rien parce que ce n’est que du papier.
RÉALITÉ : sa valeur vient d’un système institutionnel et économique d’acceptation, de droit, de fiscalité, de production et de confiance.
MYTHE : les gouvernements créent toute la monnaie simplement en l’imprimant.
RÉALITÉ : la plupart de la monnaie moderne est électronique, et les banques commerciales jouent un rôle majeur dans la création de dépôts.
MYTHE : Bitcoin était la première monnaie numérique.
RÉALITÉ : des formes électroniques de monnaie conventionnelle existaient des décennies avant Bitcoin. Celui-ci a introduit une autre architecture monétaire décentralisée.
L’avenir de la monnaie
L’image de toute l’histoire monétaire paraîtrait étrange, parce que la monnaie change sans cesse de costume.
Coquillages. Pièces. Or. Papier. Registres bancaires. Cartes plastiques. Téléphones. Portefeuilles de cryptomonnaies. Jetons numériques. Expériences de banques centrales.
La suite pourrait comprendre moins d’espèces, des paiements mondiaux plus rapides, des actifs financiers tokenisés, des stablecoins, des MNBC et de nouveaux réseaux privés. Elle pourrait aussi voir une demande renouvelée d’espèces et de monnaie publique si les systèmes numériques paraissent trop fragiles ou trop surveillés.
L’avenir est inconnu. Mais le schéma est clair : chaque nouvelle forme doit résoudre le même vieux problème.
Il faut croire que quelqu’un d’autre l’acceptera.
La monnaie est un récit auquel nous acceptons de croire
Depuis des millénaires, les formes physiques de la monnaie ont régulièrement disparu.
Les coquillages ont cédé la place au métal. Le métal est devenu pièces frappées. Le papier a complété les pièces. Le papier est devenu comptes bancaires. Les comptes sont devenus cartes et écrans de smartphones.
Un élément a pourtant survécu à chaque transformation : la confiance.
La monnaie n’a jamais été définie uniquement par la matière que nous tenons. Or, papier et pixels ne fonctionnent que lorsque les sociétés conviennent qu’ils représentent de la valeur. Les objets, les institutions et les technologies ont changé. Mais d’une pièce antique à un chiffre lumineux sur un smartphone, la monnaie a toujours dépendu du même actif invisible : la confiance.
FAQ
Questions fréquentes
Quelle est l’histoire de la monnaie ?
C’est l’histoire du passage du crédit, des obligations et des échanges de marchandises aux coquillages et aux métaux, puis aux pièces, aux billets, aux dépôts bancaires, aux cartes et aux systèmes de paiement numériques.
Qui a inventé le papier-monnaie ?
La Chine a développé des systèmes de monnaie de papier des siècles avant la généralisation des billets européens modernes. La période Song et des instruments comme le jiaozi sont centraux dans cette histoire.
Qu’est-ce qu’une monnaie fiat ?
C’est une monnaie non convertible en une quantité fixe de marchandise comme l’or. Sa valeur dépend du droit, des institutions, de l’acceptation collective, de la capacité économique et de la confiance.
Qui crée la monnaie aujourd’hui ?
Les banques centrales émettent la monnaie physique et les réserves, mais la plupart de la monnaie moderne existe électroniquement. Les banques commerciales créent aussi des dépôts lorsqu’elles accordent des crédits, sous contraintes réglementaires et économiques.
Les espèces vont-elles disparaître ?
Elles pourraient devenir moins dominantes dans certaines économies, mais une disparition partout à court terme paraît peu probable : elles restent utiles pour la vie privée, la résilience, l’accessibilité, les paiements hors ligne et l’inclusion financière.
La newsletter PRESDA
Suivez l’actualité. Gardez une longueur d’avance.
L’essentiel de l’IA, du jeu vidéo, du sport, de l’économie, de l’actualité internationale, des célébrités et de l’art de vivre.
Articles associés