FAMILIA ROTHSCHILD: LA DINASTÍA BANCARIA QUE FINANCIÓ EUROPA
Del barrio judío de Fráncfort a los mercados europeos de deuda pública: cómo una red bancaria familiar adquirió una influencia extraordinaria y cómo su historia real quedó entrelazada con las conspiraciones.
Antes de que el dinero pudiera cruzar Europa electrónicamente, alguien tenía que lograr que una promesa hecha en una ciudad resultara creíble en otra. Un Gobierno necesitaba monedas para un ejército en el extranjero. Un inversor quería cobrar puntualmente sus intereses en casa. Entre ambos estaban los banqueros, capaces de mover fondos, evaluar riesgos y persuadir a personas separadas por fronteras para que confiaran en una misma operación.
La familia Rothschild llegó a dominar excepcionalmente bien ese trabajo. Su importancia documentada reside en el funcionamiento de las finanzas: una red de casas bancarias, contratos gubernamentales, emisiones internacionales de bonos y relaciones que conectaban el poder político con el capital privado. Era una influencia considerable. No era un poder ilimitado ni una prueba de un Gobierno familiar oculto.
Por eso merece la pena rescatar la historia de los Rothschild tanto de la leyenda como de la celebración empresarial. Describe un negocio extraordinario construido por una familia judía que afrontaba exclusión legal y social, pero también plantea preguntas difíciles sobre la concentración de riqueza, el acceso a los gobernantes y la financiación de Estados e imperios. Esas preguntas revelan más cuando se vinculan a operaciones concretas.
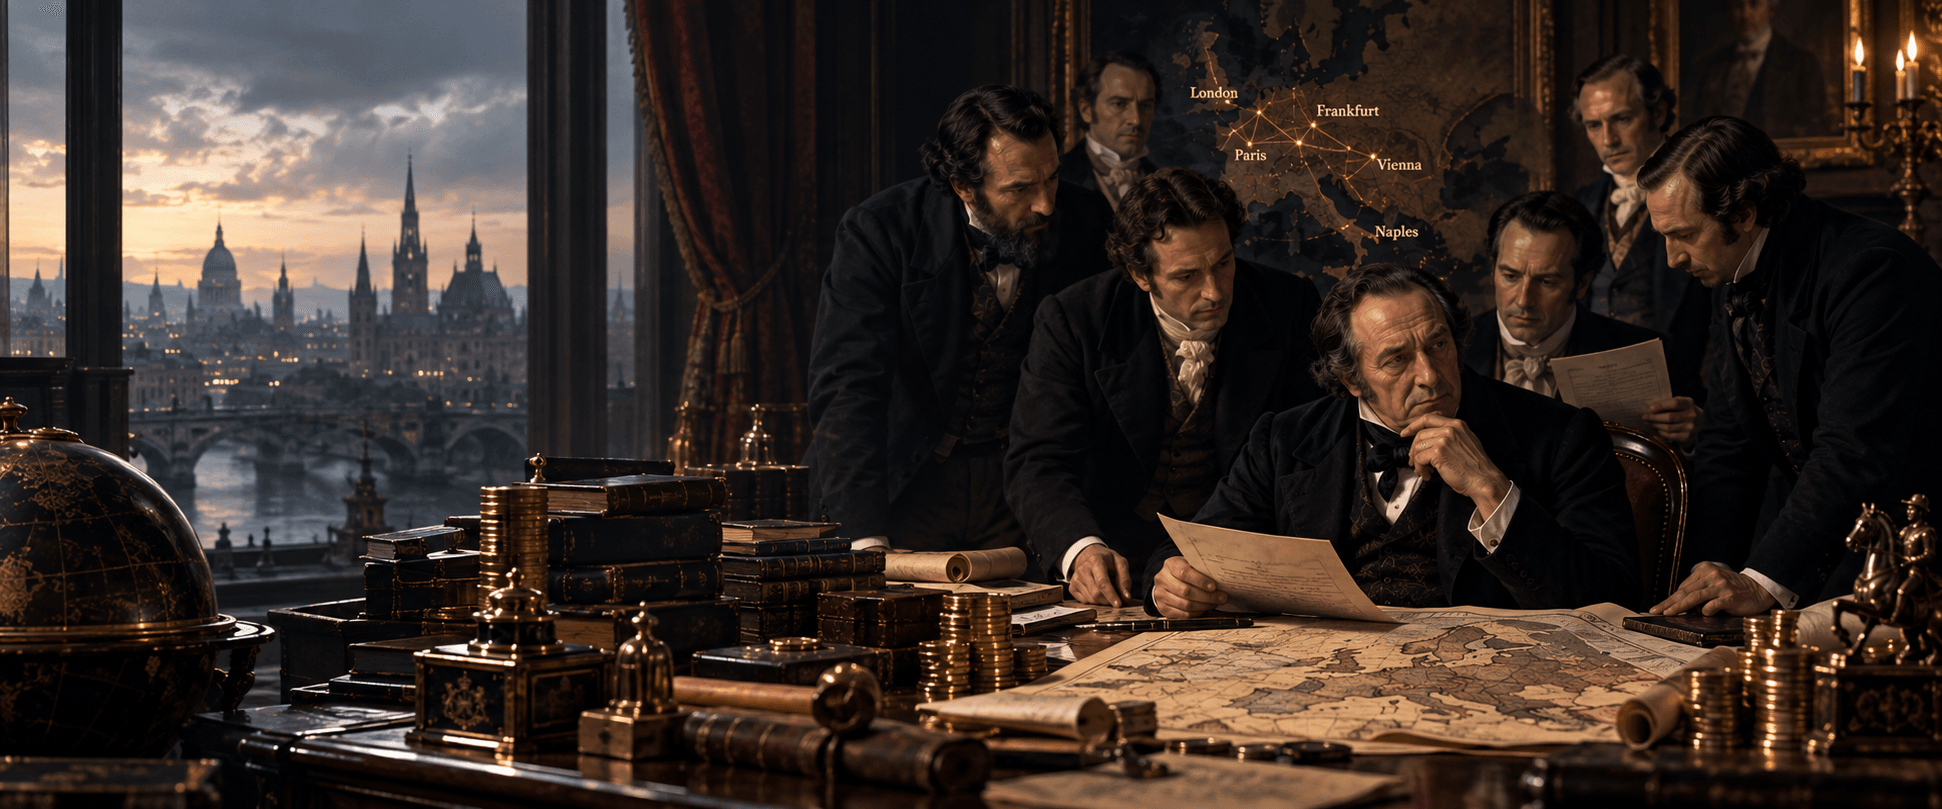
Nota sobre la ilustración: la imagen de cabecera imagina a una dinastía bancaria europea trabajando. Es una representación artística, no una fotografía histórica, un retrato colectivo autenticado ni una prueba de una reunión concreta.
MAYER AMSCHEL: DE FRÁNCFORT A LAS FINANZAS DE LA CORTE
Mayer Amschel Rothschild nació en Fráncfort en 1744 y murió en 1812. Su actividad inicial en el comercio de monedas y antigüedades lo ayudó a entablar relaciones con coleccionistas adinerados, entre ellos el futuro elector de Hesse. Los negocios con la corte se convirtieron en una base de la expansión financiera familiar. Rothschild Foundation Europe: orígenes de la familia y del negocio
La Judengasse de Fráncfort, el barrio judío de residencia restringida donde creció, importa en esta historia. El relato de Natalie Livingstone sitúa sus comienzos en un mundo de confinamiento y oportunidades limitadas, no como miembro por herencia de la élite gobernante europea. En 1769 recibió el título de agente de la corte del príncipe heredero Guillermo de Hesse. Natalie Livingstone: The Women of Rothschild, presentación editorial y fragmento
Una conexión cortesana ofrecía negocios valiosos, pero no equivalía a poseer un Estado. Un banquero al servicio de un príncipe podía cobrar comisiones, obtener presentaciones y gestionar pagos sin dejar de depender de las decisiones del cliente. La relación unía oportunidad y vulnerabilidad.
El logro decisivo de la familia fue extenderse más allá de un único protector y una sola ciudad. Los hijos de Mayer Amschel construyeron una red capaz de operar en mercados diferentes. Era una estructura empresarial con ventajas prácticas: personas que se conocían bien podían coordinar operaciones y compartir información a larga distancia.
CINCO HIJOS, CINCO CENTROS BANCARIOS EUROPEOS
Las cinco casas se asociaban a cinco hermanos: Amschel Mayer en Fráncfort, Salomon Mayer en Viena, Nathan Mayer en Londres, Carl Mayer en Nápoles y James Mayer en París. Formaban una empresa familiar conectada, no cinco oficinas idénticas creadas simultáneamente. Nathan se estableció primero en Manchester en 1798, antes de entrar en las finanzas londinenses. Archivo Rothschild: las cinco casas bancarias
Fráncfort aportaba la base original. Londres conectaba la empresa con el comercio y las finanzas gubernamentales británicos. París la situaba en un gran mercado continental. Viena y Nápoles ampliaban su alcance a otros sistemas políticos y financieros. La razón de ser de la red era la conexión entre esos centros, no simplemente disponer de direcciones prestigiosas.
Un acuerdo de sociedad conservado, fechado el 27 de septiembre de 1810, recoge la entrada de Mayer Amschel y tres hijos en una nueva firma. Nathan ya operaba en Londres; James se incorporó a la sociedad al alcanzar la mayoría de edad. El documento corrige la imagen de un acuerdo familiar totalmente informal. Cooperar también implicaba contratos, capital y una participación definida. Archivo Rothschild: sociedad familiar y traducción del acuerdo de 1810
Imaginemos un pago que debe efectuarse en otro país. Un banquero aislado podría depender de un intermediario desconocido. Una casa conectada podía recurrir a un pariente que conociera a los funcionarios, las monedas y las contrapartes locales. Eso no eliminaba el riesgo, pero podía reducir la incertidumbre sobre en quién confiar y cómo completar el pago.
Por eso también se pierde parte de la explicación al llamar a la dinastía simplemente «rica». La riqueza aportaba recursos. La organización los hacía útiles a través de las fronteras. Las relaciones, la fiabilidad y la coordinación podían importar tanto como la cantidad de efectivo disponible en un momento dado.
FINANCIACIÓN DE LA GUERRA: LLEVAR EL DINERO DONDE LO NECESITABAN LOS EJÉRCITOS
Las guerras napoleónicas contribuyeron a que el negocio londinense de Nathan Rothschild adquiriera importancia para el Estado británico. En 1814 y 1815 asumió encargos gubernamentales para suministrar monedas de oro a las fuerzas de Wellington. Los archivos describen una difícil operación de pagos, no una fortuna mágica obtenida al predecir una batalla. Archivo Rothschild: Nathan Mayer Rothschild y el encargo de Waterloo
En enero de 1814, el funcionario británico John Charles Herries contrató a Nathan para la operación con metales preciosos. El negocio se apoyaba en una red de comerciantes, corredores, banqueros y mensajeros desarrollada durante los años anteriores. Conseguir el metal era solo parte de la tarea: debía estar disponible en una forma utilizable y en el lugar adecuado. Archivo Rothschild: Rothschild y el oro
Es importante distinguir entre financiar una guerra y facilitar físicamente sus pagos. Un Gobierno puede tener capacidad de endeudamiento en su país y, aun así, dificultades para pagar a proveedores en el extranjero. Un banquero puede organizar crédito, cambiar divisas, comprar metales preciosos o transferir fondos. Son servicios distintos, con riesgos y fuentes de beneficio diferentes.
Los conflictos posteriores también generaron operaciones importantes. La historia académica de la guerra de Crimea de Candan Badem analiza el empréstito otomano organizado con los Rothschild en 1855. Los documentos conservados del Banco de Inglaterra recogen un préstamo de 5 millones de libras y una garantía de intereses del cuatro por ciento respaldada por Gran Bretaña y Francia. Son importes históricos en libras esterlinas y condiciones contractuales, no estimaciones de las ganancias familiares. Candan Badem (2010): The Ottoman Crimean War, capítulo sobre la financiación de la guerra Archivo del Banco de Inglaterra: documentos del empréstito otomano garantizado de 1855
Una garantía modifica el acuerdo financiero: los inversores pueden mirar más allá del prestatario inmediato y contar con el respaldo prometido por otros Estados. Este ejemplo muestra a la banca privada operando dentro de un acuerdo expresamente político. No muestra a un banco dando órdenes por su cuenta a los Gobiernos participantes.
Aquí surgen preguntas morales serias. Recaudar fondos puede sostener ejércitos y hacer posibles políticas de consecuencias devastadoras. Pero evaluar el papel de un banquero exige conocer el contrato, el cliente y el conflicto. «Financiaron a un Gobierno» no puede convertirse sin explicación en «provocaron la guerra», y varias operaciones documentadas no demuestran que una familia financiara a todos los bandos de todas las guerras.
BONOS SOBERANOS: CÓMO LOS BANQUEROS PRIVADOS FINANCIARON EL PODER PÚBLICO
La guerra era solo una parte del mercado. Los Gobiernos también necesitaban refinanciar deudas y obtener préstamos en tiempos de paz. Archivo Rothschild documenta un empréstito prusiano de 5 millones de libras en 1818, una importante operación temprana de bonos internacionales. La cifra corresponde al préstamo, no a una fortuna personal ni a los honorarios que retuvieron sus organizadores. Archivo Rothschild: memoria 2013-2014, el empréstito prusiano de 1818
Un bono soberano es la promesa de un Gobierno de efectuar determinados pagos. Una casa bancaria puede ayudar a estructurar y distribuir esa promesa, conectando al prestatario con los inversores. Según el acuerdo, también puede comprometer dinero propio y asumir el riesgo de los títulos no vendidos. El Gobierno recibe financiación; el banco obtiene una remuneración y arriesga su capital y reputación.
Esa reputación es central en la interpretación que los historiadores económicos Marc Flandreau y Juan H. Flores plantearon en su estudio de 2009 sobre los mercados de deuda soberana de la década de 1820. Su investigación considera el prestigio de los intermediarios financieros una manera de resolver problemas de información entre prestatarios e inversores distantes. Un nombre respetado podía ayudar a encontrar compradores para un bono. Marc Flandreau y Juan H. Flores (2009): Bonds and Brands, The Journal of Economic History
El problema económico general resulta familiar: ¿cómo evalúa un inversor a un prestatario al que no puede observar de cerca? La trayectoria de un intermediario puede aportar una señal. Eso genera un poder real sobre el acceso al crédito, pero depende de conservar la credibilidad. Los fracasos repetidos debilitarían precisamente la ventaja que vendía el banquero.
La historia del dinero de PRESDA explora la relación más amplia entre los sistemas monetarios y la confianza. El caso Rothschild añade una historia empresarial: la confianza podía organizarse, venderse como servicio y acumularse hasta convertirse en una formidable ventaja comercial.
LA RED DE INFORMACIÓN: RAPIDEZ SIN CONOCIMIENTO SOBRENATURAL
Las cartas, los mensajeros y los contactos importaban porque las noticias afectaban a los tipos de cambio, los pagos y la confianza. La familia también utilizó realmente palomas mensajeras. El archivo sitúa su correo por palomas aproximadamente entre 1820 y 1850, como un medio de comunicación entre varios. Esa evidencia no demuestra que una paloma llevara noticias de Waterloo en 1815. Archivo Rothschild: correo por palomas y comunicaciones
Recibir información antes puede ser valioso sin ser infalible. Un informe puede llegar rápido y estar equivocado. Saber que una batalla ha terminado no indica automáticamente a un operador hacia dónde se moverán los precios, cuántos títulos podrá comprar o si alguien más ya conoce la noticia.
La importancia de la red iba más allá de las apuestas espectaculares en el mercado. Una comunicación fiable permitía a los socios coordinar pagos, comparar condiciones y responder a los clientes. La correspondencia ordinaria, repetida durante años, explica mejor una fortaleza empresarial duradera que un único secreto sensacional.
ESTRATEGIA FAMILIAR, MATRIMONIO Y LAS MUJERES TRAS EL APELLIDO
Los vínculos familiares ayudaban a mantener la cooperación, y el matrimonio a veces los reforzaba. Charlotte, hija de Carl de la rama napolitana, se casó en 1836 con su primo Lionel, hijo de Nathan. El enlace unía dos ramas de la familia bancaria. Es un ejemplo documentado de matrimonio entre primos, no una razón para suponer que todos los descendientes siguieron el mismo patrón. Archivo Rothschild: Charlotte von Rothschild, 1819-1884
Estos acuerdos podían alinear intereses hereditarios y empresariales, pero reducir un matrimonio a una decisión de balance borra a las personas implicadas. El afecto, la obligación, el estatus y las expectativas familiares pueden coexistir. Una interpretación comercial no debe fingir que conoce motivos privados que la evidencia conservada no permite establecer.
La estructura de la firma era patriarcal. Un estudio archivístico de la filantropía familiar reproduce la disposición testamentaria de Mayer Amschel que excluía a hijas y yernos de participar en el negocio comercial. La exclusión de las mujeres de la autoridad empresarial formal forma parte de la historia de la dinastía; no es una nota menor al pie de un relato sobre cinco hermanos. Archivo Rothschild: memoria 2006-2007, mujeres y filantropía
The Women of Rothschild, de Livingstone, dirige la atención hacia las mujeres cuyas actividades suelen quedar marginadas en las historias bancarias convencionales. Esa perspectiva cuestiona la idea de que la importancia de una familia pueda medirse únicamente a través de los hombres que firmaban sus contratos. Natalie Livingstone: The Women of Rothschild, presentación editorial y fragmento
Una red familiar puede fortalecer un negocio y, al mismo tiempo, concentrar las oportunidades en un círculo estrecho. Ambas afirmaciones pueden ser ciertas. Explicar su eficacia no exige respaldar sus reglas de herencia ni presentar los hogares ricos como modelos de participación igualitaria.
DE LOS BONOS A LOS FERROCARRILES, LA INDUSTRIA Y LAS FINANZAS IMPERIALES
Los intereses familiares se ampliaron más allá de la deuda pública. La cronología del archivo recoge la adquisición de las instalaciones siderúrgicas de Witkowice por Salomon en 1843 y la concesión ferroviaria del Chemin de Fer du Nord a James en 1845. También registra compras de propiedades vinícolas vinculadas a la familia, entre ellas Mouton en 1853 y Lafite en 1868. Eran inversiones de clases distintas, no una única reserva indiferenciada de oro. Archivo Rothschild: cronología empresarial y familiar
La financiación industrial ilustra cómo una red financiera consolidada podía entrar en nuevos sectores. Los grandes proyectos requieren capital antes de generar rendimientos. Una empresa ya conectada con inversores y Gobiernos cuenta con un acceso útil, aunque una presentación no garantiza un proyecto rentable.
Una operación especialmente ilustrativa tuvo lugar en 1875, cuando la casa londinense adelantó aproximadamente 4 millones de libras al Gobierno británico para comprar las acciones del canal de Suez que poseía el gobernante egipcio. El estudio archivístico deja clara la distinción: el banco financió una adquisición gubernamental. Eso no convirtió el canal en propiedad personal de la familia. Archivo Rothschild: The Lion’s Share, financiación de la compra de acciones de Suez
Suez también impide que esta historia sea un relato puramente celebratorio de banqueros inteligentes. Una operación financiera podía servir a las ambiciones estratégicas de un Gobierno imperial. Las preguntas pertinentes son quién pidió prestado, qué se adquirió, quién se benefició y cómo los acuerdos financieros apoyaron objetivos políticos.
¿QUÉ RIQUEZA E INFLUENCIA ALCANZARON LOS ROTHSCHILD?
La evidencia permite describirlos como una gran dinastía bancaria del siglo XIX, con un acceso extraordinario a los Gobiernos y a los mercados internacionales de capitales. Las operaciones de préstamo y pago anteriores demuestran su escala. La variedad de sus intereses empresariales muestra su diversificación. Ninguna de las dos ofrece una cifra única defendible de toda la riqueza familiar en su apogeo histórico.
El valor nominal de un préstamo no es el beneficio del banquero. Los activos de un banco no equivalen al patrimonio neto de sus propietarios, porque también importan los pasivos. Los bienes de una rama no pueden atribuirse automáticamente a otra. Las cifras de años diferentes no pueden sumarse como si describieran una fortuna poseída en un mismo momento.
Las conversiones a dólares actuales introducen otra elección. El poder adquisitivo, los salarios y la proporción de la producción nacional responden a preguntas diferentes sobre la riqueza histórica. Una cifra convertida impresionante puede ser matemáticamente impecable y sugerir, al mismo tiempo, una comparación que no puede sostener. Por eso este artículo presenta los importes de operaciones documentadas en su moneda y periodo originales.
La influencia debe medirse con el mismo cuidado. El acceso a ministros, la capacidad de organizar grandes préstamos y una posición de confianza entre inversores son formas significativas de poder. Difieren de la capacidad de ordenar actuar a un Gobierno. Un prestamista puede tener capacidad de presión sin ser dueño del prestatario, y un Gobierno puede utilizar a un banquero manteniendo sus propios objetivos.
¿QUÉ OCURRIÓ CON LA DINASTÍA Y SU FORTUNA?
La estructura original de cinco casas no sobrevivió sin cambios. La casa de Nápoles cerró en 1863 y el negocio de Fráncfort se liquidó en 1901. En Francia, Banque Rothschild fue nacionalizado en 1982 junto con otros bancos; posteriormente se desarrolló un nuevo negocio bancario familiar. La historia incluye contracción y reconstrucción, además de continuidad. Archivo Rothschild: cronología empresarial y familiar
La rama austriaca sufrió una ruptura muy distinta bajo la persecución nazi. El Diccionario Austriaco de Investigación de Procedencia documenta la detención de Louis Nathaniel Rothschild en marzo de 1938, su prolongado cautiverio a manos de la Gestapo, la expropiación del banco y la confiscación de propiedades familiares. Su liberación en mayo de 1939 llegó después de renunciar a los activos restantes. Estos hechos desmienten la idea de una dinastía intocable situada por encima de la violencia estatal. Diccionario Austriaco de Investigación de Procedencia: Louis Nathaniel Rothschild
A lo largo de las generaciones también cambia la unidad de análisis adecuada. Descendientes, patrimonios, instituciones benéficas y empresas no son titulares jurídicos intercambiables. La herencia dispersa intereses y las distintas ramas pueden dedicarse a actividades diferentes. Un apellido famoso puede perdurar mucho después de que haya cambiado la organización que lo hizo célebre.
La supervivencia de empresas financieras vinculadas a la familia es real. También lo es la desaparición del mapa unificado original. Comprender su posición moderna exige examinar empresas concretas y registros de propiedad, en lugar de trasladar intacto al presente un diagrama familiar del siglo XIX.
EL APELLIDO ROTHSCHILD EN LAS FINANZAS ACTUALES
Rothschild & Co opera en asesoramiento financiero, gestión patrimonial y de activos, e inversiones alternativas a través de Five Arrows. La documentación de su operación de 2023 registra el proceso liderado por Concordia para pasar a manos privadas y la exclusión de cotización el 11 de octubre de 2023. Una empresa no cotizada sigue teniendo negocios identificables y obligaciones de información; «privada» no significa una institución al margen de la ley. Rothschild & Co: oferta de adquisición de Concordia y exclusión bursátil de 2023
Como ejemplo fechado de su escala, Rothschild & Co declaró 150.000 millones de euros de activos gestionados en Wealth and Asset Management y 34.000 millones en Five Arrows a 30 de junio de 2026. Son indicadores empresariales comunicados por la compañía. No son un cálculo del patrimonio personal de la familia Rothschild. Rothschild & Co: actividades y activos gestionados a 30 de junio de 2026
Los activos gestionados miden las carteras administradas por una organización, incluido el dinero confiado por sus clientes. La facultad de gestión no equivale a la titularidad económica. Confundir esas categorías puede inflar una supuesta fortuna familiar al atribuir a los gestores las inversiones de otras personas.
Edmond de Rothschild es un grupo financiero distinto, con su propia historia corporativa y estructura de propiedad. Su historia recoge la operación con la que la familia retiró de bolsa el negocio suizo en 2019. No debe fusionarse sin más con Rothschild & Co en un único banco imaginario. Edmond de Rothschild: historia y propiedad del grupo
Las fuentes examinadas para este artículo no ofrecen un total consolidado, completo y verificado de forma independiente del patrimonio neto de todos los descendientes vivos de los Rothschild. Ese es un límite de la evidencia. No da permiso para llenar el vacío con una cifra gigantesca tomada de un gráfico sin fuentes.
MITO Y REALIDAD
¿HIZO NATHAN SU FORTUNA ENGAÑANDO AL MERCADO TRAS WATERLOO?
La célebre historia sostiene que Nathan obtuvo noticias exclusivas de la victoria, engañó al mercado y compró títulos baratos. El examen de los registros realizado por Brian Cathcart cuestiona incluso la afirmación más sencilla de que Nathan fuera la primera persona en Londres en conocer el resultado. El relato espectacular de manipulación no es historia establecida. Brian Cathcart: Nathan y Waterloo, Archivo Rothschild
Cathcart remonta una influyente versión novelada a un panfleto polémico de 1846 publicado bajo el nombre de «Satan». Las versiones posteriores adornaron la historia. Su examen tampoco encuentra base para vincular la habitual historia de la paloma de Waterloo con la evidencia. El trabajo documentado de pagos de la familia durante la guerra no debe sustituirse por este dramático mito de origen. Brian Cathcart: Nathan y Waterloo, Archivo Rothschild
La lección no es que los financieros de éxito nunca aprovechen información. Es que una acusación concreta requiere pruebas concretas. Una descripción aparentemente plausible de manipulación del mercado no puede autenticar una operación de la que faltan registros probatorios.
¿SON LOS ROTHSCHILD DUEÑOS DE LOS BANCOS CENTRALES DEL MUNDO?
No hay pruebas creíbles que respalden esa afirmación general. El Banco de Inglaterra declara que pertenece íntegramente al Gobierno británico desde su nacionalización en 1946. Una relación histórica con un banco central no demuestra su propiedad actual. Banco de Inglaterra: ¿quién es su propietario?
La Reserva Federal estadounidense tiene otra estructura jurídica. Su Junta de Gobernadores es una agencia federal, mientras que los bancos miembros poseen participaciones estatutarias en los bancos regionales de la Reserva. La Fed explica que estas participaciones no son como las acciones ordinarias de una empresa y que el sistema no tiene propietarios en el sentido societario convencional. Esta organización no demuestra que pertenezca a la familia Rothschild. Reserva Federal: ¿quién es su propietario?
Los bancos centrales deben examinarse institución por institución. Importan sus leyes, las reglas de nombramiento, la estructura de capital y los mandatos públicos. Un diagrama que conecte nombres famosos mediante flechas no sustituye esos registros.
¿CONTROLABAN GOBIERNOS O PROVOCABAN GUERRAS PARA LUCRARSE?
Los préstamos gubernamentales documentados y los servicios financieros en tiempo de guerra son reales. No demuestran un control universal. Para establecer responsabilidad por una política o una guerra, la evidencia tendría que conectar a un actor concreto con la decisión pertinente. La participación posterior de un prestamista no basta por sí sola para establecer esa cadena causal.
Tampoco prestar servicios a Estados diferentes en momentos distintos demuestra un plan coordinado para fabricar sus conflictos. Las relaciones comerciales pueden cruzar fronteras mientras los Gobiernos siguen siendo rivales. Una investigación responsable pregunta por el contrato real, las fechas, las partes y lo que cada una podía decidir.
Esto deja amplio margen para el escrutinio. Los conflictos de intereses, el acceso desigual, los préstamos imperiales y los efectos sociales de la deuda pública son asuntos legítimos. Resulta más difícil investigarlos cuando cada acontecimiento se atribuye de antemano a un único culpable omnipotente.
¿EXISTE UNA FORTUNA FAMILIAR SECRETA E INIMAGINABLEMENTE GRANDE?
Las afirmaciones sobre una única fortuna oculta inmensa suelen fallar antes incluso de empezar a valorarla: ¿a quiénes incluyen exactamente, qué activos poseen, qué deudas existen y en qué fecha se realiza la medición? Una cifra sin esas definiciones no es una estimación financiera.
Las cifras empresariales anteriores muestran que el apellido sigue asociado a una actividad financiera considerable. No validan totales virales, afirmaciones de que poseen la mayor parte de la riqueza mundial ni la suposición de que todo activo asesorado pertenece al asesor. La falta de información completa no constituye una prueba positiva de ninguna suma propuesta.
¿POR QUÉ ALGUNAS CONSPIRACIONES SOBRE LOS ROTHSCHILD SE VUELVEN ANTISEMITAS?
La conexión es histórica, no un simple desacuerdo moderno sobre el tono. Cathcart describe el uso de la historia de Waterloo en la película de propaganda nazi de 1940 Die Rothschilds. Un relato deformado del éxito financiero de una familia se convirtió en material para presentar a los judíos como engañosos y colectivamente peligrosos. Brian Cathcart: Nathan y Waterloo, Archivo Rothschild
La tradición conspirativa más amplia incluye Los protocolos de los sabios de Sion, un texto falsificado que alega un plan judío de dominación mundial. El Museo Conmemorativo del Holocausto de Estados Unidos documenta su carácter fraudulento y su uso en la propaganda antisemita. Es evidencia de la historia de una acusación, no de que esa acusación fuera cierta. Museo Conmemorativo del Holocausto de Estados Unidos: Los protocolos de los sabios de Sion
Criticar a un banco, un banquero o una familia no es automáticamente antisemita. La diferencia está en las pruebas y el argumento. Criticar un acuerdo documentado no es lo mismo que tratar la identidad judía como prueba de coordinación secreta ni utilizar un apellido para culpar colectivamente a los judíos de guerras y dificultades económicas.
La historia de los Illuminati de PRESDA examina una transformación parecida: una organización documentada se convierte en la explicación imaginaria de casi todo. Una afirmación capaz de absorber cualquier hecho contrario sin modificarse ha dejado de funcionar como una explicación histórica contrastable.
LA HISTORIA REAL EXPLICA CÓMO FUNCIONA EL PODER FINANCIERO
La historia de la dinastía revela la importancia de las conexiones entre dinero, información e instituciones. La cooperación familiar ayudó a crear una red. Los negocios gubernamentales ofrecieron oportunidades. La reputación atrajo inversores. Los intereses industriales e inmobiliarios extendieron el alcance familiar más allá de sus actividades iniciales.
También revela límites. Cambiaron los regímenes políticos, cerraron casas bancarias, se confiscaron activos y los negocios posteriores tuvieron que adaptarse. La riqueza podía comprar acceso y comodidad sin garantizar inmunidad frente a la persecución ni conservar una organización para siempre.
Para comprender a la familia Rothschild, sigue los contratos, la correspondencia, los registros de propiedad y los cambios institucionales. Cuentan una historia extraordinaria de influencia financiera acumulada. También explican por qué debe estudiarse en su contexto histórico, en lugar de inflarla hasta convertirla en una teoría de control mundial secreto.
FUENTES Y MÉTODO EDITORIAL
Este artículo utiliza registros empresariales y estudios históricos alojados en Archivo Rothschild, historia económica independiente, investigación austriaca de procedencia, explicaciones de bancos centrales y estudios sobre el Holocausto. El archivo y las fundaciones familiares mantienen vínculos institucionales con el tema; aquí se distingue entre sus registros y una valoración independiente del legado familiar.
Las cifras empresariales modernas son datos corporativos atribuidos y fechados el 30 de junio de 2026, no una auditoría independiente de patrimonio personal. Los importes de operaciones históricas no se convierten en una fortuna familiar moderna especulativa. No se presenta una estimación patrimonial conjunta ni citas sin documentación. Las fuentes se comprobaron en septiembre de 2026.
Rothschild Foundation Europe: orígenes de la familia y del negocio
Natalie Livingstone: The Women of Rothschild, presentación editorial y fragmento
Archivo Rothschild: las cinco casas bancarias
Archivo Rothschild: sociedad familiar y traducción del acuerdo de 1810
Archivo Rothschild: Nathan Mayer Rothschild y el encargo de Waterloo
Archivo Rothschild: Rothschild y el oro
Archivo Rothschild: correo por palomas y comunicaciones
Archivo Rothschild: memoria 2013-2014, el empréstito prusiano de 1818
Marc Flandreau y Juan H. Flores (2009): Bonds and Brands, The Journal of Economic History
Candan Badem (2010): The Ottoman Crimean War, capítulo sobre la financiación de la guerra
Archivo del Banco de Inglaterra: documentos del empréstito otomano garantizado de 1855
Archivo Rothschild: The Lion’s Share, financiación de la compra de acciones de Suez
Archivo Rothschild: Charlotte von Rothschild, 1819-1884
Archivo Rothschild: memoria 2006-2007, mujeres y filantropía
Archivo Rothschild: cronología empresarial y familiar
Diccionario Austriaco de Investigación de Procedencia: Louis Nathaniel Rothschild
Rothschild & Co: oferta de adquisición de Concordia y exclusión bursátil de 2023
Rothschild & Co: actividades y activos gestionados a 30 de junio de 2026
Edmond de Rothschild: historia y propiedad del grupo
Brian Cathcart: Nathan y Waterloo, Archivo Rothschild
Banco de Inglaterra: ¿quién es su propietario?
Reserva Federal: ¿quién es su propietario?
Museo Conmemorativo del Holocausto de Estados Unidos: Los protocolos de los sabios de Sion
FAQ
Preguntas frecuentes
¿De qué trata este artículo de PRESDA?
Del barrio judío de Fráncfort a los mercados europeos de deuda pública: cómo una red bancaria familiar adquirió una influencia extraordinaria y cómo su historia real quedó entrelazada con las conspiraciones.
¿A qué categoría pertenece esta historia?
Esta historia forma parte de la cobertura de Negocios de PRESDA.
¿Quién publicó este artículo?
FAMILIA ROTHSCHILD: LA DINASTÍA BANCARIA QUE FINANCIÓ EUROPA fue publicado por PRESDA Editorial en PRESDA.
El boletín de PRESDA
Sigue la actualidad. Entiende lo que pasa.
Las claves de la IA, los videojuegos, el deporte, la economía, la actualidad internacional, los famosos y el estilo de vida.
Artículos relacionados
Seguir leyendo
Economía
INVERTIR EN DOMINIOS: ¿POR QUÉ UN NOMBRE DE 10 DÓLARES PUEDE VENDERSE POR MILLONES?
/ 16 min de lectura
Economía
¿QUIÉN CONTROLA EL PETRÓLEO MUNDIAL? DINERO, PODER Y ORIENTE MEDIO
/ 20 min de lectura
Economía
EL DINERO: CÓMO EL PAPEL, EL ORO Y LOS NÚMEROS LLEGARON A DOMINAR EL MUNDO
/ 20 min de lectura