EL DINERO: CÓMO EL PAPEL, EL ORO Y LOS NÚMEROS LLEGARON A DOMINAR EL MUNDO
De las conchas, la plata y el oro a los billetes, las tarjetas y los pagos digitales, el dinero lleva miles de años cambiando de forma. Pero su verdadero poder siempre ha dependido de la confianza.
¿Por qué alguien cambiaría comida, trabajo, un coche o incluso una casa por trozos de papel?
¿Y por qué confiaría en unos números que brillan dentro de una aplicación bancaria?
Físicamente, un billete de 100 dólares es solo material impreso. Un saldo bancario es, en gran medida, información almacenada en sistemas financieros. Un pago con tarjeta es un mensaje que circula por redes. Sin embargo, miles de millones de personas organizan su vida en torno a estos símbolos.
Por eso la historia del dinero no es simplemente la historia de las monedas, los billetes y las aplicaciones de pago. Es la historia de la confianza.
La humanidad pasó de intercambiar bienes físicos a confiar en conchas, metales, papel, libros contables bancarios, tarjetas de plástico y saldos digitales porque las sociedades construyeron sistemas que hacían aceptables esas cosas para los demás.
La pregunta central es sencilla: ¿cómo adquirió el dinero suficiente poder para dominar el mundo?
Para ampliar el contexto de PRESDA sobre dinero, poder e historia, lee el Imperio romano, la historia del oro y los artículos de Negocios de PRESDA.
Antes del dinero
Antes de la moneda estandarizada, las personas intercambiaban bienes, trabajo, promesas y obligaciones de muchas formas. El viejo relato escolar afirma que los primeros seres humanos vivían en economías de trueque sencillo: una cabra por tres sacos de trigo, una herramienta por una cesta de pescado.
Eso ocurrió en algunas circunstancias, pero resulta demasiado simple como explicación universal del origen. Muchas economías tempranas dependían del crédito, la deuda, el intercambio recíproco, las obligaciones sociales, los tributos, las relaciones de donación y los sistemas contables.
Si las personas vivían en la misma comunidad, no siempre necesitaban un trueque inmediato de un bien por otro. Podían recordar favores, registrar deudas, saldar obligaciones más adelante o utilizar medidas compartidas de valor sin entregar monedas.
El dinero surgió porque el intercambio se facilitaba cuando las sociedades disponían de formas ampliamente reconocidas de medir, almacenar y transferir valor.
Cuando los objetos se convirtieron en dinero
Los objetos se convirtieron en dinero cuando las personas empezaron a aceptarlos no solo por su uso directo, sino porque otros también los aceptarían.
Distintas sociedades emplearon formas diferentes de dinero mercancía: conchas de cauri, cereal, ganado, sal, tejidos, metales, cuentas y otros objetos. La elección dependía del entorno local, las redes comerciales, el significado social y la conveniencia práctica.
El dinero útil tiende a compartir ciertas propiedades. Debe ser reconocible, relativamente escaso, transportable, duradero, divisible y difícil de falsificar. No todas las formas históricas de dinero reunían esas cualidades por igual, pero el patrón ayuda a explicar por qué algunos objetos circularon más lejos que otros.
Las conchas de cauri, por ejemplo, eran transportables, reconocibles y muy valoradas en partes de África, Asia y el mundo del océano Índico. El cereal podía medir valor en sociedades agrícolas, pero era voluminoso y perecedero. El metal era duradero y divisible, lo que lo hacía especialmente útil para el comercio a larga distancia.
¿Por qué el oro y la plata?
El oro y la plata se convirtieron en materiales monetarios poderosos porque combinaban escasez, durabilidad, belleza, divisibilidad y facilidad de transporte. No se oxidan como el hierro. Pueden fundirse, pesarse, dividirse y almacenarse. Su oferta está limitada por la extracción y el refinado.
Pero el oro no se convirtió en dinero en todas partes por alguna ley natural universal. Su función monetaria se desarrolló histórica y socialmente. Las personas valoraban el oro y la plata porque otras personas los valoraban, los gobernantes los aceptaban, los mercaderes comerciaban con ellos y las instituciones construían sistemas a su alrededor.
Los metales preciosos también resolvían un problema de confianza. Un fragmento de metal podía pesarse y analizarse. Si se confiaba en su pureza y su peso, podía circular por redes comerciales con mayor facilidad que muchos productos locales.
Eso no hacía perfecto al dinero metálico. Las monedas podían recortarse, rebajarse en su contenido de metal precioso, falsificarse o atesorarse. El metal pesaba. Las grandes transacciones podían seguir siendo difíciles. Las siguientes etapas del dinero intentaron resolver esos problemas.
La invención de las monedas
Las monedas transformaron el dinero porque permitían a las autoridades políticas estampar en el metal signos de peso, pureza y legitimidad.
Las primeras acuñaciones suelen asociarse con Lidia, en Anatolia occidental, durante el primer milenio a. C. Las monedas lidias de electro, una aleación natural de oro y plata, figuran entre los ejemplos más célebres de moneda acuñada temprana.
La marca importaba. En vez de pesar el metal desde cero en cada ocasión, los usuarios podían confiar en la marca de la autoridad emisora, al menos en teoría. Una moneda seguía siendo metal, pero también era una promesa política.
La acuñación se extendió por el mundo griego, el Imperio persa, el mundo romano y muchos otros sistemas monetarios. Las monedas facilitaban pagar ejércitos, recaudar impuestos y estandarizar el comercio.
El dinero y el Imperio romano
Roma muestra cómo el dinero podía convertirse en infraestructura imperial. Monedas romanas como el denario y el áureo ayudaban a pagar soldados, recaudar impuestos, mover mercancías y conectar provincias en una economía más amplia.
Las monedas también eran medios políticos. Los emperadores ponían sus rostros, títulos, victorias, dioses y mensajes en manos de la población. Una moneda podía indicar a los súbditos quién gobernaba, qué quería que se recordase el gobernante y qué valores afirmaba defender el régimen.
En ese sentido, el dinero romano nunca fue solo económico. Era propaganda, administración e identidad en forma de metal.
El sistema monetario del imperio cambió a lo largo de los siglos, especialmente al aumentar los costes militares, la inestabilidad política y la presión fiscal. Esos cambios conectan directamente con el reportaje de PRESDA sobre la vida dentro del Imperio romano.
Cuando los gobernantes destruían su propio dinero
La rebaja de la ley de la moneda ocurre cuando las autoridades reducen su contenido de metal precioso conservando su denominación oficial o su apariencia.
Los gobiernos lo hacían por razones prácticas: estirar los recursos, pagar ejércitos, afrontar presiones fiscales o responder a la escasez. Pero esa rebaja podía dañar la confianza si la población advertía que una moneda contenía menos plata u oro que antes.
La historia romana ofrece ejemplos conocidos, especialmente la reducción gradual de la plata en algunas monedas. La rebaja del contenido metálico podía contribuir a la inflación y a la desconfianza, pero no debe tratarse como la causa única y sencilla de la decadencia de Roma.
El dinero funciona mediante la confianza. Cuando los usuarios sospechan que se está debilitando discretamente la unidad de cuenta, los precios, la confianza y la legitimidad política pueden volverse inestables.
China y la revolución del papel moneda
El papel moneda fue revolucionario porque separó el valor monetario del valor material del propio objeto.
En China, el comercio a gran escala volvió incómoda la pesada moneda metálica. Los mercaderes y las instituciones financieras desarrollaron pagarés e instrumentos de cambio, y el papel moneda emitido por el gobierno se desarrolló durante el periodo Song. El jiaozi suele citarse como una de las primeras formas monetarias en papel.
Definir con exactitud el primer papel moneda puede resultar complejo porque los documentos privados, los certificados de cambio y la moneda emitida por gobiernos se solapan en su desarrollo histórico. Pero China fue claramente pionera en sistemas monetarios de papel siglos antes de que los billetes europeos modernos se generalizaran.
El avance fue conceptual tanto como técnico. Un trozo de papel podía representar poder adquisitivo porque las personas confiaban en el emisor, la ley, el sistema de canje o el orden monetario más amplio.
El dinero ya no tenía que valer por el material del que estaba hecho. Podía valer porque así lo establecía un sistema digno de confianza.
Marco Polo y el asombro ante el papel moneda
Los encuentros europeos con el papel moneda chino pasaron a formar parte del imaginario medieval. Marco Polo describió célebremente el uso de moneda de papel bajo el dominio mongol en China y lo presentó como un asombroso sistema de valor respaldado por el Estado.
Su relato debe leerse con cuidado. La literatura medieval de viajes mezclaba observación, traducción, asombro y convenciones literarias. No todos sus detalles deben tratarse como pruebas incuestionables.
Aun así, la reacción resulta comprensible. Para europeos acostumbrados al dinero metálico y a instrumentos locales de crédito, que un gobierno convirtiera papel en dinero aceptado podía parecer casi mágico.
La cuestión de fondo no es que el papel fuera mágico. Es que la autoridad estatal, la administración y la aceptación pública podían hacer que el papel funcionara como dinero.
Cómo llegaron los billetes a Europa
El papel moneda europeo se desarrolló a través de la banca, el comercio y las instituciones crediticias, no mediante una simple copia directa de China.
La banca mercantil, las letras de cambio, los recibos de depósito y los primeros bancos ayudaban a los comerciantes a transferir valor sin transportar físicamente grandes cantidades de metal. Una promesa escrita podía ser más segura y eficiente que llevar sacos de monedas por caminos peligrosos.
Con el tiempo, los billetes se hicieron más familiares como derechos de cobro frente a bancos o instituciones emisoras. Podían circular porque se creía que serían canjeables o aceptados por otros.
Era otro salto de confianza. Un billete no era simplemente papel. Era un derecho de cobro integrado en una red jurídica y financiera.
¿Qué prometía originalmente un billete?
Históricamente, muchos billetes prometían alguna forma de canje. Un billete podía representar un derecho sobre oro, plata o activos custodiados por un banco.
Esto ayuda a explicar tres categorías útiles. El dinero mercancía tiene valor, en parte, porque se valora el propio objeto, como sucede con un metal precioso. El dinero representativo es un derecho sobre otra cosa, como un billete canjeable por metal. El dinero fiduciario es aceptado por la ley, las instituciones y el uso social sin ser canjeable por una cantidad fija de una mercancía.
Los sistemas monetarios reales a menudo desdibujaban estas categorías. Las monedas podían tener un valor nominal superior al de su material. Los billetes podían estar respaldados solo parcialmente. Los gobiernos podían suspender la convertibilidad durante las crisis.
La lección importante es que el dinero siempre ha combinado confianza material, jurídica y social.
El patrón oro
El patrón oro vinculaba las monedas al oro mediante reglas de convertibilidad y precios fijos. En una versión idealizada, una unidad monetaria representaba una cantidad definida de oro, y los tipos de cambio internacionales quedaban determinados por esas definiciones.
Sus defensores valoraban el patrón oro porque podía limitar la creación arbitraria de dinero y reforzar la confianza internacional. Hacía que las monedas parecieran ancladas a algo escaso y reconocido mundialmente.
Pero el sistema también restringía a los gobiernos y a los bancos centrales. Durante crisis financieras, guerras o depresiones, mantener la convertibilidad en oro podía obligar a decisiones dolorosas: tipos de interés más altos, menor gasto, presiones deflacionarias o límites a la flexibilidad monetaria.
El patrón oro no fue un sistema único e intemporal. Distintas versiones funcionaron en diferentes países y periodos, con suspensiones, restauraciones y compromisos políticos.
Por qué los países abandonaron el oro
Los países debilitaron o abandonaron su vínculo con el oro por muchas razones: guerras, crisis bancarias, depresión, movimientos de capital, cambios en las balanzas comerciales y necesidad de flexibilidad monetaria.
La Primera Guerra Mundial tensó los sistemas basados en el oro mientras los gobiernos se endeudaban y gastaban intensamente. El periodo de entreguerras trajo intentos de restaurar el orden monetario, pero la Gran Depresión mostró lo difícil que podía resultar la convertibilidad en oro bajo una grave tensión económica.
Para muchos responsables políticos, responder al desempleo, las quiebras bancarias y la caída de la demanda pasó a ser más importante que defender un vínculo fijo con el oro.
El abandono del oro no ocurrió en un único momento global claramente delimitado. Fue un proceso largo de suspensiones, rediseño y cambios institucionales.
Bretton Woods: cuando el dólar ocupó el centro
En 1944, delegados de 44 países se reunieron en Bretton Woods, Nuevo Hampshire, para diseñar un orden monetario de posguerra.
El sistema vinculó muchas monedas al dólar estadounidense, mientras que el dólar quedó vinculado al oro para las autoridades monetarias extranjeras a 35 dólares por onza. El Fondo Monetario Internacional y el Banco Mundial surgieron de la misma visión institucional de posguerra.
Bretton Woods situó al dólar en el centro porque Estados Unidos tenía un enorme poder económico y financiero después de la Segunda Guerra Mundial. La convertibilidad del dólar en oro ayudaba a dar credibilidad al sistema, mientras los mercados y las instituciones estadounidenses daban alcance mundial a la divisa.
No era simplemente un sistema del oro ni simplemente un sistema del dólar. Era un modelo híbrido: monedas nacionales, paridades con el dólar, convertibilidad en oro para tenedores oficiales e instituciones internacionales diseñadas para estabilizar los pagos.
1971: cuando el dólar rompió con el oro
En agosto de 1971, el presidente Richard Nixon anunció que Estados Unidos suspendería la convertibilidad del dólar en oro para las autoridades monetarias extranjeras.
La decisión llegó bajo presión. Las tenencias extranjeras de dólares habían aumentado, las reservas de oro estadounidenses eran limitadas, la inflación crecía, los problemas de balanza de pagos persistían y la confianza en la convertibilidad se debilitaba.
Esto no significa que Nixon inventara el dinero fiduciario de la noche a la mañana. Ya existían muchas formas de dinero no basado en mercancías, y la salida de Bretton Woods se desarrolló mediante negociaciones, cambios de tipos de cambio y ajustes institucionales.
Pero 1971 sigue siendo un punto de inflexión importante. La moneda más importante del mundo se alejó de forma decisiva de una promesa fija de oro.
Entonces, ¿qué da valor al dinero hoy?
El dinero fiduciario moderno tiene valor porque forma parte de un sistema de aceptación, leyes, impuestos, instituciones, política monetaria, capacidad productiva y confianza pública.
El dinero funciona porque las personas esperan que otras personas lo acepten.
Esa confianza no es meramente psicológica. Los gobiernos exigen pagar impuestos en su moneda. Los tribunales hacen cumplir contratos. Los bancos centrales gestionan las condiciones monetarias. Las empresas fijan precios. Los trabajadores aceptan salarios. Los bancos mantienen sistemas de pago. Los mercados generan liquidez.
Si suficientes personas dejan de creer que una moneda conservará su valor o será aceptada mañana, el sistema se debilita. Si las instituciones mantienen su credibilidad y la economía sigue siendo productiva, los trozos de papel y los saldos digitales pueden comprar bienes y servicios reales.
¿Quién crea el dinero?
La creación de dinero es más compleja de lo que sugiere la expresión imprimir dinero.
Los bancos centrales emiten moneda física y crean reservas utilizadas dentro del sistema bancario. También influyen en los tipos de interés, la liquidez y las condiciones financieras. Pero la mayor parte del dinero en las economías modernas no existe en forma de billetes.
Los bancos comerciales también desempeñan un papel importante. Cuando un banco concede un préstamo, puede crear un depósito equivalente en la cuenta del prestatario. Ese depósito es dinero que puede gastarse, aunque en ese momento no se haya impreso efectivo nuevo.
Esto no significa que los bancos puedan crear dinero ilimitado sin restricciones. Importan las normas de capital, la regulación, la demanda de préstamos, el riesgo crediticio, los sistemas de reservas, la política del banco central y los reembolsos. El dinero moderno se crea mediante instituciones, no por magia.
¿Por qué los gobiernos no pueden simplemente imprimir más dinero?
Los gobiernos y los bancos centrales no pueden crear poder adquisitivo sin límite porque el dinero solo es útil cuando permite obtener bienes y servicios reales.
Si la oferta de dinero o crédito crece muy por encima de la capacidad de una economía para producir bienes y servicios, los precios pueden subir. Las expectativas también importan: si las personas esperan que el dinero pierda valor, pueden gastarlo más rápido, exigir salarios mayores o rechazar la moneda.
Pero el lema imprimir dinero causa inflación es demasiado simple. La inflación también puede proceder de perturbaciones de oferta, precios de la energía, variaciones del tipo de cambio, guerras, poder de mercado, aumentos de la demanda y expectativas.
La regla más útil es esta: crear capacidad de gasto no es automáticamente desastroso, pero crear demasiada en relación con la capacidad real y la confianza puede destruir el poder adquisitivo de una moneda.
Cuando el dinero se derrumba
La hiperinflación ocurre cuando el dinero pierde poder adquisitivo a una velocidad extrema y la confianza se desploma.
Entre los casos conocidos están la Alemania de Weimar a comienzos de la década de 1920, Hungría después de la Segunda Guerra Mundial, Zimbabue en la década de 2000 y Venezuela en la de 2010. Cada caso tuvo causas propias, entre ellas guerra, deuda, crisis fiscal, colapso productivo, inestabilidad política, presión externa o pérdida de confianza.
La hiperinflación produce billetes surrealistas porque sus denominaciones persiguen a unos precios que suben. Un billete con muchos ceros no es señal de riqueza. A menudo indica que las unidades corrientes ya compran muy poco.
El coste humano es grave: los salarios se quedan atrás, los ahorros se evaporan, los precios se vuelven caóticos y las personas buscan reservas de valor alternativas.
Los billetes más extraños jamás impresos
La historia del dinero está llena de billetes inusuales, pero los ejemplos más extraños suelen surgir de crisis, experimentos o simbolismos.
Hungría emitió denominaciones enormes durante su hiperinflación posterior a la Segunda Guerra Mundial, incluidos billetes expresados en unidades de pengő tan grandes que se convirtieron en símbolos del colapso monetario. Más tarde, Zimbabue imprimió billetes de valor nominal extremadamente alto durante su propia hiperinflación.
El dinero de emergencia ha aparecido cuando los sistemas monetarios oficiales se desmoronaban o la escasez de monedas dificultaba los intercambios cotidianos. Algunas comunidades, empresas y gobiernos emitieron billetes temporales para mantener el comercio.
También se han impreso billetes en materiales poco habituales. Los billetes modernos de polímero, utilizados en países como Australia, Canadá y el Reino Unido, se diseñaron en parte por su durabilidad y seguridad.
La lección es que el diseño de un billete nunca es aleatorio. Refleja tecnología, confianza, crisis, identidad y el problema práctico de mantener los pagos en funcionamiento.
¿Por qué aparecen retratos en el dinero?
El dinero lleva retratos porque también es un mensaje público.
Los billetes y las monedas suelen mostrar monarcas, presidentes, héroes nacionales, científicos, escritores, edificios, animales, inventos y paisajes. Estas elecciones indican a ciudadanos y extranjeros qué quiere honrar un Estado.
Un retrato en el dinero convierte la memoria política en un hábito cotidiano. Las personas pueden tener en sus manos a un fundador nacional, una reina, un poeta o un científico miles de veces sin pensarlo.
Por eso el diseño de una moneda puede generar controversia. Cambiar un billete no es solo una decisión de diseño. Es un debate sobre identidad, historia y legitimidad.
La lucha contra la falsificación
La falsificación es tan antigua como el propio dinero. Si una sociedad confía en un signo de valor, alguien intentará imitarlo.
Las monedas antiguas sufrían recortes, sustitución por metales comunes y marcas falsas. El papel moneda creó nuevos problemas porque impresores hábiles podían imitar los billetes. El dinero digital introdujo riesgos distintos relacionados con el fraude, la suplantación de identidad y la seguridad de los sistemas de pago.
Los billetes modernos utilizan marcas de agua, hilos de seguridad, microimpresión, hologramas, tintas especiales, impresión en relieve, ventanas transparentes y soportes de polímero. Los gobiernos rediseñan los billetes porque los falsificadores aprenden y la tecnología cambia.
La batalla básica siempre es la misma: preservar la confianza haciendo que el dinero sea reconocible, difícil de imitar y lo bastante fácil de comprobar con seguridad para la gente corriente.
El ascenso del dólar estadounidense
El dólar estadounidense se convirtió en la principal moneda internacional de reserva por una combinación de escala económica, instituciones de posguerra, mercados financieros profundos, poder político, redes comerciales y confianza en los activos denominados en dólares.
Bretton Woods importó, pero no lo explica todo. El papel del dólar también depende del tamaño y la liquidez de los mercados financieros estadounidenses, de su uso en el comercio mundial, de la profundidad de los mercados de deuda del Tesoro y de los efectos de red.
Una moneda de reserva resulta útil cuando muchos otros ya la utilizan. Eso crea inercia. Los bancos centrales la mantienen, las empresas se endeudan en ella, las materias primas pueden cotizar en ella y los pagos internacionales a menudo circulan a través de ella.
El predominio del dólar es poderoso, pero la historia advierte contra considerar permanente cualquier orden monetario.
¿Por qué sigue siendo tan poderoso el dólar?
El dólar sigue siendo poderoso porque es líquido, ampliamente aceptado y está profundamente integrado en las finanzas mundiales.
Los bancos centrales mantienen parte de sus reservas en dólares. La deuda internacional se emite a menudo en dólares. Muchas materias primas y contratos fijan sus precios en dólares. Los inversores pueden comprar y vender grandes cantidades de deuda pública estadounidense en mercados profundos.
Esto da ventajas a Estados Unidos, entre ellas mayor facilidad de financiación e influencia geopolítica a través del sistema financiero. También crea responsabilidades y vulnerabilidades, porque la demanda mundial de dólares vincula la política interna estadounidense con la estabilidad internacional.
El poder de una moneda de reserva no se reduce al orgullo nacional. Tiene que ver con redes, confianza jurídica, profundidad de mercado y la creencia de que otros seguirán aceptando la misma unidad.
Del efectivo al plástico
Las tarjetas de pago cambiaron el dinero al permitir gastar sin entregar efectivo.
Las tarjetas de pago con liquidación total, las de crédito, las bancarias y las redes de pago crearon sistemas en los que una compra podía autorizarse, registrarse y liquidarse después. Los cajeros automáticos facilitaron el acceso a los depósitos bancarios sin acudir a una ventanilla.
Las tarjetas no eliminaron las funciones anteriores del dinero. Cambiaron la interfaz. El cliente veía plástico. Detrás había bancos, comerciantes, redes de tarjetas, decisiones de crédito, comisiones y sistemas de liquidación.
Fue otro paso hacia el dinero invisible: valor que circula mediante registros en lugar de objetos físicos.
Cuando el dinero se convirtió en números
Gran parte del dinero moderno nunca existe como efectivo físico.
Existe como asientos contables en bancos, procesadores de pagos y sistemas financieros. Los salarios llegan como depósitos. Las facturas se pagan mediante transferencias electrónicas. Las tiendas aceptan pagos sin contacto. Las familias envían dinero por aplicaciones. Las finanzas internacionales se mueven mediante mensajes y redes de liquidación.
Esto hace que el dinero sea más rápido y cómodo, pero también más dependiente de la infraestructura. La electricidad, las telecomunicaciones, la ciberseguridad, los sistemas de identidad y la confianza institucional pasan a formar parte de la vida monetaria.
Una moneda puede quedarse en un bolsillo sin contraseña. El dinero digital necesita un sistema a su alrededor.
Bitcoin: ¿dinero sin banco central?
Bitcoin se lanzó en 2009 tras la publicación de un documento técnico bajo el nombre de Satoshi Nakamoto. Proponía efectivo electrónico entre pares mediante una cadena de bloques, reglas fijas de emisión y validación descentralizada, en lugar de un banco central.
Sus defensores describen Bitcoin como dinero digital u oro digital porque sus reglas de oferta son algorítmicas y puede transferirse sin un intermediario financiero tradicional.
La comparación tiene límites. El precio de Bitcoin es volátil. Su adopción para pagos cotidianos sigue siendo limitada en muchos lugares. La custodia puede ser arriesgada. La regulación continúa evolucionando. La escalabilidad y el consumo energético han sido muy debatidos.
Bitcoin importa históricamente no porque haya sustituido al dinero, sino porque popularizó una nueva pregunta monetaria: ¿puede existir escasez digital sin un emisor central?
Las criptomonedas no son solo Bitcoin
El mundo de las criptomonedas es más amplio que Bitcoin. Otras redes utilizan diseños, estructuras de gobernanza y objetivos técnicos diferentes.
Las monedas estables, o stablecoins, son especialmente importantes porque se diseñan para seguir el valor de monedas o activos existentes, sobre todo el dólar estadounidense. Su propósito difiere del de las criptomonedas muy volátiles: pretenden que los tokens digitales se comporten más como el dinero conocido.
Los activos tokenizados son otro desarrollo: derechos sobre instrumentos financieros o activos del mundo real representados digitalmente. La promesa es una liquidación más rápida y programabilidad; los riesgos incluyen regulación, custodia, transparencia y fallos operativos.
Las criptomonedas no deben tratarse como una sola cosa. Un token especulativo, una moneda estable respaldada por dólares y una moneda digital de banco central plantean preguntas muy distintas.
Monedas digitales de bancos centrales
Una moneda digital de banco central, o CBDC por sus siglas en inglés, sería una forma digital de dinero soberano emitido o respaldado por un banco central.
Los bancos centrales investigan las CBDC por muchas razones: eficiencia de pagos, inclusión financiera, resiliencia, competencia con sistemas privados de pago, liquidación transfronteriza y futuro papel del dinero público.
Las CBDC también plantean preguntas importantes. ¿Qué privacidad tendrían las transacciones? ¿Cómo afectarían a los bancos comerciales? ¿Retiraría la población sus depósitos de los bancos durante una crisis? ¿Cuánta supervisión estatal incorporaría la infraestructura de pagos?
Un futuro mundial sin efectivo y basado en CBDC no es inevitable. Los países avanzan a ritmos distintos y algunos mantienen la cautela porque los pagos, la privacidad y los sistemas bancarios son políticamente sensibles.
¿Desaparecerá el efectivo?
El efectivo puede perder predominio en algunas economías, pero su desaparición no está garantizada.
El efectivo persiste porque es privado, familiar, resistente a las interrupciones del servicio, útil para pequeñas transacciones, accesible para quienes están fuera de la banca digital y culturalmente fiable en muchos lugares.
Los pagos digitales siguen creciendo porque son rápidos, cómodos y están muy conectados con el comercio electrónico, los teléfonos inteligentes, los servicios de suscripción y las plataformas mundiales.
El futuro probablemente será desigual. Algunos lugares podrían usar muy poco efectivo. Otros lo conservarán por resiliencia, inclusión y confianza. La historia del dinero sugiere que las formas nuevas suelen superponerse a las antiguas, en vez de sustituirlas al instante.
El dinero: mitos y realidad
MITO: las monedas simplemente sustituyeron al trueque.
REALIDAD: el crédito, la deuda, los intercambios recíprocos y el intercambio de mercancías coexistieron con muchos sistemas monetarios tempranos.
MITO: el papel moneda se inventó en la Europa moderna.
REALIDAD: China fue pionera en sistemas monetarios de papel siglos antes.
MITO: cada dólar estuvo alguna vez respaldado directamente por una cantidad equivalente de oro.
REALIDAD: los sistemas monetarios históricos eran más complejos y cambiaron con el tiempo.
MITO: el dinero moderno no tiene valor porque es solo papel.
REALIDAD: su valor procede de un sistema institucional y económico de aceptación, leyes, impuestos, producción y confianza.
MITO: los gobiernos crean todo el dinero simplemente imprimiéndolo.
REALIDAD: la mayor parte del dinero moderno existe electrónicamente, y la banca comercial tiene un papel importante en la creación de dinero en forma de depósitos.
MITO: Bitcoin fue el primer dinero digital.
REALIDAD: las formas electrónicas de dinero convencional existían décadas antes de Bitcoin. Bitcoin introdujo una arquitectura monetaria descentralizada diferente.
El futuro del dinero
Una imagen de cabecera sobre la historia del dinero tendría un aspecto extraño porque el propio dinero cambia constantemente de vestimenta.
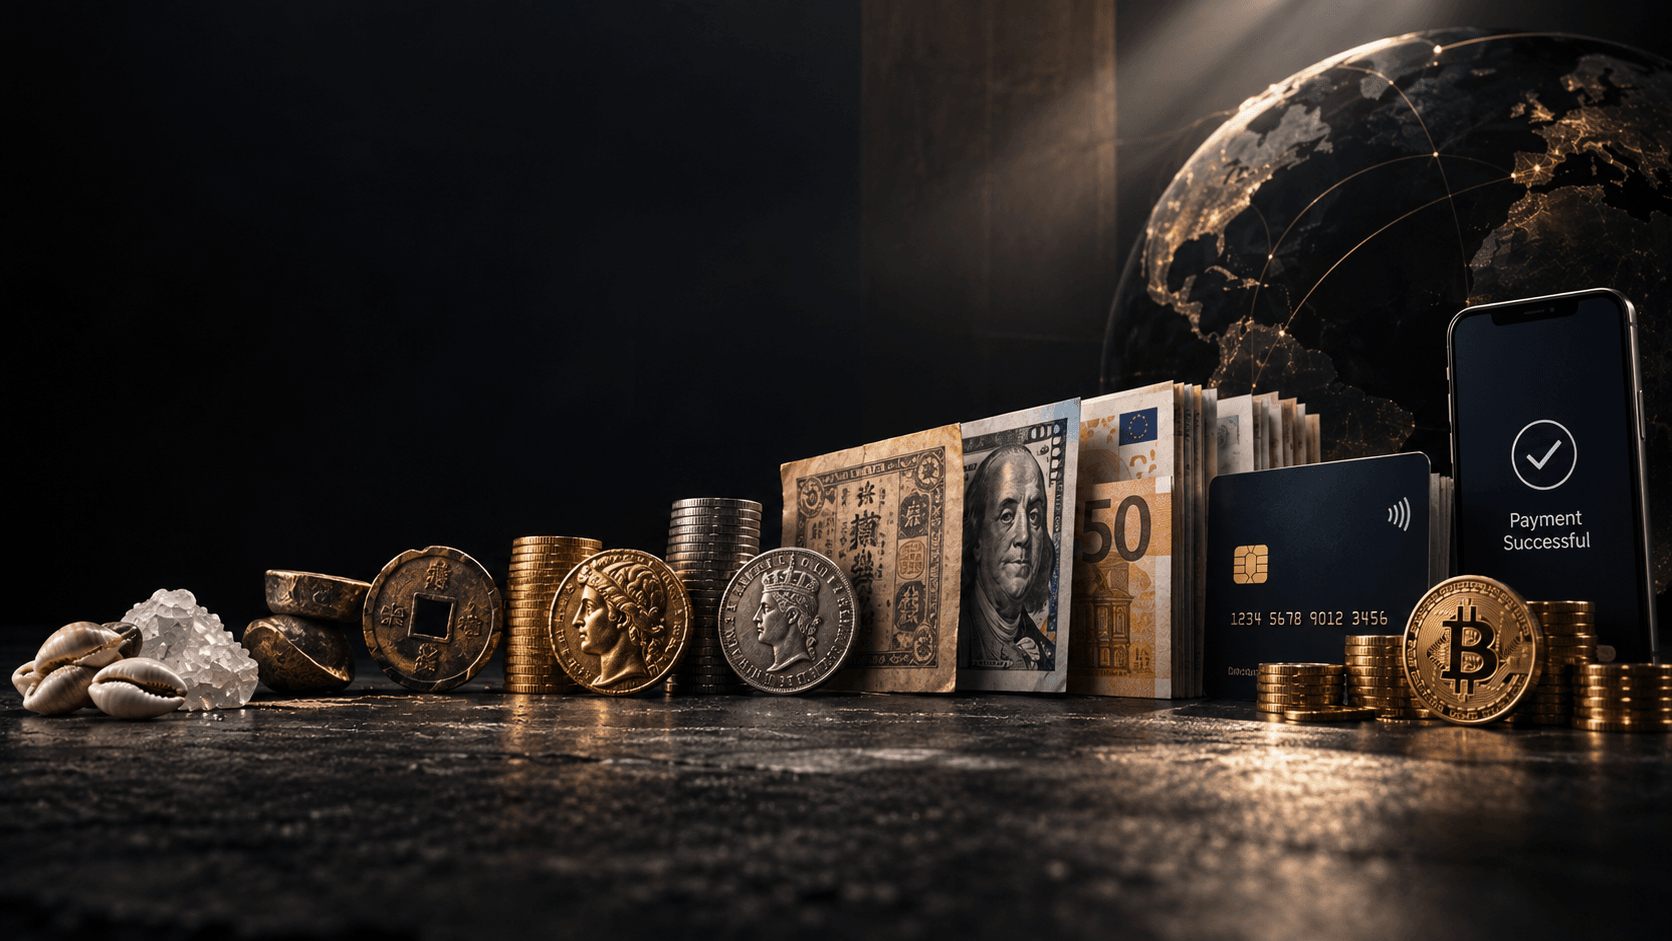
Conchas. Monedas. Oro. Papel. Libros contables bancarios. Tarjetas de plástico. Teléfonos. Monederos de criptomonedas. Tokens digitales. Experimentos de bancos centrales.
Lo que venga después puede incluir menos efectivo físico, pagos mundiales más rápidos, activos financieros tokenizados, monedas estables, CBDC y nuevas redes privadas de pago. También puede incluir una demanda renovada de efectivo y dinero público si los sistemas digitales parecen demasiado frágiles o vigilados.
El futuro no se conoce. Pero el patrón está claro: cada nueva forma de dinero debe resolver el mismo viejo problema.
Las personas deben creer que alguien más lo aceptará.
El dinero es una historia en la que acordamos creer
Durante miles de años, las formas físicas del dinero han desaparecido una y otra vez.
Las conchas dieron paso al metal. El metal se convirtió en monedas acuñadas. Las monedas se complementaron con papel. El papel se convirtió en cuentas bancarias. Las cuentas bancarias se convirtieron en tarjetas y pantallas de teléfonos.
Sin embargo, un elemento sobrevivió a todas las transformaciones: la confianza.
El dinero nunca se ha definido únicamente por el material que tenemos en las manos. El oro, el papel y los píxeles solo funcionan cuando las sociedades acuerdan que representan valor. Cambiaron los objetos. Cambiaron las instituciones. Cambió la tecnología. Pero, desde una moneda antigua hasta un número que brilla en un teléfono, el dinero siempre ha dependido del mismo activo invisible: la confianza.
FAQ
Preguntas frecuentes
¿Cuál es la historia del dinero?
La historia del dinero cuenta cómo las sociedades pasaron del crédito, las obligaciones y el intercambio de mercancías a objetos como conchas y metales, y después a monedas, billetes, depósitos bancarios, tarjetas y sistemas de pago digitales.
¿Quién inventó el papel moneda?
China fue pionera en sistemas monetarios de papel siglos antes de que los billetes europeos modernos se generalizaran. El periodo Song e instrumentos como el jiaozi ocupan un lugar central en la historia del papel moneda temprano.
¿Qué es el dinero fiduciario?
Es dinero que no puede canjearse por una cantidad fija de una mercancía como el oro. Su valor depende de las leyes, las instituciones, la aceptación pública, la capacidad económica y la confianza.
¿Quién crea el dinero hoy?
Los bancos centrales emiten moneda física y reservas, pero la mayor parte del dinero moderno existe electrónicamente. Los bancos comerciales también crean dinero en forma de depósitos cuando conceden préstamos, dentro de restricciones regulatorias y económicas.
¿Desaparecerá el efectivo?
El efectivo puede perder predominio en algunas economías, pero es poco probable que desaparezca pronto en todas partes, porque sigue siendo útil para la privacidad, la resiliencia, la accesibilidad, los pagos sin conexión y la inclusión financiera.
El boletín de PRESDA
Sigue la actualidad. Entiende lo que pasa.
Las claves de la IA, los videojuegos, el deporte, la economía, la actualidad internacional, los famosos y el estilo de vida.
Artículos relacionados